本期首页 · Executive Brief
本周摘要
1️⃣ AI大模型与前沿技术:云端常驻Agent把需求由模型调用推向完整运行栈。 Instinct 9月28日完成10亿美元C轮融资,估值100亿美元;其个人Agent拥有独立电话号码和云端计算机,可跨应用持续完成行程规划、购物和订阅取消等任务。Agent从“收到请求后调用API”转向7×24小时异步运行后,增量需求不仅包括推理算力,还包括隔离沙箱、持久状态、工作负载身份、权限审计、日志追踪以及电话、短信和支付接口。Agent从“收到请求后调用API”转向7×24小时异步运行后,增量需求不再局限于推理算力,而是向完整运行栈扩展,主要体现为三类:一是虚拟机需求,Agent需要独立、隔离且可持续运行的云端计算环境,并配套持久状态、日志追踪等能力;二是AI安全需求,随着Agent长期持有用户权限并自主执行任务,对沙箱隔离、工作负载身份、权限控制和审计提出更高要求;三是KYC及反爬需求,Agent调用电话、短信、支付、电商等外部服务时,需要解决身份认证、真人校验、反机器人及平台风控等问题。
2️⃣ AI算力硬件:存储由供需紧张迈向产能扩张。 10月2日,东芝菲律宾扩建后的近线HDD产线完成首批出货,并计划到FY2027将按容量计的年产能较FY2025接近翻倍,反映AI与云数据增长已开始驱动大容量存储资本开支。与此同时,SK海力士集中展示HBM、服务器DRAM、SOCAMM2及企业级SSD,并推进HBM5与CoWoS协同开发,AI硬件竞争正由GPU/HBM向内存与存储全栈延伸。短期存储需求确定性仍高,中期关注扩产落地后的份额与技术竞争。
3️⃣ 电力与新能源:Google与CEG签署3.6GW长期电力协议,Crusoe调整燃机供应商选择。 Google与Constellation Energy达成长期战略合作,其中20年协议支持CEG对11台核电机组实施增容改造、新增890MW核电容量,另签署15年2.7GW电力供应协议,CEG计划投入超43亿美元;Crusoe取消Boom Supersonic 12.5亿美元航改燃机订单,保留GE Vernova 29台LM2500XPRESS订单。国内方面,三峡阳江青洲五、七期首批机组并网、明阳20MW海上风机并网,华电新疆木垒压缩二氧化碳储能首次并网,白龙核电2号机组开工,高温气冷堆安全设计准则获批。
4️⃣ 财报分析:标普500三季度盈利预期升至29.5%,远期市盈率为19.0倍。 FactSet 10月2日报告显示,三季度盈利同比增速预期由6月30日的26.7%上调至29.5%,期间每股盈利预期上调1.4%;116家发布三季度EPS指引的公司中,72家给出正面指引。未来12个月市盈率为19.0倍,低于5年均值19.8倍和10年均值19.1倍。
5️⃣ 下周日历:关注美国大型银行、ASML、台积电财报及通胀数据。 10月13日摩根大通、花旗和富国银行盘前披露财报,10月14日美国银行、摩根士丹利和ASML披露财报,10月15日台积电披露财报;宏观重点包括10月14日美国9月CPI与美联储褐皮书、10月15日PPI和零售销售,以及10月16日进出口价格指数。
一、AI大模型与前沿技术:云端常驻Agent把需求推向完整运行栈
本期Agent领域的边际变化不只来自模型能力,而是运行方式由即时响应转向持续在线。Instinct让个人Agent拥有独立电话号码和云端计算机,能够跨小时、跨应用推进任务;当Agent开始代表用户执行真实操作,需求也从模型推理扩展至沙箱、身份、安全、状态、运维和外部服务接口。
Instinct:个人Agent开始拥有自己的电话与计算机
9月28日,Instinct宣布完成10亿美元C轮融资,估值达到100亿美元,投资方包括Sequoia、Benchmark和Coatue。公司8月刚完成2.5亿美元融资、估值25亿美元,一个月内估值提高至原来的4倍。
Instinct仍处早期访问阶段,其产品形态是为用户配置独立电话号码和云端计算机,由Agent通过短信、电话和网页完成行程规划、日用品采购、订阅取消等任务。与聊天机器人相比,这类任务通常不能在一次对话内结束,而是需要等待外部回复、保留执行状态,并在条件满足后继续推进。公司尚未披露用户量、收入及单任务成本,融资规模和估值不能直接等同于商业化验证。
云端常驻改变资源消耗:从单次调用转向长期占用
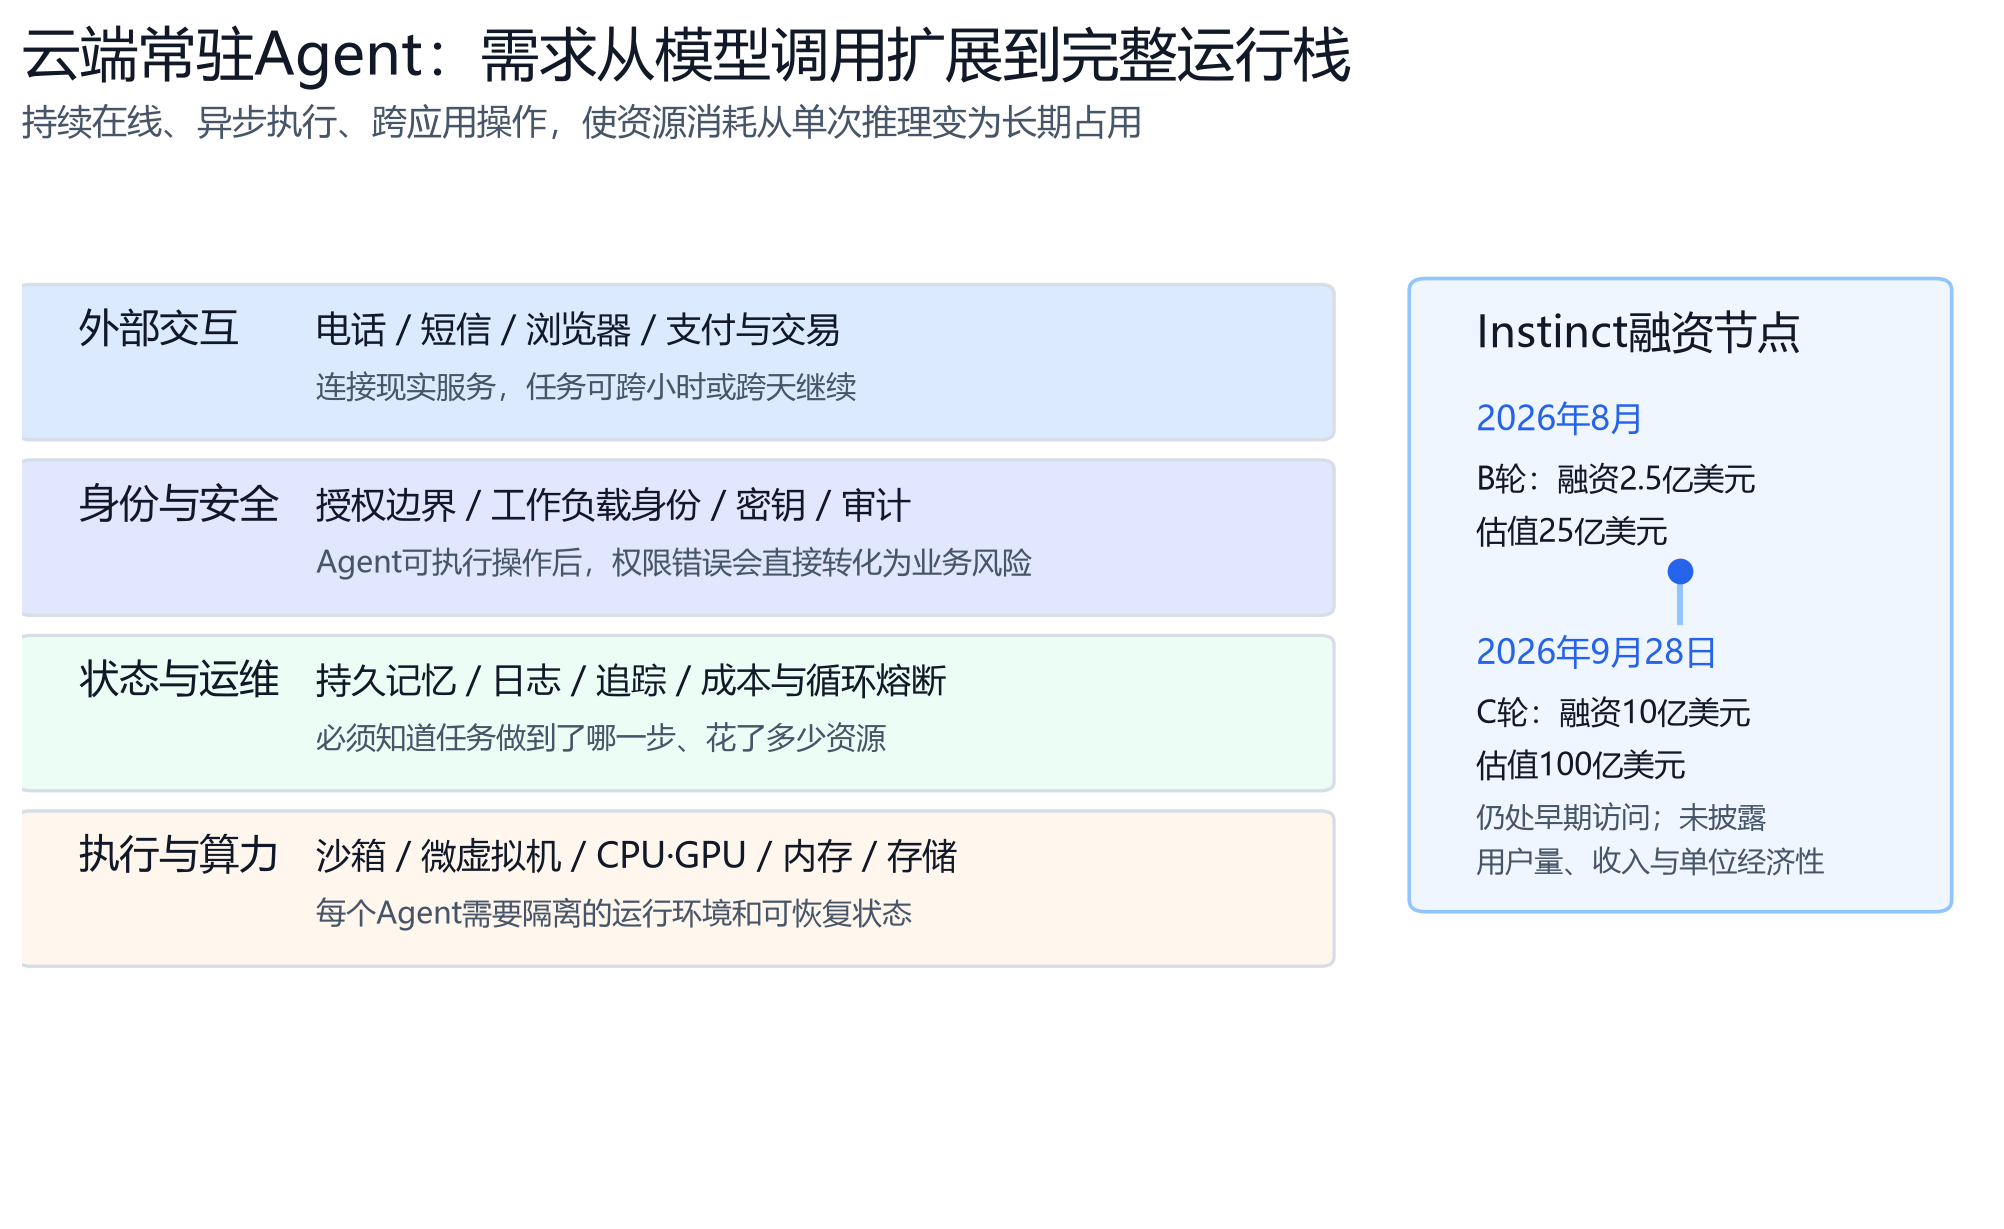
传统AI应用在用户发起请求后调用模型,任务结束即释放大部分资源;云端常驻Agent则需要长期保留运行环境、登录状态、文件和任务队列。即使Agent处于等待阶段,系统仍需保存浏览器会话、凭证和执行进度,并支持休眠、快照、恢复与失败重试。
因此,云端常驻Agent的单位资源不再只是一次推理所消耗的Token和GPU时间,而是“模型调用+持续运行环境+状态存储”的组合。提升资源利用率的关键,也由单纯降低模型价格扩展至沙箱冷启动、任务休眠、状态恢复和并发调度。
云端常驻Agent需求栈
基础设施需求沿执行链扩散
执行层需要以容器、微虚拟机或隔离运行时承载浏览器、代码和文件操作,并对CPU、GPU、内存及存储进行弹性分配;状态与运维层需要持久记忆、日志、追踪、成本监控和循环熔断,以识别任务进度和异常资源消耗;身份与安全层需要控制Agent可访问的账户、密钥、数据和交易权限,同时记录完整审计链;外部交互层则需要电话、短信、网页及支付接口,让数字任务可以连接现实服务。
常驻Agent由此把模型能力转化为一条更长的基础设施链。后续需要重点观察的是任务完成率、单位任务成本、人工接管率和高风险操作的授权机制。Agent从“收到请求后调用API”转向7×24小时异步运行后,增量需求不再局限于推理算力,而是向完整运行栈扩展,主要体现为三类:一是虚拟机需求,Agent需要独立、隔离且可持续运行的云端计算环境,并配套持久状态、日志追踪等能力;二是AI安全需求,随着Agent长期持有用户权限并自主执行任务,对沙箱隔离、工作负载身份、权限控制和审计提出更高要求;三是KYC及反爬需求,Agent调用电话、短信、支付、电商等外部服务时,需要解决身份认证、真人校验、反机器人及平台风控等问题。
受益最确定的为按用量收费、随 Agent 数量线性增长的基础软件,即计算和沙箱、可观测、安全。受冲击最大的为按席位收费、以界面为核心的 SaaS,以及传统 RPA 和基础 BPO。Cloudflare(NET)、 Palo Alto Networks (PANW)、 CrowdStrike(NASDAQ: CRWD)等相关公司收益。
模型调用量
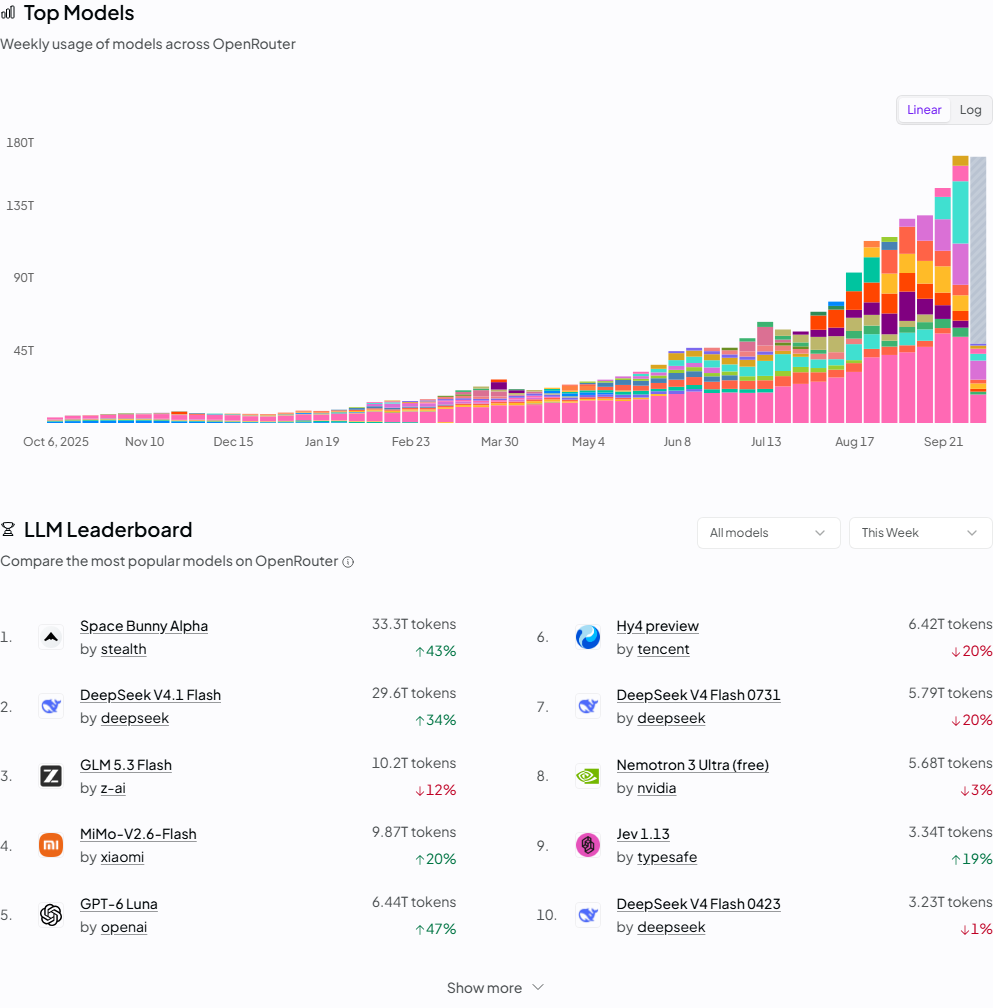
OpenRouter Top Models 与 LLM Leaderboard(截至2026-10-07抓取)
OpenRouter本期榜单显示,平台内调用量继续分散于多家闭源和开源模型,热门模型排名随新增版本和免费路由变化较快。该图反映OpenRouter平台内的Token调用结构,不等同于全球模型收入、企业私有化部署量或综合能力排名。
模型智能度与单位任务成本
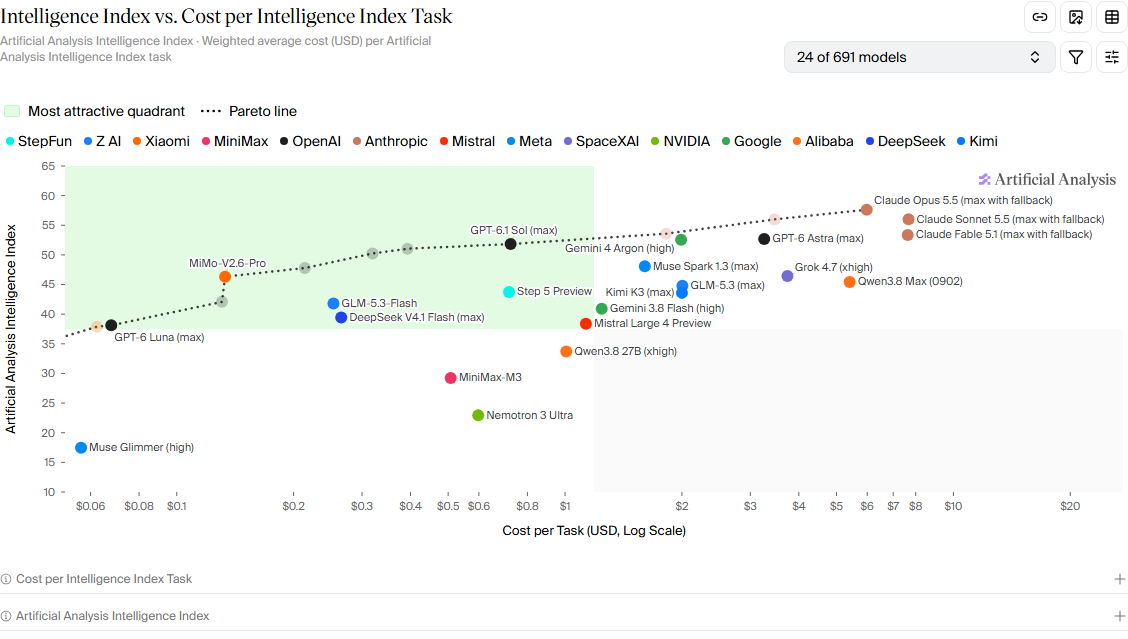
模型智能度与单位任务成本(截至2026-10-07抓取)
Artificial Analysis的智能度—成本分布显示,相近智能度区间内仍同时存在低价轻量模型和高价前沿模型。对于需要长期运行和反复调用的Agent,单位任务成本会随着调用频率和任务时长累积,因此模型选择需要同时匹配能力、延迟与预算约束。
二、AI算力硬件:存储由供需紧张迈向产能扩张
10月2日,东芝菲律宾扩建后的近线HDD产线完成首批出货,并计划到FY2027将按容量计的年产能较FY2025接近翻倍。与此同时,9月28日SK海力士在TSMC OIP大会集中展示HBM、服务器DRAM、企业级SSD和SOCAMM2,并披露与TSMC围绕HBM5和CoWoS开展协同开发。AI数据基础设施投资正在由GPU和HBM进一步向大容量内存与存储环节延伸,产业关注点也开始由短期供需紧张转向产能扩张、技术升级与份额竞争。
东芝扩产:AI存储需求开始转化为供给侧资本开支
东芝菲律宾扩建后的近线HDD产线于10月2日完成首批出货,并计划到FY2027将按容量计的年产能较FY2025接近翻倍。近线HDD主要应用于超大规模数据中心和云存储,其扩产表明AI与云端数据增长正在由需求预期逐步转化为存储厂商的实际资本开支。
不同于GPU、HBM主要围绕单机算力和带宽升级,近线HDD对应的是数据中心总存储容量的持续扩张。随着训练数据、模型文件、推理日志、Agent任务数据及长期留存数据不断累积,AI基础设施对低成本、大容量存储的需求同步增长。东芝此次扩产意味着行业开始进入供给响应阶段,中期竞争重点将由单纯的供需紧张进一步转向容量增长、单位容量成本和厂商份额。
SK海力士:AI硬件竞争向内存与存储全栈延伸
SK海力士在TSMC OIP大会展示的产品组合覆盖HBM、服务器DRAM、SOCAMM2及企业级SSD,并推进HBM5与TSMC CoWoS的协同开发。产品布局从加速器附近的高带宽内存延伸至服务器内存和企业级存储,反映AI服务器的竞争边界正在由GPU/HBM进一步扩展至完整的数据层级。
其中,HBM继续承担高带宽数据访问,服务器DRAM与SOCAMM2承载更大规模的活动数据和并发状态,企业级SSD负责模型文件、任务检查点和持久化数据。随着上下文长度、并发规模和Agent任务复杂度提升,AI系统对容量、带宽和数据搬运效率提出更高要求,也推动内存、存储与先进封装之间加强协同设计。
从产业阶段看,存储链的核心矛盾正在发生变化:短期AI与云数据增长仍支撑需求景气,但随着HDD等环节开始明确扩产,中期需要进一步关注新增供给释放后的产品结构、技术升级与厂商份额变化。
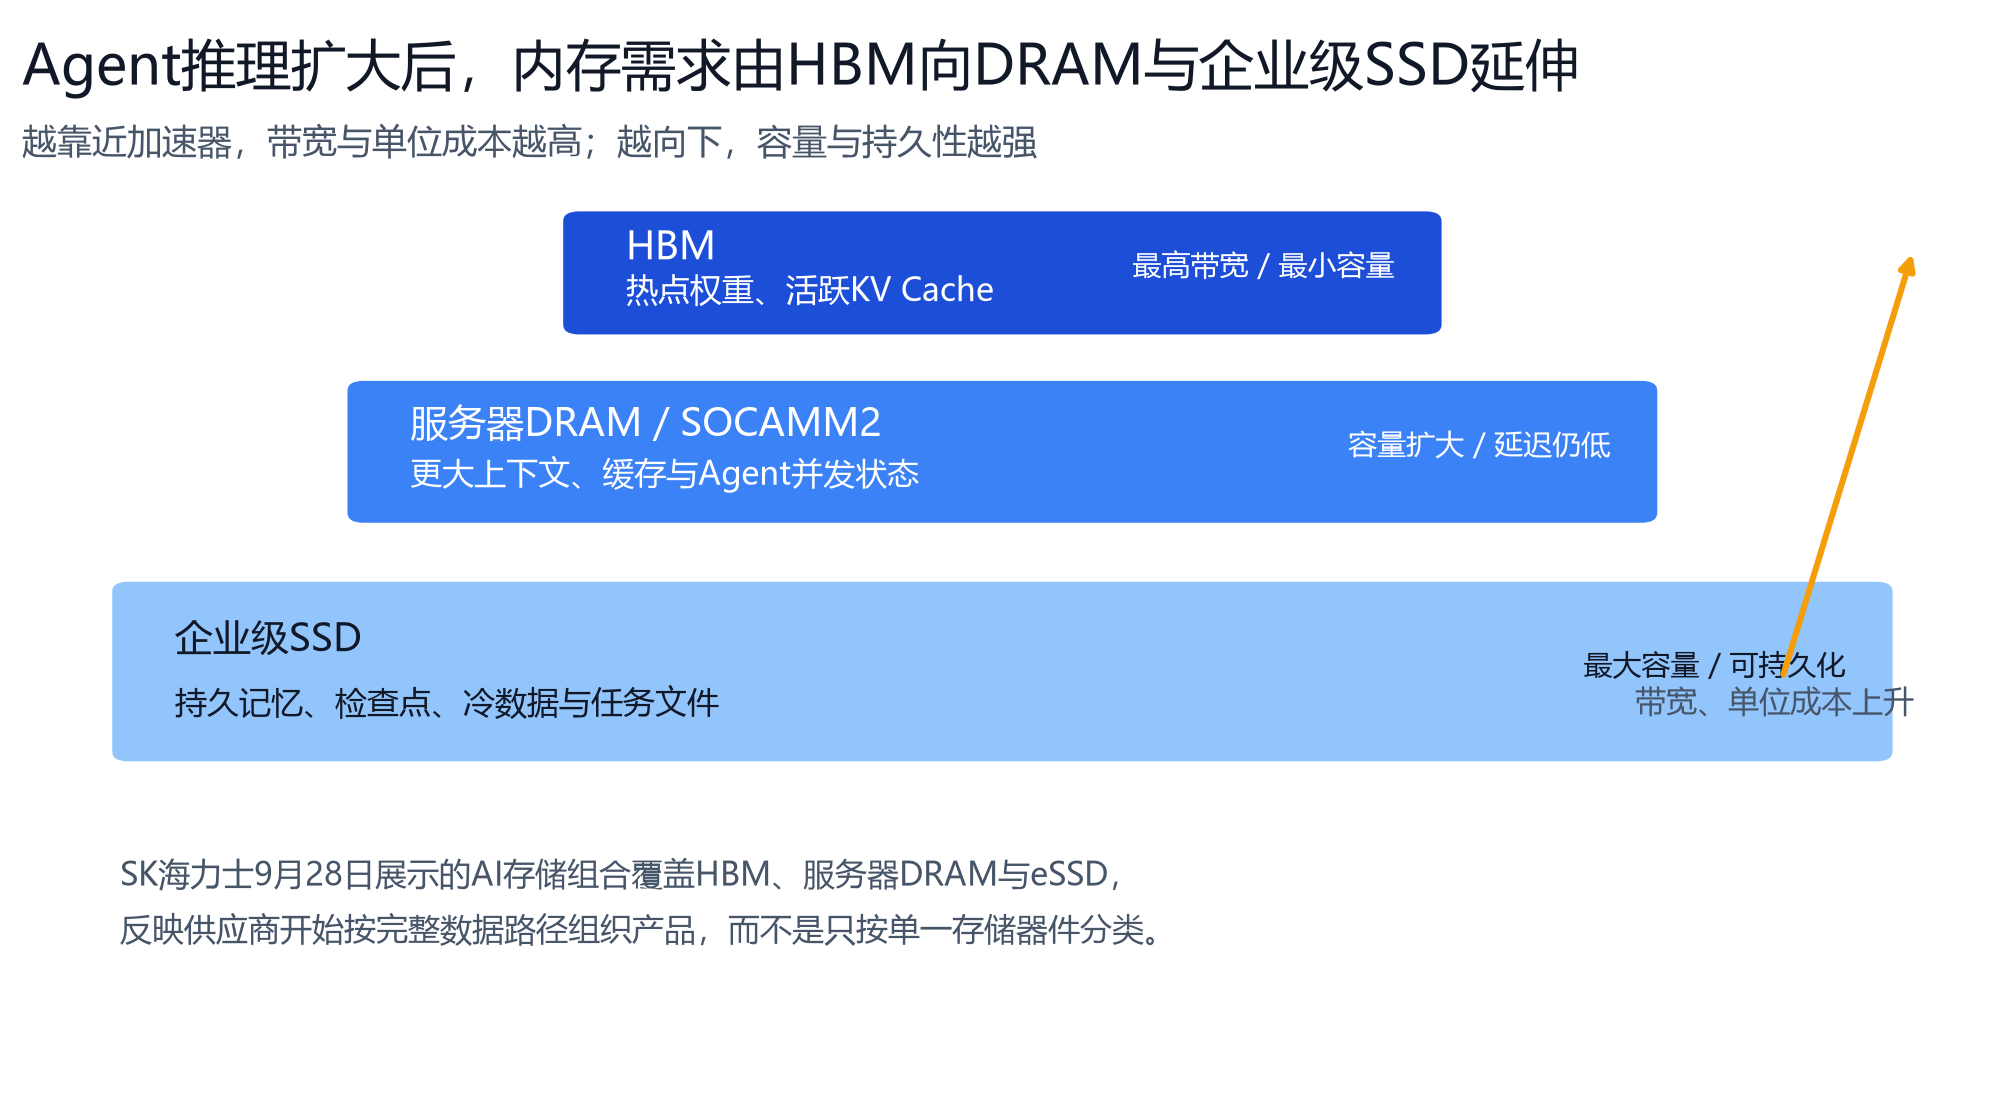
Agent推理的内存与存储层级
GPU云租赁价格
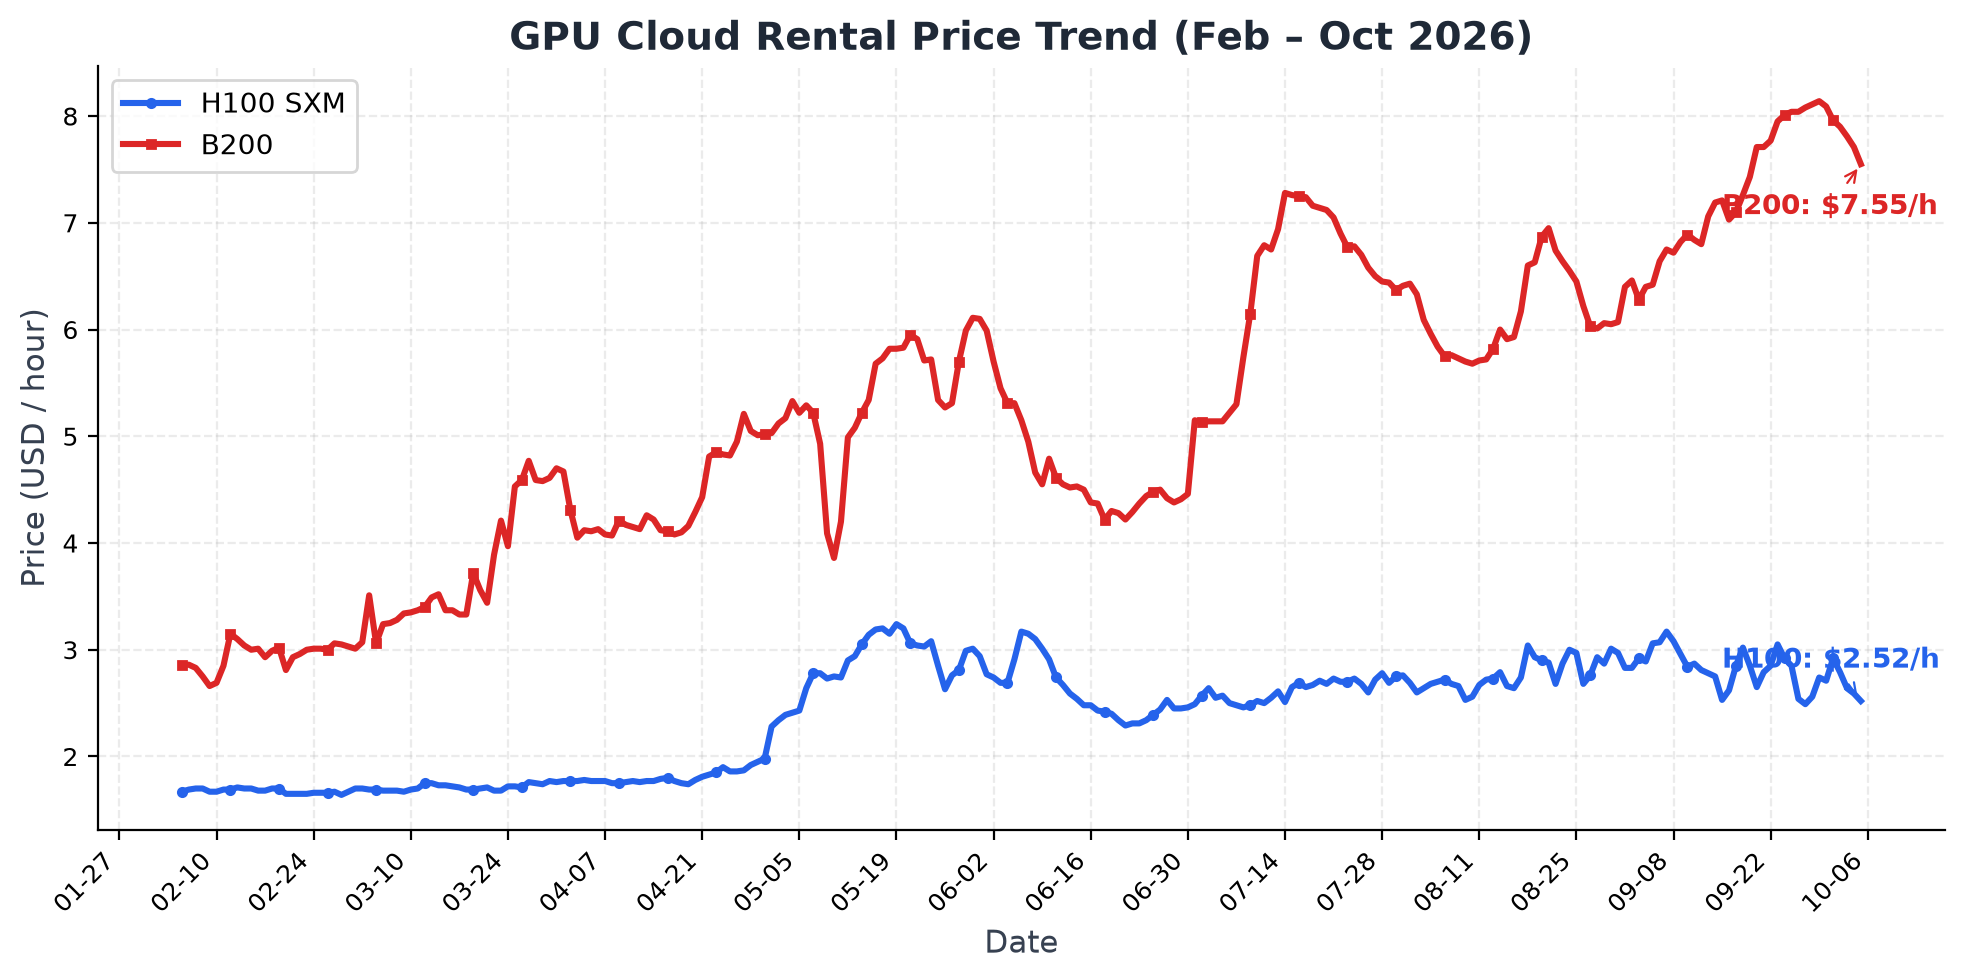
GPU云租赁价格走势(最新有效数据截至2026-10-05)
接口最新有效数据截至10月5日:H100 SXM云租赁均价为2.52美元/小时,较7日前下降0.22美元、约8.0%;B200均价为7.55美元/小时,较7日前下降0.59美元、约7.2%。B200当前小时租金约为H100 SXM的3.0倍,两类GPU本周均从9月底高位回落。
存储价格
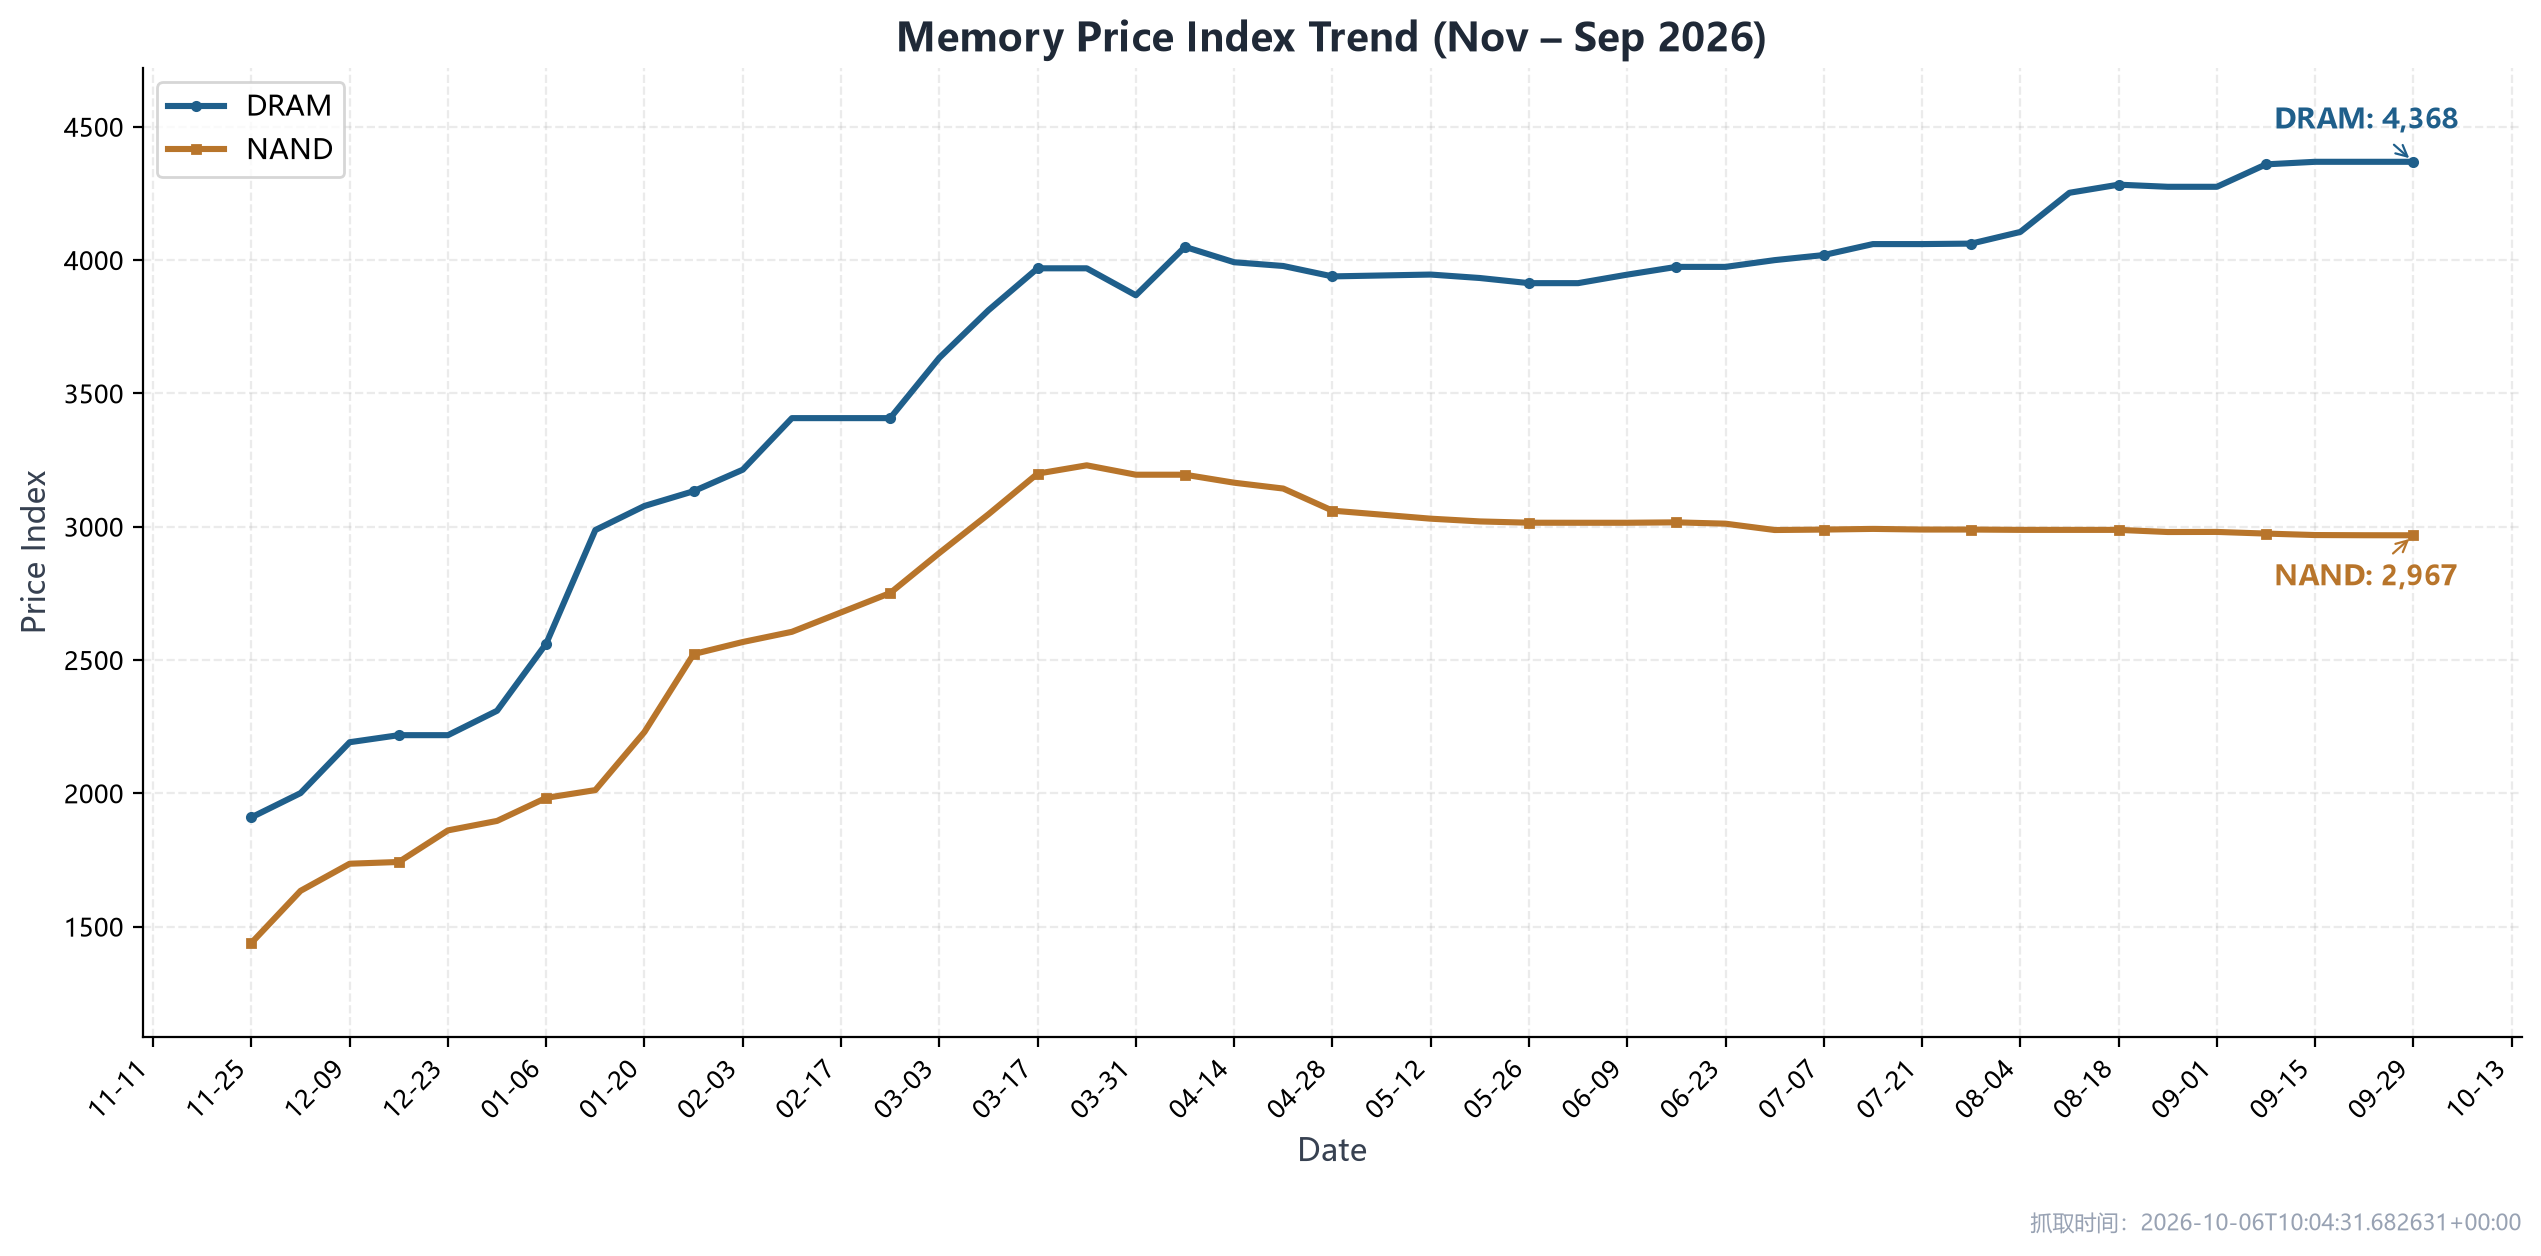
DRAM与NAND价格指数(最新周度数据截至2026-09-29)
最新可得周度数据截至9月29日:DRAM价格指数为4,368.28,周环比持平;NAND价格指数为2,967.45,周环比下降0.18点、约0.01%。该指数反映综合存储价格变化,不直接等同于HBM、SOCAMM2或特定企业级SSD合约价格。
三、电力与新能源:Google与CEG签署3.6GW长期电力协议,Crusoe调整燃机供应商选择
Google与Constellation Energy(CEG)签署合计3.59GW长期电力协议,其中890MW来自现有核电机组增容、2.7GW来自PJM区域现有电源,进一步体现大型科技公司通过长期合同锁定可靠电力资源的趋势;Crusoe取消Boom Supersonic 12.5亿美元航改燃机订单,同时保留GE Vernova 29台LM2500XPRESS及Bergen Engines合同。国内三峡阳江青洲五、七期首批机组并网,明阳20MW海上风机并网,华电木垒压缩二氧化碳储能首次并网,白龙核电2号机组开工,高温气冷堆安全设计准则获批。
AIDC供电:Google与CEG签署3.6GW长期电力协议
10月6日,Google与Constellation Energy宣布长期战略合作,签署合计3590MW电力协议。其中,双方签署20年购电协议,支持CEG对位于伊利诺伊州、宾夕法尼亚州和新泽西州的11台现役核电机组进行设备及技术升级,新增890MW核电容量;首批增容预计于2028年投运。CEG预计相关项目投资超过43亿美元。
此外,Google与CEG签署15年、2700MW能源供应协议,对应CEG在PJM区域的现有发电资产。双方同时建立战略合作框架,未来将进一步评估新增清洁发电、储能及需求响应项目,并引入负荷调节和需求响应机制。该合作响应PJM“Bring Your Own Power”思路,即新增大型用电负荷同步推动新增或稳定电力供给。
从结构上看,本次协议并非单纯购买存量绿电:890MW部分通过现役核电机组增容直接增加PJM可靠基荷供给,2.7GW长期协议则为现有电源提供收入确定性。随着AI数据中心负荷快速增长,科技公司与大型独立发电商之间的合作正由单一PPA向“新增容量+存量电源锁定+需求响应”的一体化模式演进。
航改燃机:Crusoe取消Boom 12.5亿美元订单
9月25日,TechCrunch报道Crusoe取消向Boom Supersonic采购29台Superpower天然气轮机的协议,订单总额约12.5亿美元。Superpower由Boom超音速客机发动机改装而来,单机42MW、合计1.21GW,首批5台原定于2027年底交付。
Crusoe同时保留此前向GE Vernova订购的29台LM2500XPRESS航改燃气轮机,单机约35MW、合计接近1GW,以及与Bergen Engines签订的合同。Boom机组尚未开始交付,GE Vernova机组已在陆续部署。
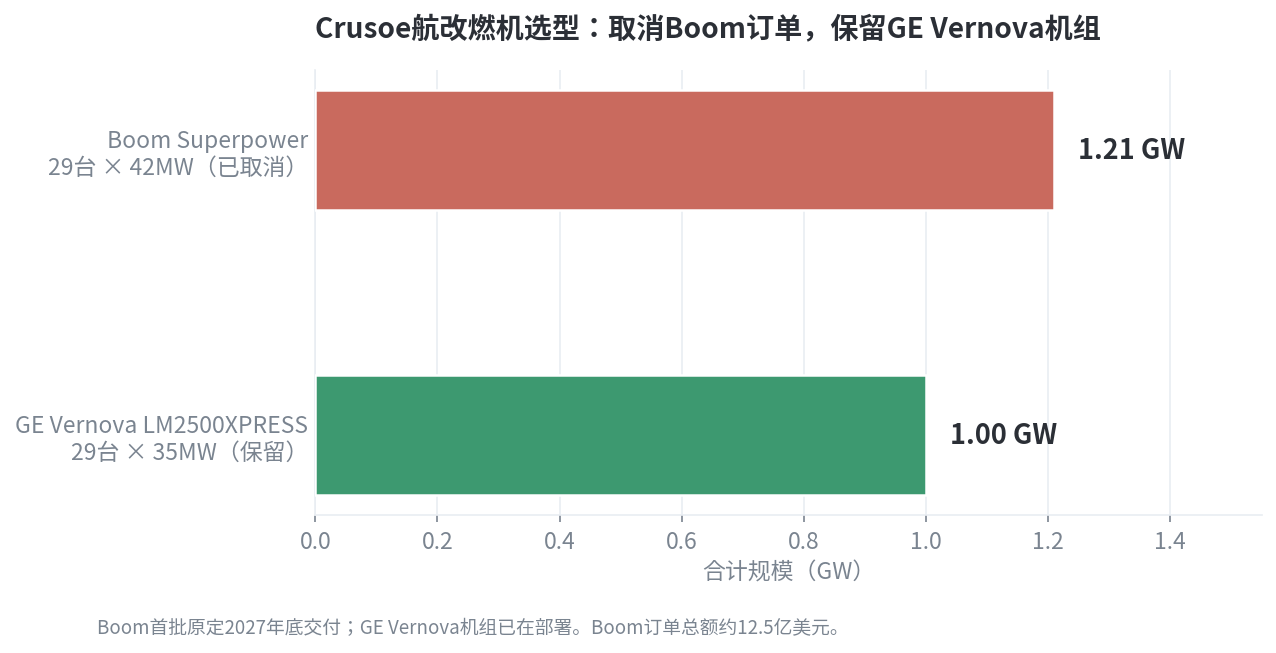
Crusoe航改燃机订单对比
美国:弗吉尼亚州能源规划支持燃料电池部署
RBC指出,弗吉尼亚州2026年能源规划为燃料电池提供了有利框架,2029—2035年可部署最高5GW非燃烧天然气发电。本期没有新的联邦层面数据中心电力政策进展。
风电:三峡阳江青洲五、七期首批并网
9月27日,三峡阳江青洲五、七期海上风电项目首批机组并网。项目总装机200万千瓦、安装163台风机,采用海上换流站“海风之心”,全面投运后预计每年向粤港澳大湾区输送约60亿千瓦时清洁电力。
9月26日,明阳智能MySE18.X-20MW海上风机并网发电;9月29日,国家电投山东半岛南3号海上风电项目首批机组并网。
储能:韶关208MW/416MWh投运,压缩二氧化碳储能首次并网
10月1日,韶关曲江马坝208MW/416MWh电网侧独立储能电站正式投运,为粤港澳大湾区单体规模最大的调频调峰电网侧独立储能电站。9月30日,华电新疆木垒100MW/1000MWh压缩二氧化碳储能项目完成首次并网。
招标方面,9月29日龙源电力第五批储能电池系统集采公示,鹏辉能源、海辰储能分别预中标600MWh和700MWh,平均报价0.4242元/Wh;9月30日,湖北黄冈200MW/400MWh网侧独立储能一期EPC启动招标。
核能:白龙2号机组开工,高温气冷堆安全设计准则获批
9月27日,国家电投广西白龙核电2号机组核岛开始第一罐混凝土浇筑,一期工程转入双机组建设阶段。9月30日,国家核安全局批准我国首个高温气冷堆安全设计准则,准则共44条。
10月1日,韩美公布核电合作框架,韩方基金最高投入1200亿美元,在美国建设8座大型核反应堆。
四、财报分析:三季度盈利预期升至29.5%,远期市盈率为19.0倍
FactSet 10月2日《Earnings Insight》显示,标普500三季度盈利同比增速预期为29.5%,高于6月30日的26.7%;期间每股盈利预期上调1.4%,与通常在季度内下调的历史规律相反。未来12个月市盈率为19.0倍,低于5年均值19.8倍和10年均值19.1倍。
三季度盈利预期继续上调,科技行业正面指引居多
截至10月2日,标普500三季度盈利同比增速预期为29.5%,营收同比增速预期为12.3%;2026年全年盈利和营收增速预期分别为32.4%和12.4%。6月30日至9月30日期间,三季度每股盈利预期累计上调1.4%,而过去5年和10年的季度内平均变化分别为下降2.2%和下降2.5%。
116家发布三季度EPS指引的公司中,72家给出正面指引、44家给出负面指引,正面占比为62%;72家正面指引公司中有44家来自信息技术行业。截至报告日,已有16家标普500公司披露三季度业绩,其中14家EPS高于市场预期、12家营收高于市场预期。由于已披露公司数量仍少,整体超预期比例可能随财报季展开而变化。
远期市盈率回落至长期均值附近
标普500未来12个月市盈率为19.0倍,低于5年均值19.8倍,也略低于10年均值19.1倍,并低于6月30日的20.4倍。盈利预期上调与估值倍数回落同时发生,使指数估值较年中更接近长期均值;但该指标仍取决于未来盈利预测能否兑现。
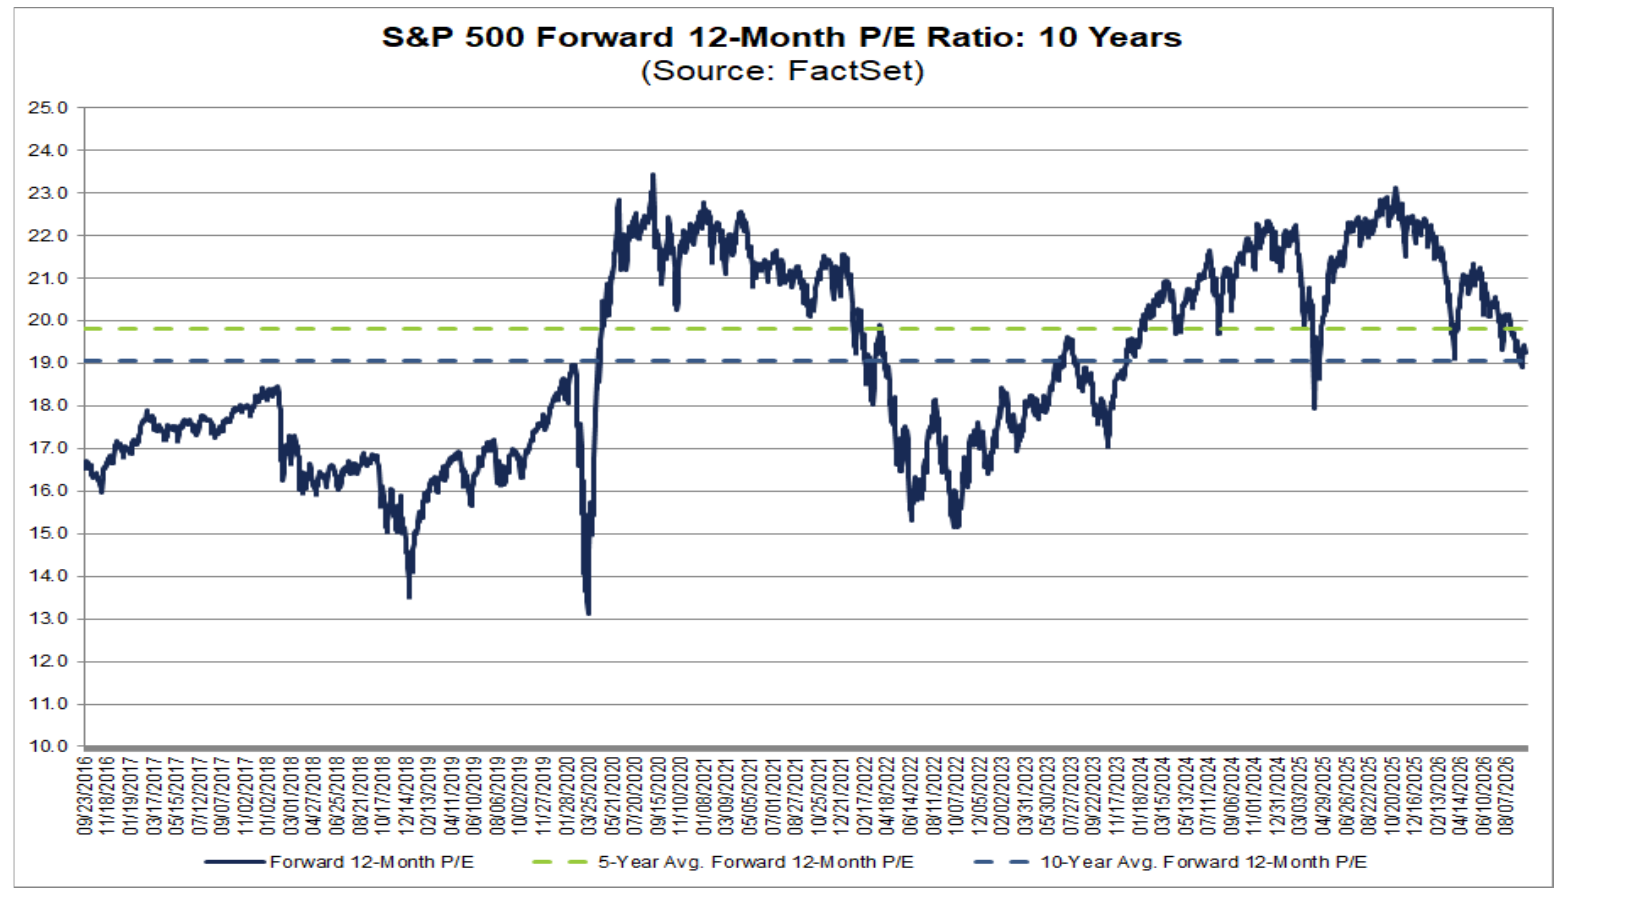
标普500未来12个月市盈率:近10年(FactSet 2026年9月25日报告所附原图)
FactSet 9月25日报告所附十年线图的横轴最后标注至2026年8月7日;10月2日报告披露的最新未来12个月市盈率为19.0倍,正文估值数据以10月2日报告为准。
五、日历及IPO
10月13日(周二):盘前JPM、C、WFC
10月14日(周三):盘前BAC、MS、ASML
10月15日(周四):盘前TSM
| 周一 10.12 |
周二 10.13 |
周三 10.14 |
周四 10.15 |
周五 10.16 |
| 盘前 |
盘前 |
盘前 |
盘前 |
盘前 |
|
JPM、C、WFC |
BAC、MS、ASML |
TSM |
|
| 盘后 |
盘后 |
盘后 |
盘后 |
盘后 |
|
|
|
|
|
| 宏观及事件 |
宏观及事件 |
宏观及事件 |
宏观及事件 |
宏观及事件 |
美国债市休市
美股正常交易 |
|
美国9月CPI、实际收入
08:30 ET
美联储褐皮书
14:00 ET |
美国9月PPI、零售销售
08:30 ET
美国8月商业库存
10:00 ET |
美国9月进出口价格指数
08:30 ET |