本期首页 · Executive Brief
本周摘要
1️⃣ 英伟达Q2营收增124%,算力扩张面临循环融资审视: 英伟达二季度营收达467亿美元,数据中心创纪录录得426亿美元(同比+124%),Q3营收指引510亿美元;毛利率环比受量产爬坡影响小幅降至74.8%,市场对云厂商与模型初创企业的循环融资展开公开审视;阿里宣布筹资100亿美元扩建AI基建。
2️⃣ 开源Palantir:Semantica项目与企业Ontology构建新范式: GitHub热门开源项目Semantica定位为面向AI Agent的开源Palantir,通过图原生架构解构决策审计与因果图谱;Ontology作为企业数字孪生打破传统数据孤岛,AI降低了自动化构建与维护Ontology的门槛,而Ontology亦为大模型Agent提供了消除幻觉的确定性推理底座与受控行动界面。
3️⃣ 电新与装备:储能驱动排产上行,BPS审查与聚变工程外溢: 9月中国电池预排产环比增长9.2%达332GWh,储能电芯约130GWh(占比39%)成为核心增量,光伏报价大幅抬升但大宗成交尚未跟进;特朗普签署第14420号行政令将大容量电力系统(BPS)软硬件与存量设备纳入审查;国内聚变高温超导磁体创新联合体组建,BEST第一壁与氚包容采购密集推进。
4️⃣ 沃什央行年会首秀释鹰,美债回购与通胀韧性博弈: 美联储主席沃什在杰克逊霍尔年会宣布告别前瞻指引,强调黏性通胀下政策利率灵活性并直面AI基建供给冲击;联储官员呼吁保留加息选项致长端美债收益率承压;德鲁肯米勒公开抨击财政部美债回购干预价格发现。
5️⃣ 算力与大模型:B200租金回调至6美元,预测市场锁定9—10月发布窗口: GPU云租赁数据显示B200现货租金自高位回调至6.01美元/小时(较2月初仍+110%),H100 SXM维持在2.93美元;DRAM与NAND存储价格指数高位企稳;预测市场定价OpenAI Astra与Anthropic Mythos核心发布窗口在9—10月。
6️⃣ 区块链与稳定币:主要稳定币市值达2,833亿美元,BTC处于8万美元关口整理: DeFiLlama数据显示全球前八大稳定币总市值增至2,833亿美元(USDT达1,834亿、USDC达742亿,合计占比90.9%);BTC在7.8万美元附近窄幅震荡(近30日涨幅21.75%),宏观对冲与实物避险需求支撑链上流动性扩张。
7️⃣ 美股财报:标普500二季度盈利增速达52%,创五年新高: FactSet数据显示标普500成分股97%已披露,86%盈利超预期,整体混合盈利同比增速达52.0%(较季初23.1%大幅上修,创2021年Q2以来新高),Forward P/E为19.6x,63家公司发布积极Q3指引。
8️⃣ 日历:博通、戴尔、Snowflake与8月非农报告重磅登场: 财报——周一盘前FRO、SAIC,周二盘前NIO、MDT,盘后DELL、PANW、MDB、CRDO、GTLB,周三盘前CXM,盘后AVGO、SNOW、HPE、NTAP、AI,周四盘前CIEN,盘后ZS、DOCU、IOT、LULU、PATH、AMBA,周五盘前KNOP;宏观——周二美国8月ISM制造业PMI,周三美联储经济褐皮书与JOLTS职位空缺,周四8月ADP就业与ISM服务业PMI,周五美国8月非农就业报告与失业率。
一、英伟达Q2营收增124%,算力扩张面临循环融资审视
8月26日盘后,英伟达(NVIDIA, NVDA)公布2027财年第二季度(截至2026年7月底)财报,单季营收达467亿美元,其中数据中心业务录得创纪录的426亿美元(同比+124%),第三季度营收指引为510亿美元(±2%)。业绩虽全面超出市场一致预期,但股价在财报发布后呈现高位剧烈震荡,市场注意力集中于初期量产毛利率波动、超大规模云厂商的资本开支回收期以及 AI 生态内部的循环融资争议。
英伟达二季度业绩拆解与供应链交付
核心逻辑: 英伟达数据中心业务持续保持三位数百分比同比增长,网络与计算芯片双轮驱动,但早期先进封装与系统级测试成本对综合毛利率形成阶段性扰动。
英伟达二季度各项核心财务指标如下:
- 总营收与数据中心:总营收录得 467 亿美元(市场预期 452 亿美元,同比+112%);其中数据中心营收达 426 亿美元(同比+124%),计算 GPU 与 Spectrum-X 以太网交换系统均实现环比双位数增长。
- 毛利率与盈利指引:单季综合毛利率录得 74.8%,环比小幅收窄(一季度为 78.4%),主要受 Blackwell 及 Rubin 早期晶圆封装、高阶互联模组爬坡与整机系统测试认证成本影响;公司指引下季度毛利率将维持在 75.0% 左右区间,全年毛利率维持在 75% 中枢。
- 第三季度指引:预计 2027 财年第三季度营收为 510 亿美元(±2%),高于市场此前一致预期的 490 亿美元。
市场关注焦点:循环融资审视与云厂商资本开支
核心逻辑: 华尔街对 AI 生态内“大模型初创企业—超大规模云厂商—算力芯片”的资本闭环展开讨论,但云巨头的实际资本开支与算力采购尚未见放缓。
财报发布后,二级市场与行业研究机构对 AI 产业链的资本结构展开多维度分析:
1. 循环融资(Circular Financing)争议:部分受访分析师指出,部分超大规模云厂商(CSP)对大模型独角兽(如 OpenAI、Anthropic)进行股权投资的同时,附带了等额或高比例的云算力消耗协议,导致部分云收入与芯片采购需求在生态内部形成闭环;市场对大模型商业化在最终企业端客户中的真实付费转化率保持高度审视。
2. 云厂商持续扩大资本支出:尽管市场存在结构性审视,头部云厂商的实际采购动作仍维持强劲。阿里巴巴于 8 月 24 日宣布拟发行总额达 100 亿美元的专项债券,用于支持阿里云 AI 算力集群与全球数据中心扩建;博通敲定 100 亿美元定制芯片与网络专用融资方案。
3. 交付瓶颈与系统级重估:高盛与摩根士丹利研报指出,下一代 Blackwell 与 Rubin 系统的供需缺口仍将延续至 2027 财年,系统级 BOM 成本上移与电力供给约束依然是制约交付速度的核心变量。
产业研判: AI 硬件供应链仍处于由技术迭代与大模型参数扩展驱动的卖方市场,短期估值博弈聚焦于毛利率波动与资本开支可持续性,中长期核心仍取决于终端应用收入对基础设施投入的承接力度。
二、开源Palantir:Semantica项目与企业Ontology构建新范式
近期 GitHub 上开源项目 Semantica(github.com/semantica-agi/semantica)引发广泛关注,其定位为“面向 AI Agent 的开源 Palantir”。该项目聚焦于图原生基础设施与决策因果图谱,试图打破大模型 Agent 黑盒推理与不可解释的局限。结合此前 Palantir 验证的 Ontology(本体论)与 FDE 交付商业闭环,本期重点探讨:Ontology 到底是什么、如何帮助企业重构业务数字孪生、AI 如何与 Ontology 形成双向赋能,以及开源基础设施对企业级 Agent 规模化落地的核心价值。
GitHub热门项目Semantica:它能干什么?
核心逻辑: Semantica 定位于大模型、向量数据库与上层 Agent 框架之下的图原生确定性基础设施层,旨在为企业提供受控、可审计、免厂商锁定的决策智能底座。
Semantica(github.com/semantica-agi/semantica)在开源社区中自标为“The Open Source Palantir for AI Agents”,其核心设计解决的是大模型 Agent 在企业核心业务场景中缺乏决策血缘(Decision Provenance)和系统级可解释性(System-level Explainability)的痛点。其核心功能覆盖以下几个层面:
- 数据摄取与图谱构建:提供从多源异构数据(文档、SQL、API、数据湖)的摄取(Ingest)、实体感知分块(Entity-aware chunking)、语义关系抽取到知识图谱(KG)构建的完整流水线;
- 决策智能(Decision Intelligence):将 Agent 的每一次业务判断作为图谱中的一等公民节点持久化,记录决策场景、推演依据、输出结论与置信度,并通过直接起因、间接影响与历史先例等多层因果关系链构建因果树,支持历史判例先例检索与下游影响分析;
- 确定性推理与本体治理:集成前向链接(Forward chaining)、Rete 网络、Datalog 与 SPARQL 确定性规则引擎,推理过程完全脱离 LLM 执行,杜绝模型幻觉;内嵌 W3C SHACL 约束验证与 OWL/SKOS 本体可视化编辑;
- 全链路溯源与湖仓互通:全链路符合 W3C PROV-O 溯源标准,审计流水可直接导出为 JSON、CSV 或 RDF 格式供监管合规使用;原生集成 Databricks(Unity Catalog 与 Delta Lake)及 Snowflake 仓库,使企业湖仓数据无需搬迁即可直接映射为带血缘追踪的图节点。
Ontology(本体论)到底是什么?
核心逻辑: Ontology 将企业的真实物理世界“翻译”为一个结构化、可操作的业务语义模型,本质是企业的“数字孪生”。
在传统企业 IT 架构中,数据通常散落在数十个 ERP、CRM、MES、数据仓库或数据湖的表格与字段中。表与表之间靠复杂的外键或 SQL 管道维系,业务人员面对的是无业务上下文的原始代码与字段名。
Ontology(本体论)彻底改变了这一数据组织方式,它存放的不是孤立的表和字段,而是包含三大核心要素的企业数字孪生:
1. 业务对象(Objects):直接对应物理世界或核心业务中的实体,例如“客户”“工厂”“订单”“零件”“病人”“航线”;
2. 对象关系(Relations):表达对象之间的业务逻辑链路,例如“该订单属于哪个客户”“由哪座工厂排产”“由哪条航线运送”;
3. 可执行动作(Actions):定义对业务对象可施加的受控操作,例如“更改排产顺序”“冻结授信额度”“重新调拨运力”。
通过将底层杂乱的数据源抽象为统一的语义视图,数据不再是静态沉睡的二维报表,而变成了具备业务逻辑、可被程序化操作的“活的企业运营模型”。
Ontology 如何帮助企业?
核心逻辑: 打破数据孤岛并建立统一业务视图,使企业从“看报表”转向直接在业务数字孪生上进行“闭环操作与决策编排”。
- 绕过数据整合泥潭:传统数据中台与 BI 往往陷于漫长的数据清洗、ETL 与口径对齐。Ontology 提供了自顶向下的业务视角,使业务人员与分析师能够绕过底层几十套遗留系统的架构差异,直接在清晰的业务对象视图上构建应用。
- 连接从数据到行动的闭环:传统数仓只能回答“过去发生了什么”,而 Ontology 包含了 Action(动作)定义。业务人员在观察到运营异常后,可以直接在系统内触发业务动作,修改底层系统数据,实现“洞察即执行”。
- 沉淀高切换成本的核心资产:正如 Palantir 在商业实践中验证的路径,Ontology 一旦与企业的排产、供应链、信贷等核心流程深度绑定,客户的所有自动化应用与管理决策都将依托其运行,形成不可替代的系统级壁垒与超高续约扩容价值。
AI 与 Ontology 如何形成双向赋能?
核心逻辑: AI 降低了构建 Ontology 的工程门槛,而 Ontology 为大模型提供了精准可靠的业务上下文与行动界面。
在生成式 AI 爆发前,构建与维护企业级 Ontology 极其昂贵,往往需要像 Palantir FDE(前沿部署工程师)那样派驻资深工程师团队深入客户现场数月逐一梳理。大模型的引入使两者的关系演变为双向赋能的飞轮:
- AI 如何帮助 Ontology 构建?
- 自动化抽取与实体对齐:大模型具备强大的非结构化文本理解能力,能够自动从杂乱的业务合同、制度文档、工单及数据库日志中提取实体、属性和关系,大幅缩短传统人工建模周期;
- 语义冲突检测(Conflict Detection):当多源系统存在口径冲突(如收入认定标准不一致、客户信息变更)时,AI 能够辅助识别并提示矛盾,辅助工程师建立更健壮的本体约束。
- Ontology 如何帮助 AI Agent 落地?
- 推理引擎的确定性底座:大模型最容易在缺乏上下文时产生“幻觉”。Ontology 为 LLM 提供了精准的业务图谱,当用户提问“哪些订单面临交付延期、原因是什么”时,模型能够沿着对象关系链进行跨领域(订单—库存—物流—天气)的精准多跳推理;
- 受控的行动代理(Action Agent):传统 Agent 直接调用底层 API 极易发生误操作或权限越界。在具备 Ontology 的系统中,LLM 仅需将自然语言诉求映射为 Ontology 中预定义、带权限验证的 Action(动作函数),确保 Agent 的每一步操作都在企业的业务合规框架内安全执行。
产业研判: 从 Palantir 的商业闭环到 Semantica 等开源项目的涌现,证明了“Ontology + 决策图谱”是解决企业级大模型从问答玩具走向核心生产力系统的关键基础设施;图原生架构与数据湖仓的直接融合,正在重塑下一代企业级软件的竞争壁垒。
三、电新与装备:储能驱动排产上行,BPS审查与聚变工程外溢
8月下旬,9月中国电池预排产环比增长9.2%达332GWh,储能电芯占比提升至39%成为核心驱动,但材料提货与组件成交价仍现分化;特朗普8月26日签署第14420号行政令,将大容量电力系统(BPS)硬件、软件及存量设备纳入能源部国家安全审查;国内组建高温超导磁体创新联合体,BEST第一壁与氚包容采购推进,聚变工程向多系统延伸。
新能源制造:排产修复与价格传导并不同步
核心逻辑: 锂电9月排产回升主要受海外储能大项目交付驱动,但材料端提货滞后与光伏产业链价格错位反映终端需求修复节奏仍不均衡。
8月25日,大东时代智库发布对38家主流电池企业及上下游产业链的排产调研:
- 锂电排产数据:9月中国动力、储能和消费电池合计预排产约 332GWh(环比+9.2%),全球口径约 346GWh(环比+9.1%)。其中储能电芯预排产达 130GWh,占中国总排产的 39%,增量主要由面向美国与中东储能项目的 314Ah 电芯交付拉动。
- 环节增速分化:正极材料提货环比增速约 7%,磷酸铁锂正极排产环比增速约 5%—6%,低于电芯排产增速;样本企业8月下半月新增订单较上半月下滑 15%—20%,电池厂成品库存较正常周转多出 5—7 天;9月终端实际装机测算增速约 6%—7%,呈现排产先于装机的特征。
- 光伏与风储价格:InfoLink 8月26日数据显示,多晶硅致密料与颗粒硅均价虽均回升至 40 元/kg(周环比分别+27%与+29%),但当周未形成大宗现货成交;近期组件集采公示均价回落至 0.705 元/W(环比-4.1%),产业链处于报价试探与交付成交错位阶段。国内储能电芯集采中标价格处于 0.38—0.41 元/Wh 区间。
| 环节 |
9月口径与价格 |
环比/结构变化 |
数据与事实边界 |
| 中国锂电总市场 |
预排产约 332GWh |
环比增长 9.2% |
涵盖动力、储能与消费电池;产业调研预排产口径 |
| 储能电芯 |
预排产约 130GWh |
占中国总量 39% |
增量主要由面向海外项目的 314Ah 产品拉动 |
| 正极材料提货 |
环比增长约 7% |
低于电芯增速约 2pct |
磷酸铁锂正极排产环比增长 5%—6% |
| 光伏硅料 |
均价 40 元/kg |
致密料+27%,颗粒硅+29% |
InfoLink 8月26日口径;当周未见现货大宗成交 |
| 光伏组件 |
均价 0.705 元/W |
环比下降 4.1% |
近期集采投标区间 0.624—0.883 元/W |
| 风电招标 |
年初至今陆风 56.9GW、海风 2.6GW |
最新一周陆风 0.2GW |
8月陆风含塔筒均价 2,152 元/kW(中泰证券统计) |
美国电网设备:BPS安全审查延伸至软硬件与存量设备
核心逻辑: 美国电力系统安全审查由传统硬件采购向软件、远程维护与存量设备全生命周期延伸,合规门槛上移。
8月26日,特朗普签署第14420号行政令《宣布国家紧急状态以保护美国大容量电力系统》(Bulk-Power System, BPS):
- 审查范围扩展:行政令将 69kV 及以上输电系统设备、大型变压器、并网逆变器、储能系统、发电机及工业控制系统纳入审查,并首次将配套软件、固件、远程访问和运维服务纳入管控范围。
- 交易与存量设备规则:禁止在交易涉及“受覆盖外国实体”且经美国能源部(DOE)认定存在不可接受国家安全风险时,采购、进口、转移或安装相关大容量电力系统设备;同时授权能源部对已投入运行的存量设备要求采取识别、隔离、监测、断开、替换或移除措施。
- 执行边界与过渡期:行政令要求能源部在 120 天内发布具体实施细则,在 180 天内向联邦采购规则委员会(FAR)提出采购修正建议。目前尚未公布具体受限国家、实体企业或受限产品目录,现阶段并非对所有外国电力设备的一刀切禁令。
| 规则对象 |
已明确覆盖范围 |
时间节点与执行机制 |
| 系统与硬件 |
69kV及以上输电设备、变压器、并网逆变器、储能系统、发电机及工控系统 |
适用于 2026 年 8 月 26 日之后发起的交易 |
| 数字与软件 |
运行软件、设备固件、远程访问系统及第三方维护支持协议 |
纳入网络安全与国家安全穿透审查 |
| 存量资产处置 |
授权能源部对既有设备要求识别、隔离、监测、替换或移除 |
评估需兼顾电网可靠性与替代设备可得性 |
| 实施时间表 |
能源部建立预审合格设备与供应商清单 |
能源部 120 天内发布细则;180 天内提出 FAR 采购建议 |
可控核聚变:工程节点向堆内部件与辅助系统外溢
核心逻辑: 聚变工程主线由前期的物理原理探索与单体磁体研制,向第一壁、氚循环及加热电源等系统级交付全面展开。
8月25日至28日,2026核聚变能科技与产业大会在上海举行,国内外工程装置呈现密集技术节点:
- 国内高温超导联合体:中国聚变能源有限公司牵头九家单位组建高温超导磁体创新联合体,确立 2028 年前建成 25T 试验线、2030 年前完成原型磁体的研发规划。
- 堆内部件与辅助系统采购:8月14日,安泰科技以 1.092 亿元中标紧凑型聚变装置(BEST)屏蔽包层系统第一壁采购二标段,交货期 550 天;8月26日安徽公共资源交易平台启动氚包容系统招标(要求 2027 年 7 月前完成交付);杭氧股份正为 BEST 定制大型氦制冷低温系统,高压脉冲电源与微波加热组件同步推进采购。
- 海外装置与技术验证边界:海外企业时间表需严格区分公司规划与实验结果:CFS 旗下 SPARC 装置截至 2026 年 4 月建设完成度约 75%,目标 2027 年实现等离子体净增益 Q>1;Tokamak Energy 目标为 2030 年代初的 ST-E1 示范电站提供验证;Helion 与微软签署 50MW 购电协议,设定 2028 年初始运行目标,三者均属于商业计划口径。AI 控制方面,DIII-D 装置利用深度强化学习实现提前 300 毫秒预警撕裂模,属于 2024 年《Nature》发表的实验概念验证。
| 核心分系统 |
关键材料与工程要求 |
本期重大节点与代表主体 |
| 高温超导磁体 |
YBCO/REBCO 涂层导体带材、低温绝缘材料,承受 25T 极高磁场应力 |
创新联合体确立 2028 年 25T 试验线、2030 年原型磁体目标 |
| 真空室与第一壁 |
高抗热负荷异形件精密成形与真空焊接;第一壁需耐受高热流密度冲刷 |
安泰科技 1.092 亿元中标 BEST 第一壁二标段;合锻智能推进制造 |
| 偏滤器与氚循环 |
钨装甲与铜合金热沉;增殖包层涉及锂基固态/液态材料及高效氚提纯分离 |
8月26日安徽启动氚包容系统设备招标,计划 2027 年 7 月完成 |
| 低温与电源系统 |
大型氦/氮循环深低温制冷系统;高压脉冲电源与高频微波辅助加热部件 |
杭氧股份定制 BEST 80K 低温系统;高压电源与射频部件密集采购 |
产业研判: 新能源出海面临由关税壁垒向电网国家安全审查深化的新环境,具备本地化认证与合规隔离能力的设备企业抗风险能力更强;可控核聚变产业链正由前期的学术研发阶段正式步入百亿级高端装备招标采购与工业验证周期。
四、宏观政策与央行年会:沃什Jackson Hole首秀释鹰,美债回购与通胀韧性博弈
8月28日,美联储新任主席凯文·沃什(Kevin Warsh)在怀俄明州杰克逊霍尔全球央行年会上发表上任后首场主旨演讲,明确表态通胀回落至2%目标的路径仍具挑战,正式宣布美联储告别前瞻指引(Forward Guidance),直面 AI 基建与能源需求对供给侧成本构成的结构性支撑。长端美债收益率承压,财政部美债回购操作与货币政策预期引发多方博弈。
沃什杰克逊霍尔演讲:告别前瞻指引,直面结构性通胀
核心逻辑: 沃什表态打破了市场对宽松周期的单边预期,确立了以应对供给侧成本黏性为核心的货币政策新框架。
美联储主席沃什在 8 月 28 日的演讲中作出如下表述:
- 通胀目标与政策路径:强调通胀尚未完全降温,重申美联储将坚定捍卫 2% 通胀目标的政策信誉;正式宣布美联储将不再依赖僵化的前瞻指引(Forward Guidance),利率调整将依据宏观读数展现更高灵活性。
- AI 投资与供给冲击:沃什指出,虽然 AI 技术在中长期具备提升全要素生产率的潜力,但在当前阶段,AI 数据中心、电网改造和先进制造业回流带来的庞大资本开支与电力需求,正在对大宗商品、能源及劳动力市场形成持续的供给端成本支撑。
- 联储官员表态:克利夫兰联储主席哈马克与堪萨斯联储主席施密德在年会期间均发表偏鹰表态,认为资本市场流动性依然宽裕,若后续核心通胀数据出现反弹,美联储必须保留加息或延长限制性利率周期的政策选项。
财政部美债回购引发自由市场定价争议
核心逻辑: 财政部通过回购操作干预长端国债流动性,遭到对冲基金资深投资人的公开审视,推动避险资金向实物资产与加密资产分流。
8月下旬,美国财政部部长贝森特(Bessent)推进的美债主动回购与流动性支持计划持续引发市场热议:
- 市场操作:财政部通过常规性回购操作买入流动性较差的旧券(Off-the-run),压低长端美债期限溢价,缓解巨额财政赤字对国债发行利率的向上冲击。
- 资深投资人批评:对冲基金经理斯坦利·德鲁肯米勒(Stanley Druckenmiller)在 8 月 25 日公开指出,财政部对国债市场的主动干预扭曲了债券市场的自然价格发现功能,本质上构成了财政赤字的变相货币化;阿波罗全球管理首席经济学家 Torsten Slok 亦指出美债回购如同“笼罩在市场上的乌云”,可能在中期推升通胀预期。
- 资产定价传导:长端美债收益率在 4.35%—4.45% 区间震荡,黄金(GLD)与数字资产(BTC)在高位获得抗通胀与抗法币贬值资金的持续配置。
五、算力与大模型:B200租金回调至6美元,预测市场锁定9—10月发布窗口
GPU 云租赁市场数据显示,B200 现货小时租金自前期高点 6.95 美元回调至 6.01 美元/小时(周环比-13.5%),H100 SXM 维持在 2.93 美元/小时;DRAM 与 NAND 价格指数平稳;预测市场数据显示前沿大模型核心发布窗口仍集中在 9—10 月。
GPU 云租赁与存储价格指数
核心逻辑: B200 现货租金在区域算力集群集中交付后出现阶段性供需再平衡,存储现货价格指数高位企稳。
根据 GPU 云租赁市场最新跟踪数据:
- H100 SXM 价格:截至 2026 年 8 月 28 日,H100 SXM 现货租金报 2.93 美元/小时(较 2 月初的 1.67 美元累计上涨 75%)。
- B200 价格与比价:B200 现货租金由 8 月中旬的 6.95 美元高位回落至 6.01 美元/小时(较 2 月初的 2.86 美元累计上涨 110%);B200 与 H100 的租金比价为 2.05 倍,反映算力供给在各区域加速上线后的局部供需缓和。
- 存储价格指数:截至 2026 年 8 月 25 日,DRAM 价格指数报 4,275(较 2025 年 11 月上涨 124%),NAND 价格指数报 2,980(较 2025 年 11 月上涨 107%),两大存储指数周环比基本持平。
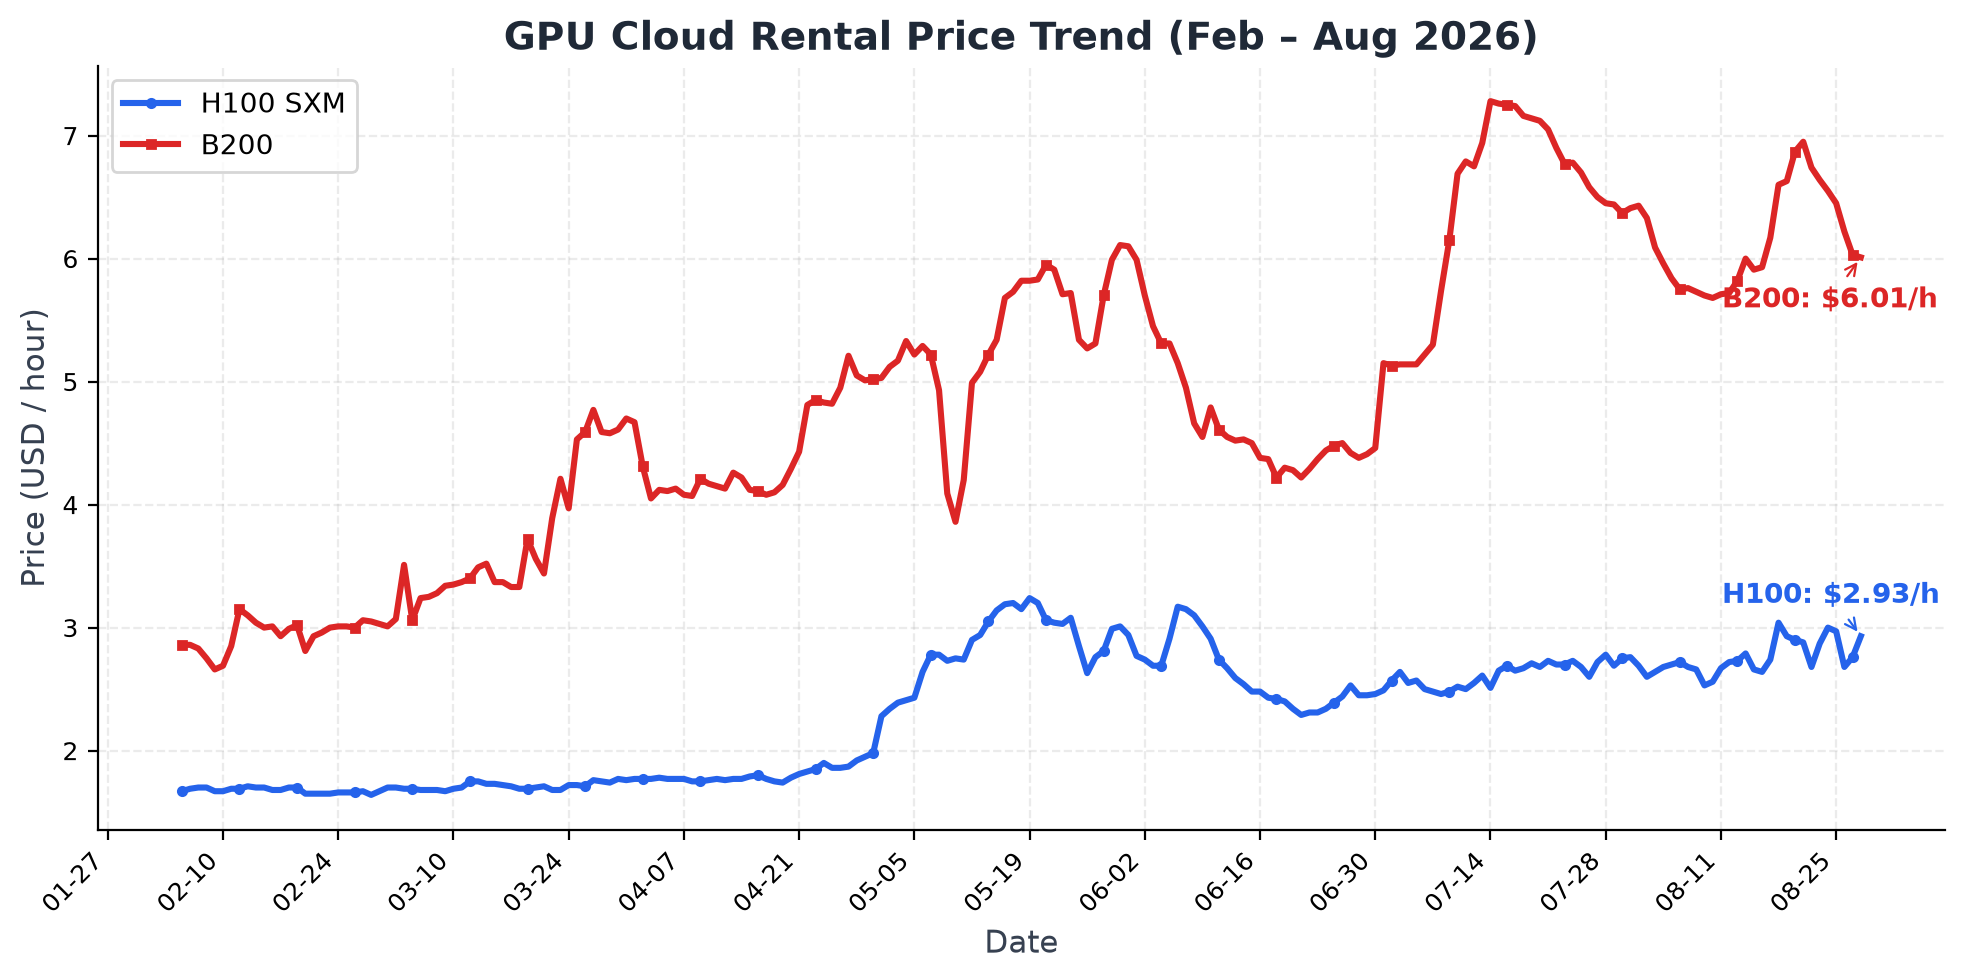
GPU云租赁价格走势(H100 SXM vs B200)
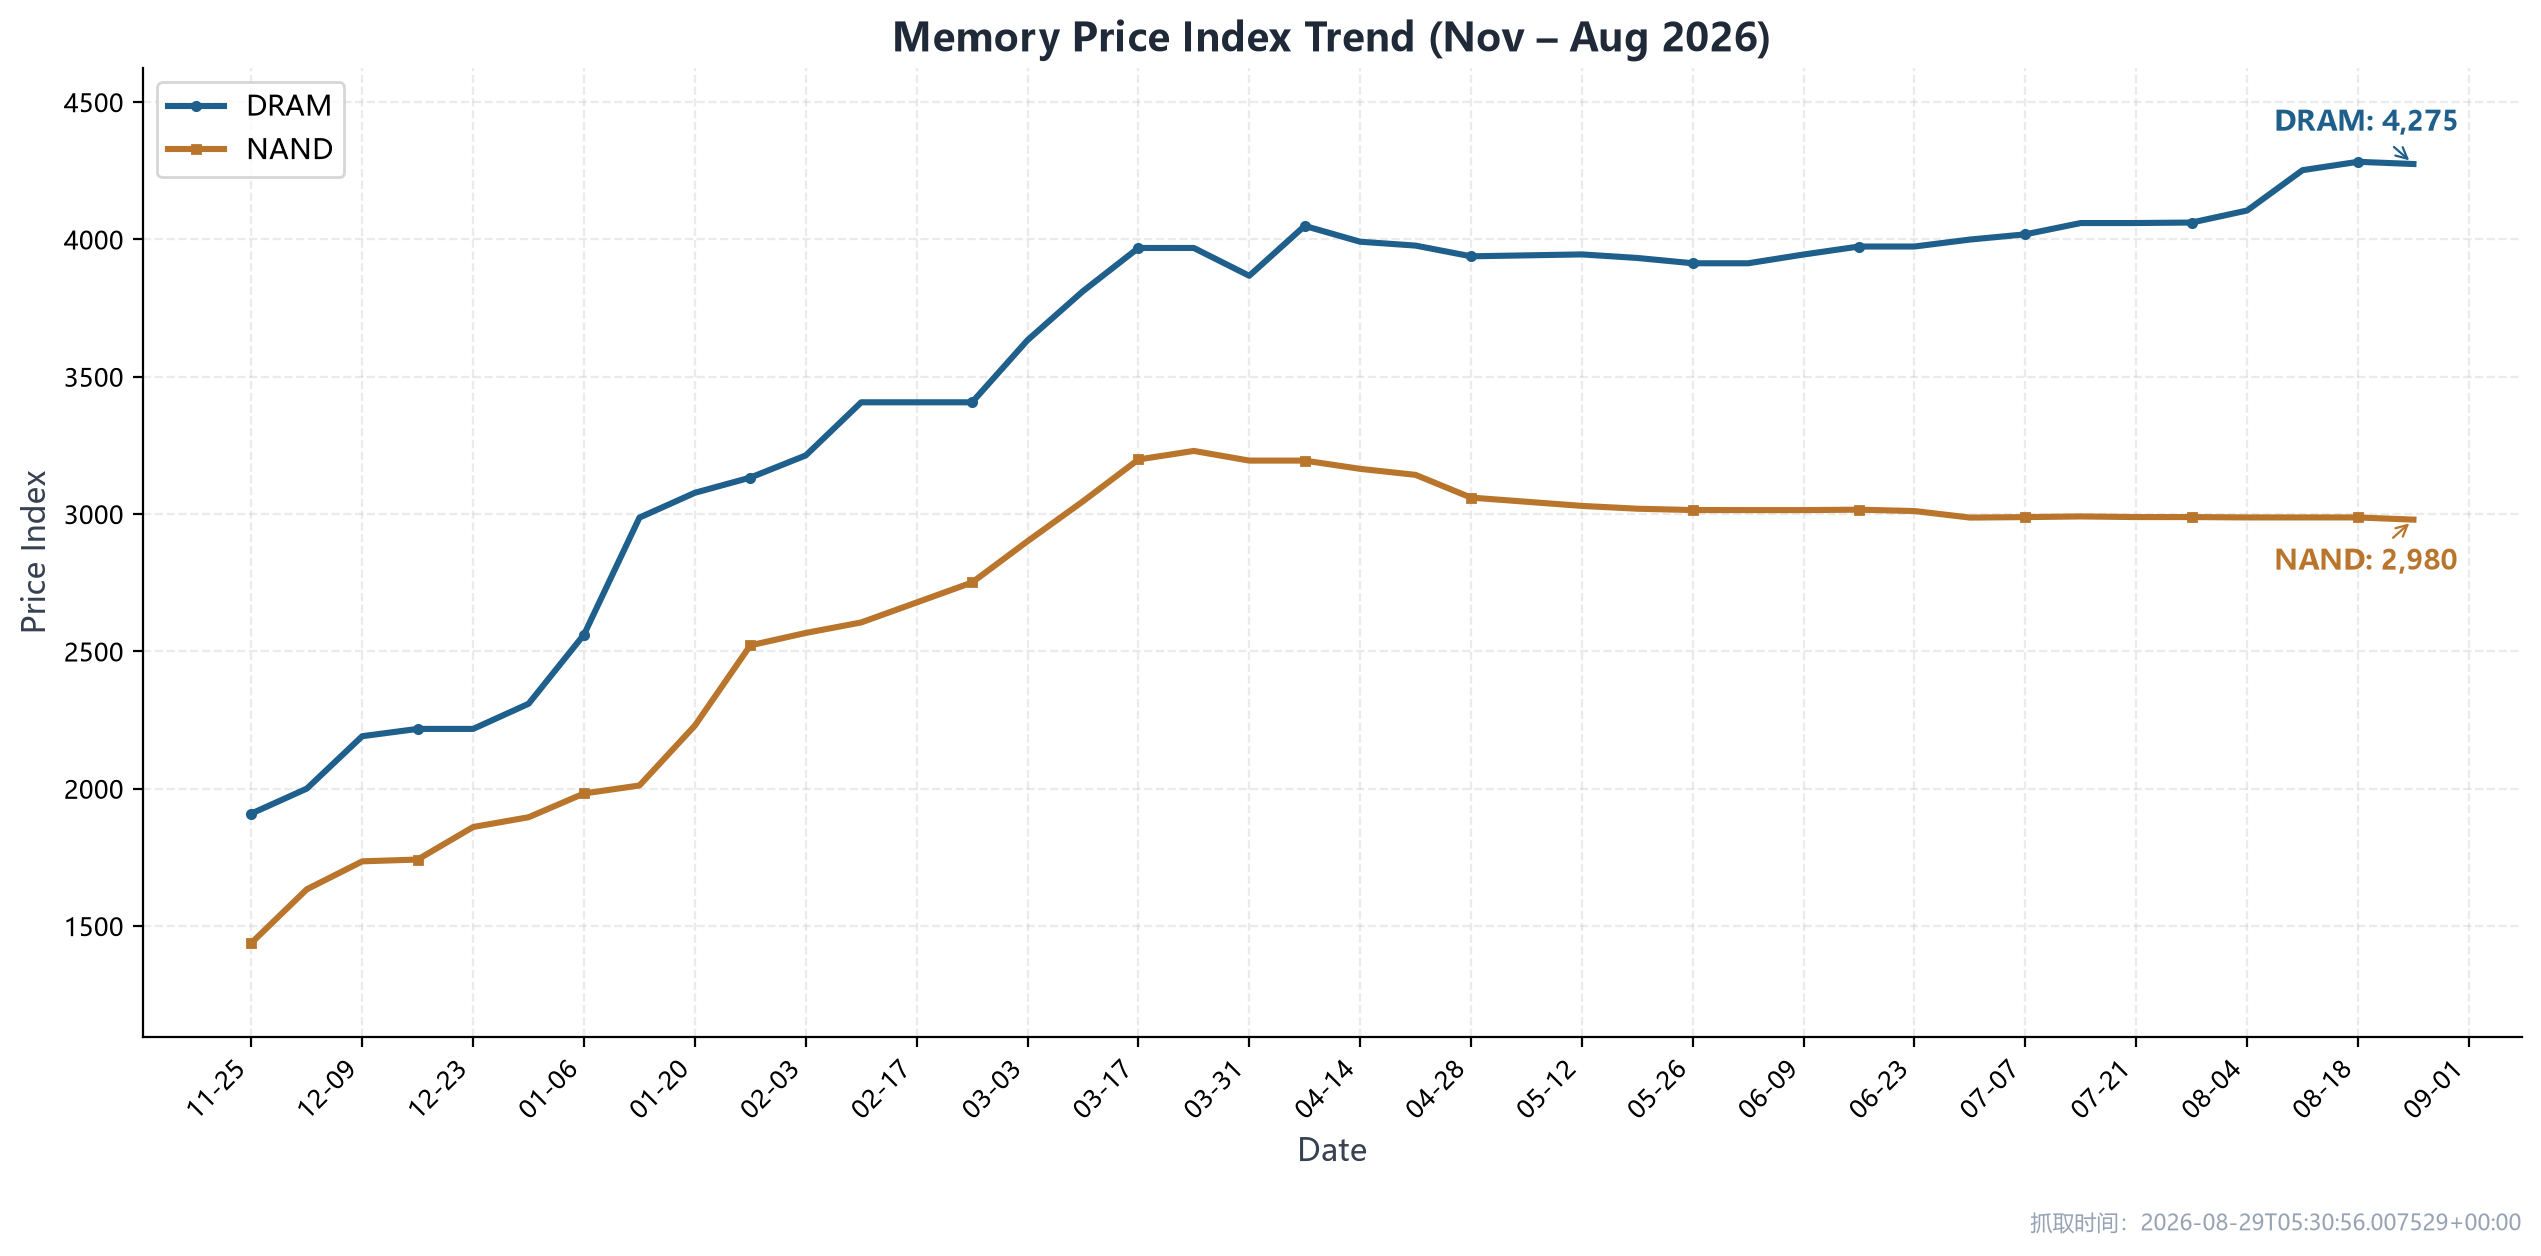
DRAM与NAND价格指数走势
大模型评测与预测市场发布窗口
核心逻辑: 开源与闭源多模态模型加速迭代,预测市场对下一代旗舰模型的公开发布窗口形成相对集中的概率定价。
在 LMArena 最新评测中,Anthropic 在 Text(claude-fable-5)、Code(claude-opus-5-max)、Vision(claude-fable-5)及 Document(claude-opus-5-high)保持前列;OpenAI gpt-5.6-sol-xhigh 在 Search 榜单登顶;阿里 wan3.0 与 MiniMax minimax-h3 在视频生成子榜单中位列前茅。
| 榜单 | 第1名 | 第2名 | 第3名 | 第4名 | 第5名 |
|---|
| Text | claude-fable-5 | claude-opus-4-6-high | claude-opus-4-7-high | muse-spark-1.2 (xHigh) | claude-opus-4-6 |
| Code | claude-opus-5-max | kimi-k3-max | qwen3.8-max | claude-opus-5-high | grok-4.6-high |
| Vision | claude-fable-5 | claude-opus-4-7-high | qwen3.8-max | claude-opus-4-7 | claude-opus-4-6-high |
| Document | claude-opus-5-high | claude-opus-4-6 | claude-opus-4-6-high | claude-fable-5 | claude-opus-4-7 |
| Search | gpt-5.6-sol-xhigh | claude-opus-4-6-search | gpt-5.5-search | claude-opus-4-7 | claude-fable-5 |
| Text-to-Image | gpt-image-2 (medium) | mai-image-2.6-preview Microsoft | grok-imagine-image-2.0 (low) | reve-2.1 | muse-image |
| Image Edit | gpt-image-2 (medium) | grok-imagine-image-2.0 (low) | mai-image-2.6-preview Microsoft | muse-image | mai-image-2.5 Microsoft |
| Text-to-Video | gemini-omni-1.1-flash | gemini-omni-flash | Flux flux-3-video Black Forest | dreamina-seedance-2.0-720p | dreamina-seedance-2.5-720p |
| Image-to-Video | minimax-h3 | gemini-omni-1.1-flash | dreamina-seedance-2.5-720p | dreamina-seedance-2.0-720p | gemini-omni-flash |
| Video Edit | wan3.0 | dreamina-seedance-2.5-720p | minimax-h3 | gemini-omni-flash | dreamina-seedance-2.0-720p |
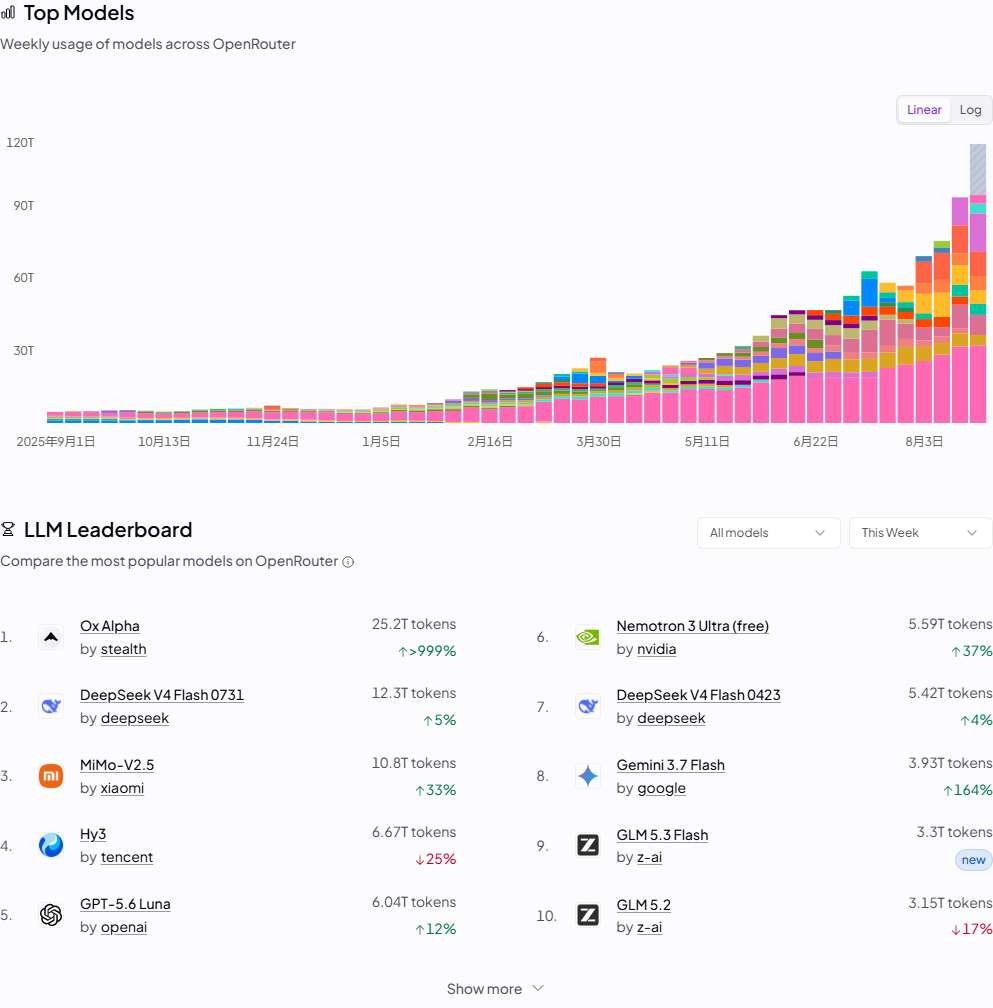
OpenRouter Top Models 与 LLM Leaderboard(数据来源:openrouter.ai)
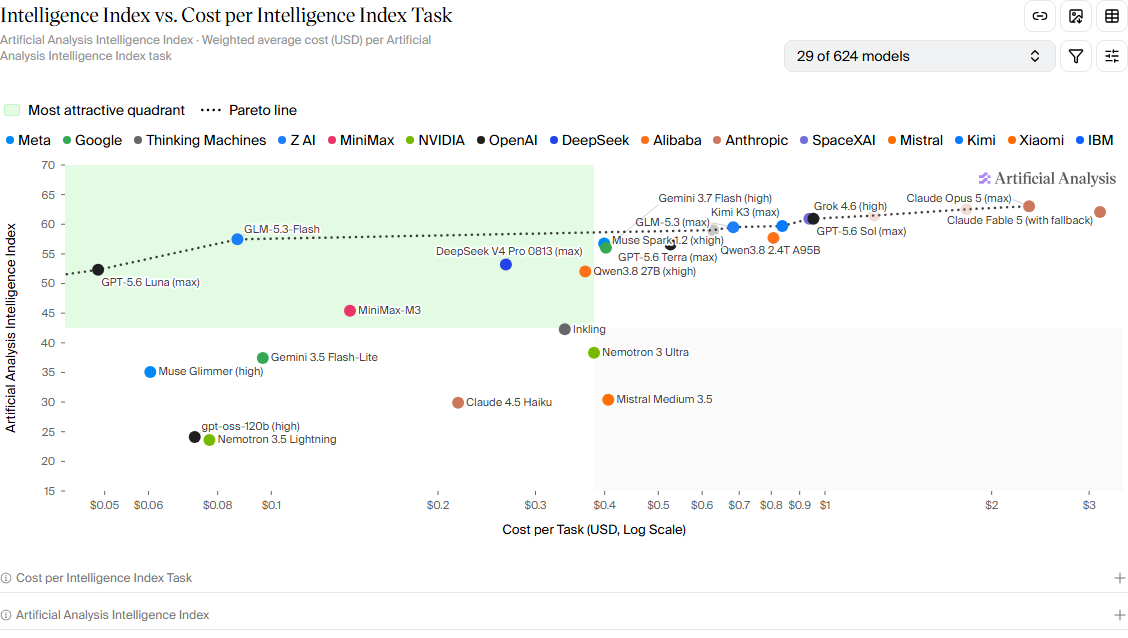
模型智能度与单位任务成本
预测市场(Polymarket、Kalshi)对前沿大模型发布窗口的最新概率定价如下:
- OpenAI「Astra」:9月1日–9月15日窗口概率为 40.7%,9月16日–9月30日为 33.8%,9月底前累计概率为 77.3%。
- Anthropic「Mythos-Class」:9月2日–10月1日窗口概率为 38.0%,10月2日–11月1日为 20.0%。
- 谷歌「Next Gemini Pro」:市场预期集中于四季度,11月及之后发布的概率为 35.0%。
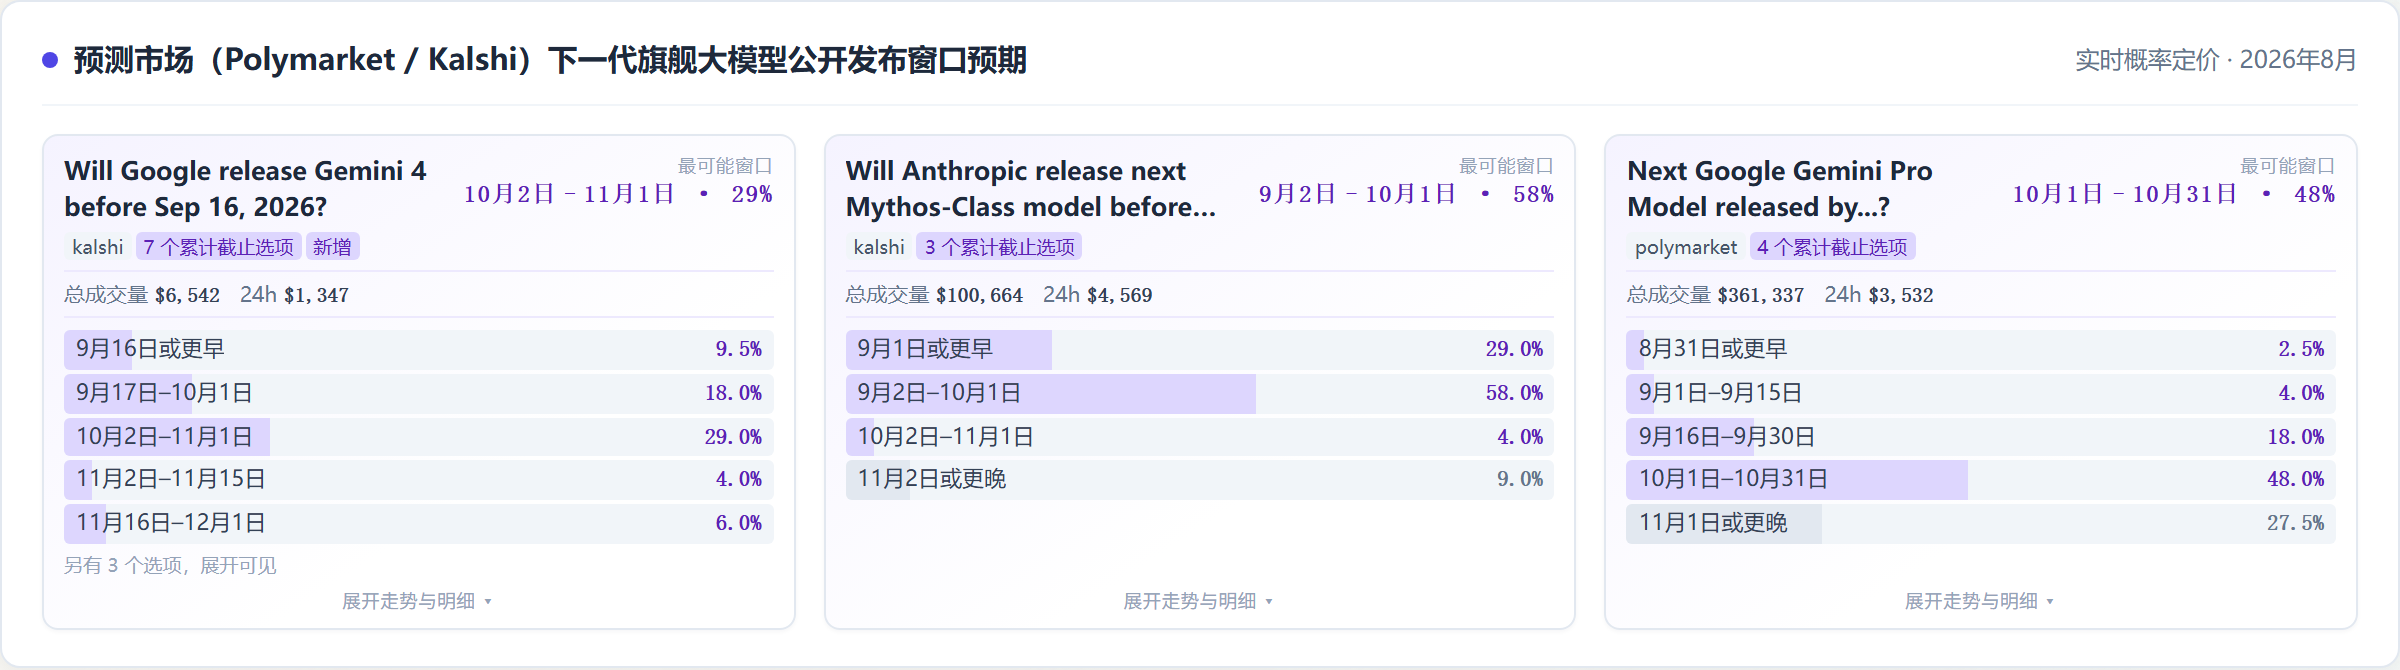
预测市场前沿大模型下一代旗舰发布窗口预期
六、区块链与稳定币:主要稳定币市值达2,833亿美元,BTC处于8万美元关口整理
截至8月29日,BTC 在 78,000 美元附近整固,全球主要稳定币总市值增至 2,833 亿美元。美债回购操作与宏观流动性博弈加深,合规稳定币在跨国结算与加密生态中的资产规模持续扩大。
加密资产行情与宏观流动性特征
核心逻辑: BTC 在 80,000 美元整数关口下方进行区间换手,长端利率高位波动与避险需求并存。
- 价格与区间:截至 2026 年 8 月 29 日,BTC 报 77,820 美元,近 7 日变动 -0.63%,近 30 日涨幅 21.75%,90 日交易区间为 58,566—80,268 美元;ETH 维持在 2,980 美元附近(90 日区间为 2,120—3,850 美元)。
- 宏观驱动:市场在沃什鹰派讲话与财政部美债回购之间寻找平衡,抗通胀资金对数字黄金叙事的配置保持平稳。
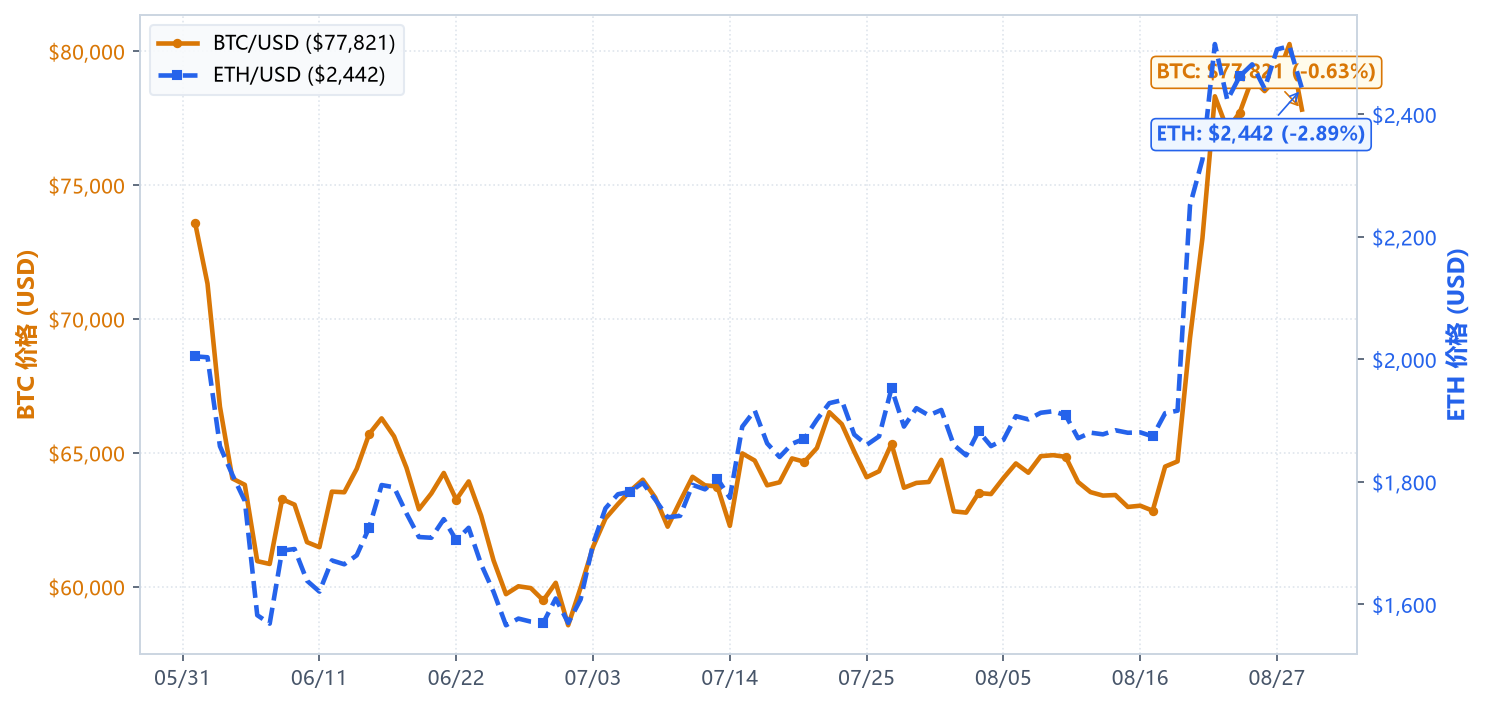
BTC与ETH价格走势及90日区间
稳定币规模与市场份额分布
核心逻辑: 头部稳定币集中度进一步提升,USDT 与 USDC 合计市占率达到 90.9%。
DeFiLlama 最新跟踪数据显示:
- 总市值规模:全球前八大主要稳定币总市值达到 2,833 亿美元。
- 币种分布:
- Tether(USDT):市值录得 1,833.9 亿美元,市场份额为 64.73%;
- USD Coin(USDC):市值录得 741.7 亿美元,市场份额为 26.18%;
- 其他核心币种:Sky Dollar(USDS)为 66.7 亿美元(2.35%),Dai(DAI)为 48.1 亿美元(1.70%),World Liberty Financial USD(USD1)为 41.6 亿美元(1.47%),Ethena USDe(USDE)为 40.7 亿美元(1.44%),Global Dollar(USDG)为 32.7 亿美元(1.15%),BlackRock USD(BUIDL)为 27.9 亿美元(0.99%)。
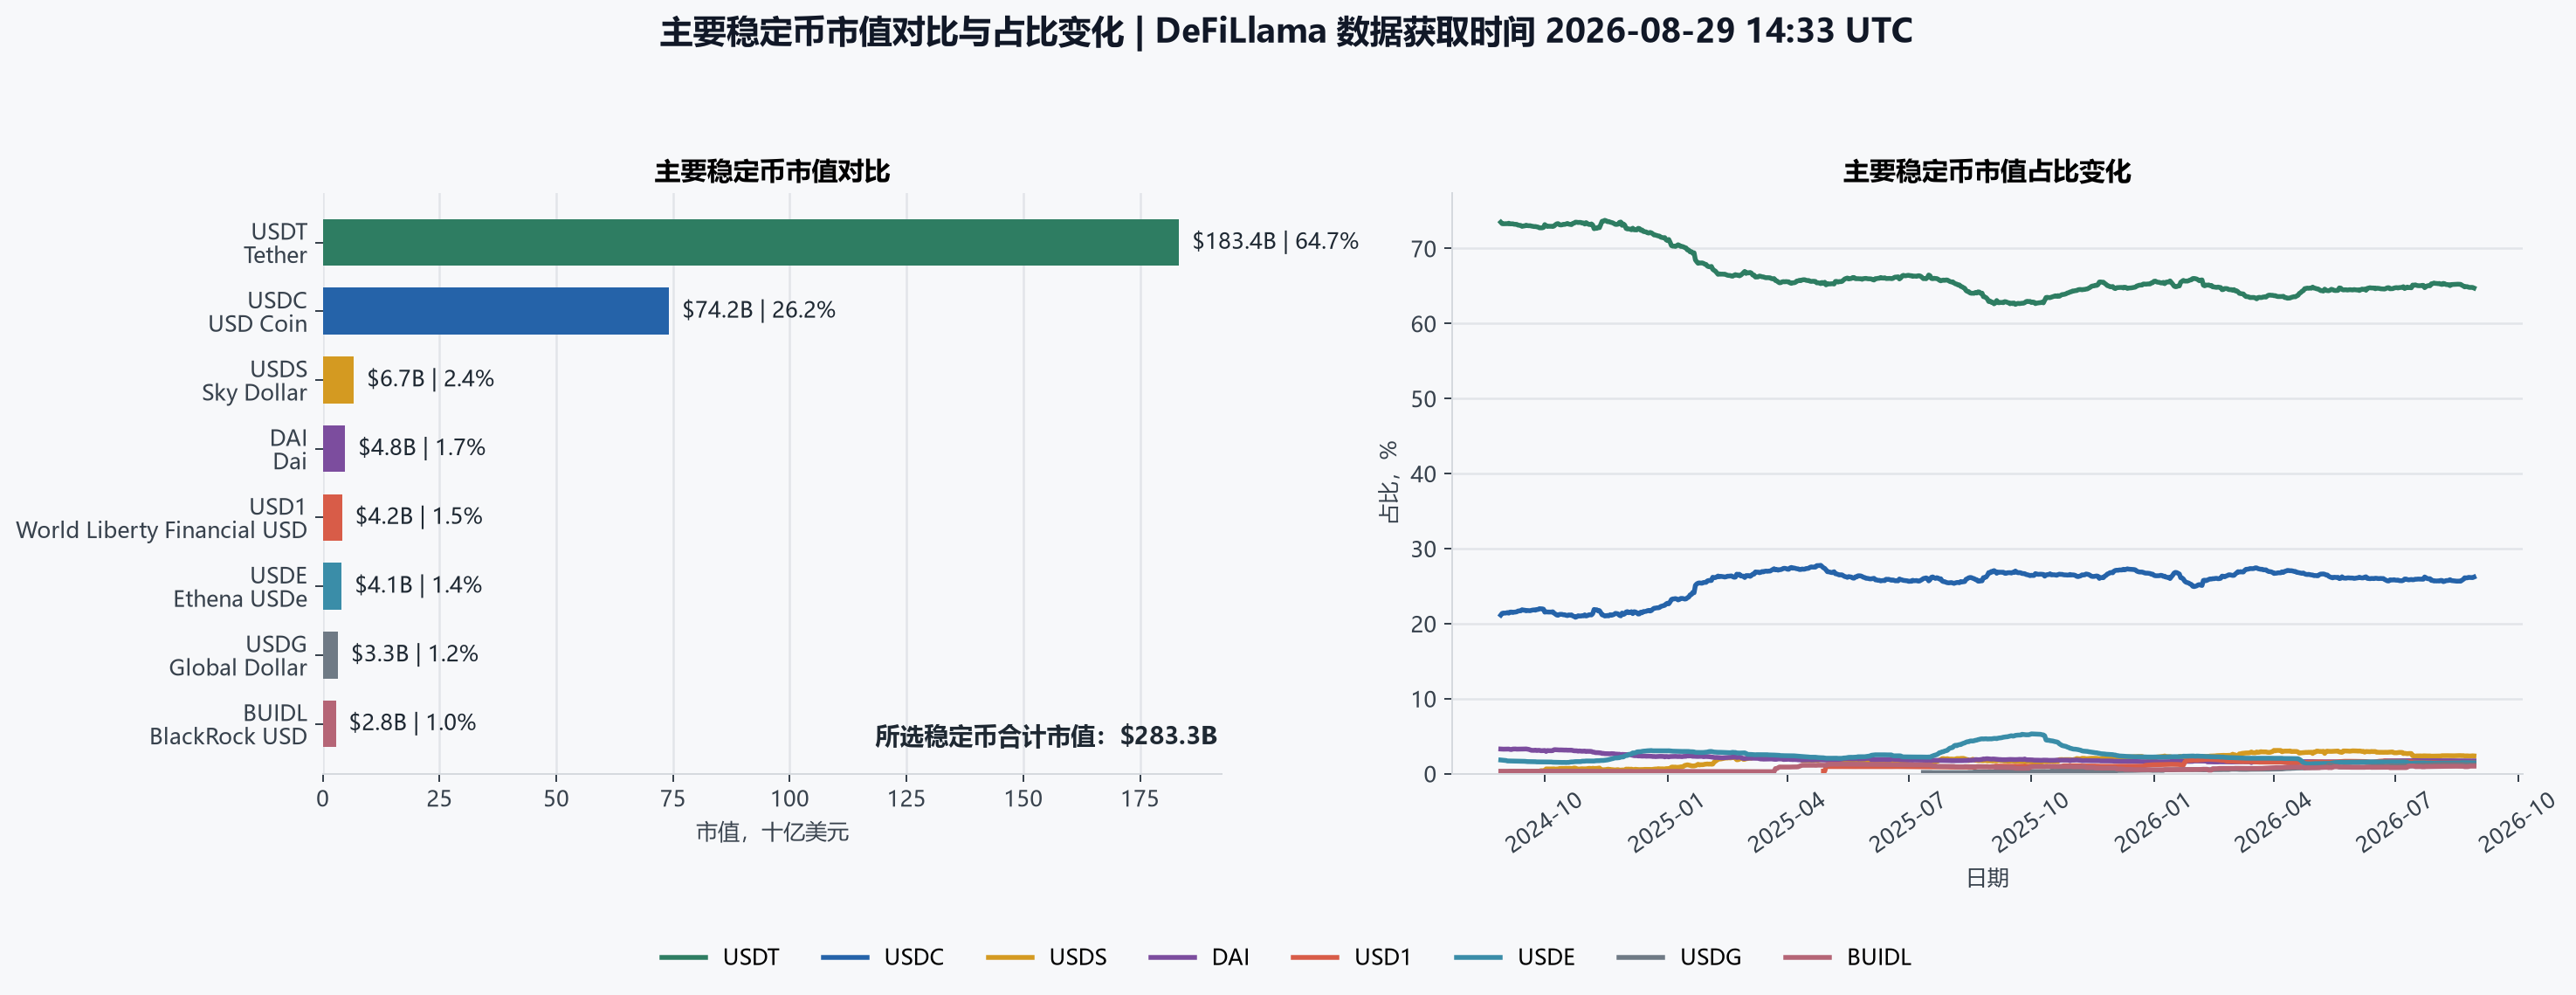
主要稳定币市值与市场份额
七、美股财报:标普500二季度盈利增速达52%,创五年新高
FactSet 8月28日数据显示,标普500成分股中已有97%完成二季度业绩披露,86%的公司EPS超出市场预期,77%营收超预期;标普500混合盈利同比增速达52.0%,创2021年Q2以来最高水平。整体远期估值回归至历史中枢附近,三季度业绩指引以积极为主。
FactSet 核心指标与二季度财报全景
核心逻辑: 标普500二季度盈利超预期比例与净利润增速均创下阶段性新高,远期估值回归至历史中枢附近。
FactSet 8 月 28 日发布的最新 Earnings Insight 报告显示:
- 超预期表现:在已披露业绩的 97% 标普 500 公司中,86% 的公司实际 EPS 高于分析师一致预期(五年均值为 77%,十年均值为 74%),77% 的公司营收高于预期。
- 净利润增速:标普 500 指数 2026 年 Q2 混合盈利同比增速达到 52.0%。若最终确认为 52.0%,将创下自 2021 年二季度(91.6%)以来的最高季度同比增速;而在 6 月 30 日季初,该指标预估仅为 23.1%。11 个一级行业中有 10 个行业的盈利预期较季初上修。
- 估值水平与指引:标普 500 指数未来 12 个月远期市盈率(Forward 12-month P/E)为 19.6x,低于五年均值(19.9x),高于十年均值(19.0x)。在发布三季度指引的公司中,63 家给出积极指引,35 家给出消极指引。
八、日历及IPO
08月31日(周一):盘前FRO、SAIC;盘后CANG
09月01日(周二):盘前NIO、MDT;盘后DELL、PANW、MDB、CRDO、GTLB
09月02日(周三):盘前CXM;盘后AVGO、SNOW、HPE、NTAP、AI
09月03日(周四):盘前CIEN;盘后ZS、DOCU、IOT、LULU、PATH、AMBA
09月04日(周五):盘前KNOP
| 周一 08.31 |
周二 09.01 |
周三 09.02 |
周四 09.03 |
周五 09.04 |
| 盘前 |
盘前 |
盘前 |
盘前 |
盘前 |
FRO
SAIC
LX |
NIO
MDT
DAVA |
CXM
DAKT
OLLI |
CIEN
CPB
TTC
MOMO |
KNOP |
| 盘后 |
盘后 |
盘后 |
盘后 |
盘后 |
| CANG |
DELL
PANW
MDB
CRDO
GTLB |
AVGO
SNOW
HPE
NTAP
AI |
ZS
DOCU
IOT
LULU
PATH
AMBA |
|
| 宏观 |
宏观 |
宏观 |
宏观 |
宏观 |
|
8月ISM制造业PMI(10:00 ET)
7月营建支出(10:00 ET) |
7月JOLTS职位空缺(10:00 ET)
美联储经济褐皮书(14:00 ET) |
8月ADP就业人数(08:15 ET)
8月ISM服务业PMI(10:00 ET) |
8月非农就业人口变动(08:30 ET)
8月失业率(08:30 ET)
8月平均时薪(08:30 ET) |