本期首页 · Executive Brief
本周摘要
1️⃣ AI资本开支:市场再次惩罚Capex。 7月22日Alphabet披露Q2收入同比+24%、云收入+82%,但全年Capex指引上调至1950—2050亿美元、单季自由现金流转负,次日股价跌约6%;7月23日英特尔收入高出预期约12%、EPS约为预期的两倍,因2026年Capex指引上调至200亿美元以上,次日收跌超6%;特斯拉Capex同比+142%、自由现金流两年多以来首次转负,叠加经营利润下滑57%,单日下跌14.5%。三家同遭抛售,平台估值的锚正从投入意愿切换到现金转化,且主营越弱、惩罚越重;下周微软、Meta、亚马逊财报是同一逻辑的检验点。
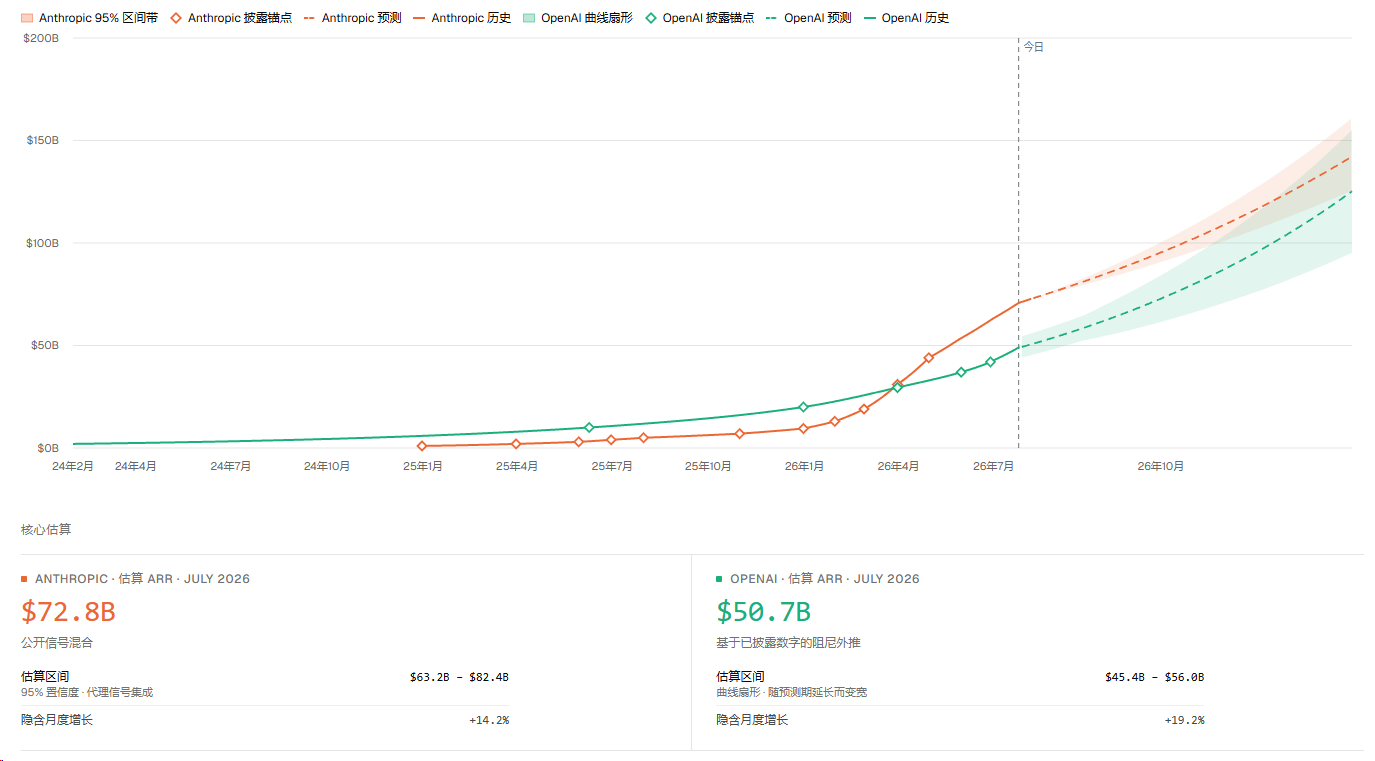
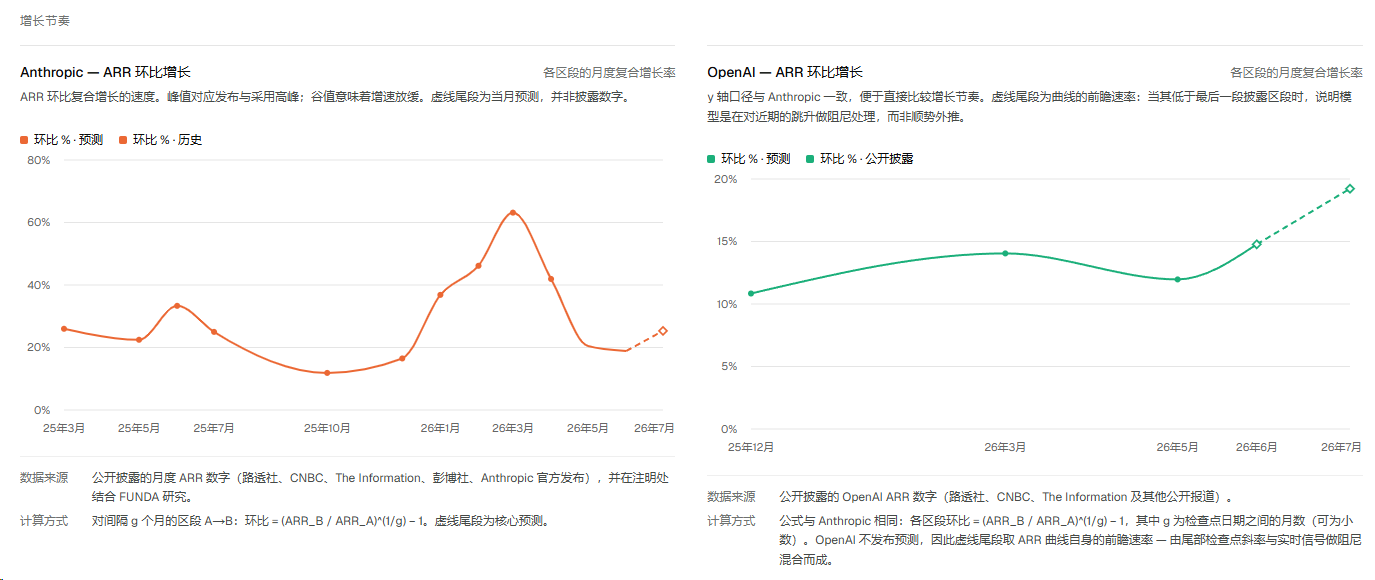
2️⃣ AI大模型:ARR增速环比下降,年末两家ARR合计2650亿。 FUNDA 7月25日估算Anthropic、OpenAI 当前ARR分别为728亿、507亿美元,月环比+14.2%和+19.2%,较一季度30%—80%的增速回落;若要兑现年末1400亿、1250亿美元的预期,未来五个月月复合增速须达14.0%和19.8%。考虑到价格战和开源模型竞争,ARR兑现难度较大。
3️⃣ 商业航天:Flight 13 Upper Stage成功溅落,助推器复用未成功。 7月24日22:51 UTC星舰Flight 13发射,Ship 40首次部署20颗Starlink V3卫星、完成太空Raptor二次点火和印度洋溅落;助推器20着陆点火仅5/13发动机工作,以较高速度撞击墨西哥湾海面。
4️⃣ 美股财报:超预期但股价不涨。 截至7月24日,27%的标普500公司披露Q2,86%的公司EPS超预期(五年均值78%)、超预期幅度剔除Alphabet后为12.6%(五年均值7.0%),但超预期公司财报窗口平均下跌0.3%(五年均值上涨1.0%),不及预期公司下跌4.0%(五年均值下跌3.0%)。指数盈利增速37.9%为2021年Q3以来最高,其中Alphabet一家贡献了过去一周净增量的92%,剔除后为25.9%、净利率由15.7%降至14.4%。forward P/E 20.1倍、trailing P/E 27.5倍均高于五年与十年均值。
5️⃣ 下周日历:观察Capex惩罚是否扩散。 周三盘后FOMC和微软、Meta财报,周四盘后苹果与亚马逊披露业绩。
一、AI资本开支:市场惩罚Capex,谷歌、英特尔、特斯拉同遭抛售
7月22日Alphabet披露Q2收入同比+24%、云收入+82%,同时将全年Capex指引由1800—1900亿美元上调至1950—2050亿美元,单季自由现金流降至-59亿美元,次日股价收跌约6%。7月23日英特尔披露Q2收入高出市场预期约12%、EPS约为预期的两倍;因2026年Capex指引上调至200亿美元以上、2027年“显著更高”,次日股价收跌超6%。同周特斯拉出现两年多以来首次负自由现金流,股价单日下跌14.5%。三份财报换来同一种定价:抛售Capex的付款方。
谷歌: 单季收入1198亿美元、同比+24%,经营利润408亿美元、同比+30%,云收入248亿美元、同比+82%,云业务积压订单5140亿美元、经营利润率35.6%——公司历史上最强的季度之一。股价仍跌约6%,估值由现金流量表决定:单季Capex 449亿美元、约为去年同期的两倍,其中约60%投向服务器、约40%投向数据中心与网络;经营现金流391亿美元只能覆盖约87%的投入。CFO Ashkenazi明确2027年投入将继续显著上升。
英特尔: 收入161亿美元、同比+25%,高出市场预期约12%;非GAAP EPS 0.42美元、约为预期的两倍;非GAAP毛利率41.8%、高出指引280个基点;数据中心与AI收入63亿美元、同比+59%;Q3收入指引中值163亿美元、高出预期约8%。盘后股价涨约12%至112美元上方。同一场电话会上,CFO Zinsner将2026年Capex指引由180亿美元上调至200亿美元以上,称2027年将“显著更高”、可能动用资本市场融资;单季调整后自由现金流-84亿美元。
特斯拉:现金流转负后,长期投入叙事失去保护。 Q2非GAAP EPS 0.33美元、市场预期约0.53美元;经营利润3.98亿美元、同比下降57%,经营利润率压缩至1.4%;资本开支58亿美元、同比增长142%,自由现金流-11亿美元,为两年多以来首次转负,股价单日下跌14.5%。其资本开支包含AI、算力、机器人、自动驾驶与产能投入,市场没有继续给予“远期项目投入”估值溢价,而是直接按照现金流恶化定价。特斯拉与谷歌、英特尔的区别在于主营的状态:谷歌、英特尔是主营超预期仍因Capex被卖,特斯拉是主营利润承压叠加现金流转负。这进一步验证:当主营业务增速或利润承压时,长期AI Capex更容易被视为现金消耗,而非成长性投资。
我们的认为: 市场质疑Hyperscaler的资本开支,本质是质疑模型公司的收入兑现。Coding是当前最成熟的付费垂类,但其高频ARR增速已从Q1下降(见本期第二章)。市场对于其年末的ARR预期依然很高,我们认为超预期很困难。
二、AI大模型:ARR 增速环比下降,当前预期 A/O 两家年底ARR达140B/125B
FUNDA截至7月25日的ARR估算为Anthropic 728亿美元、OpenAI 507亿美元,隐含月度增速分别为14.2%和19.2%;低于Q1的30%—80%的环比增速。FUNDA预期年末Anthropic、OpenAI ARR分别达到1400亿、1250亿美元,从7月基数倒推,未来五个月须实现14.0%和19.8%的月复合增长。
高频数据确认“环比增速下降”。 FUNDA是以公开披露、OpenRouter份额、Vercel模型支出等变量构建的估算,并非公司口径;其7月环比ARR增速为Anthropic 14.2%、OpenAI 19.2%。Yipit测算,截至7月12日,Anthropic ARR约730亿美元,较6月底的670亿美元增长9.0%;OpenAI ARR约450亿美元,较6月底的420亿美元增长7.1%。二级市场定价看的是增长斜率,当前增速已经低于一季度30%—80%的环比增速。
我们认为: 市场对Anthropic 和OpenAI 年末1400亿、1250亿美元ARR的假设Price in 了较高的增速。B端企业正在寻求替代昂贵闭源模型的方法,开源模型、模型路由与私有化部署均是可快速实施的降本路径。在ARR增速的第二曲线形成之前,行业可能持续处于逆风状态。
OpenRouter调用量:本周环比下降
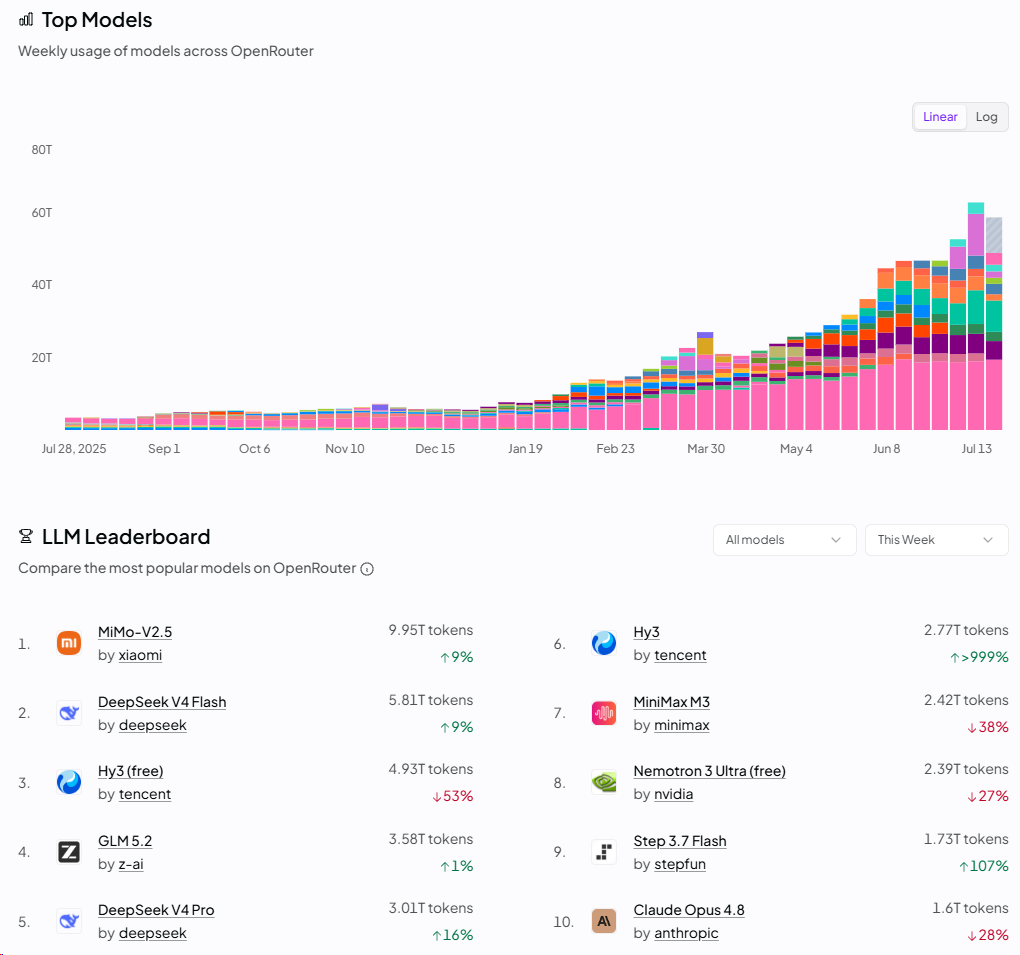
Token调用量排名
GPU租赁价格
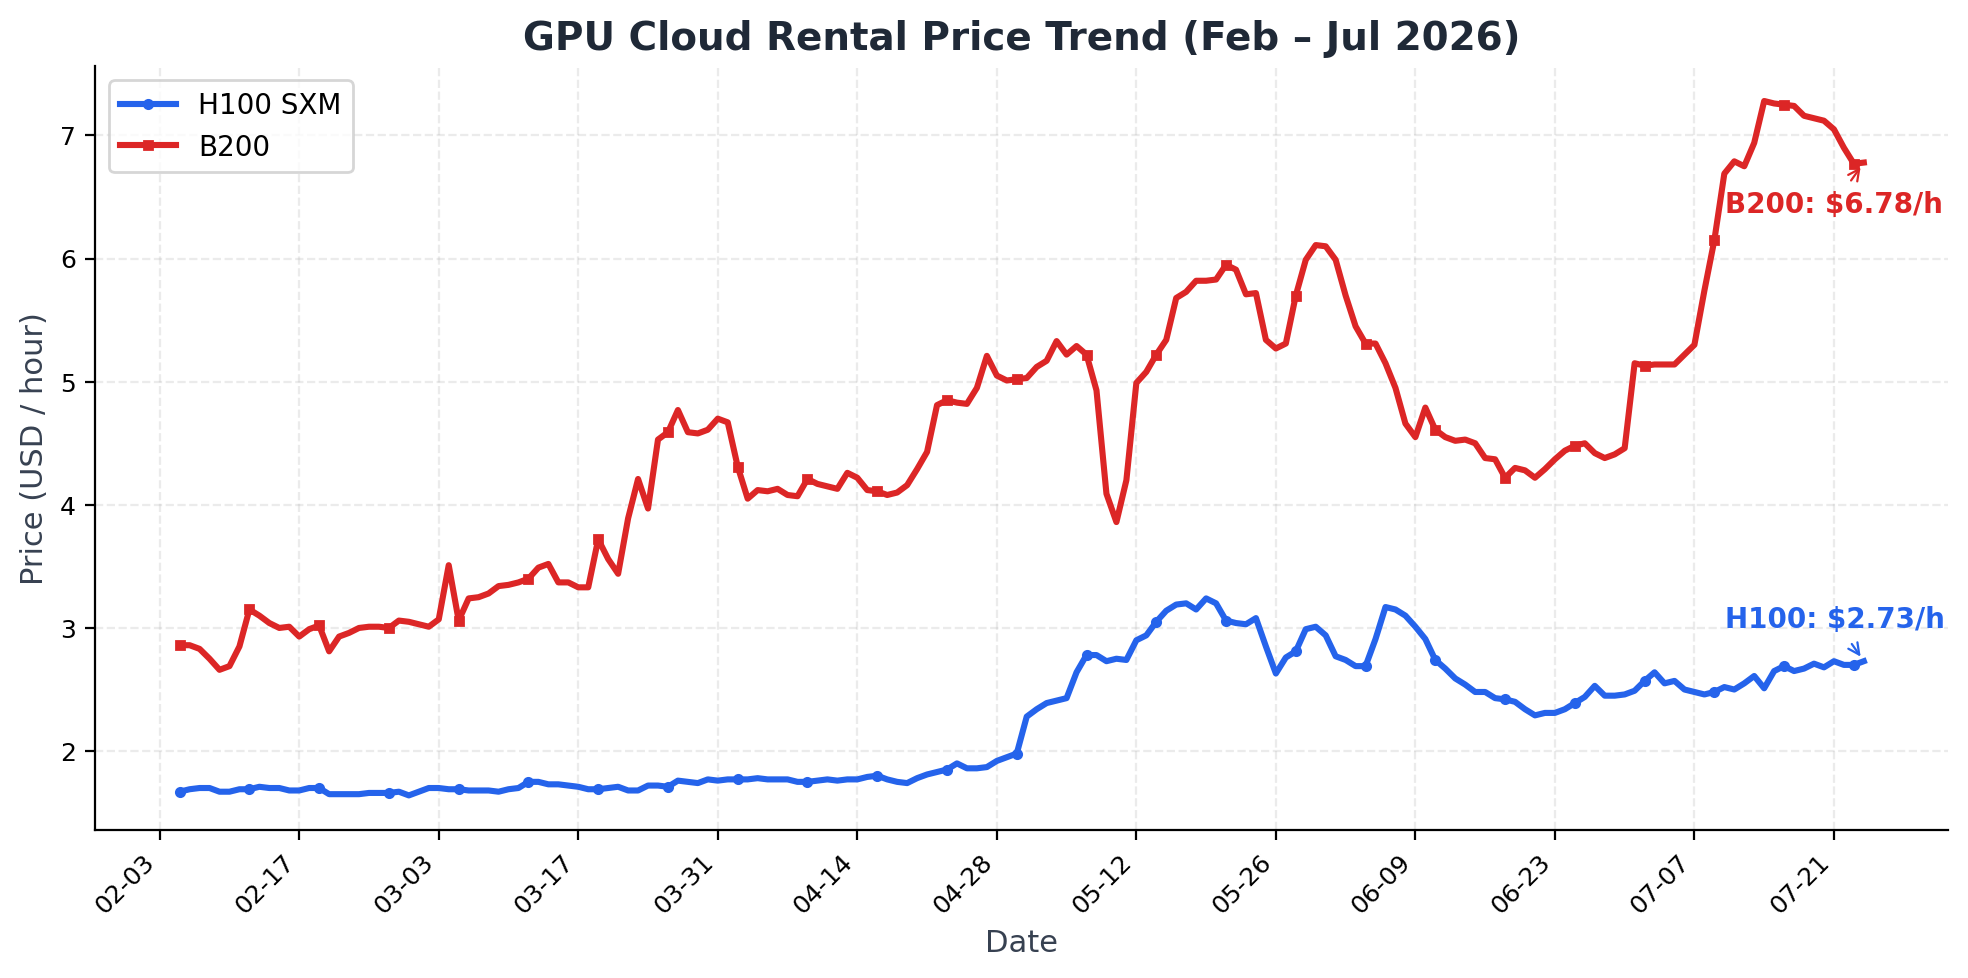
GPU租赁价格走势
三、商业航天:Flight 13 Upper Stage最软溅落,助推器复用仍是瓶颈
7月24日22:51 UTC,SpaceX星舰Flight 13从德州Starbase Pad 2发射,Ship 40完成20颗Starlink V3卫星首次部署、太空单台Raptor发动机二次点火和印度洋“有史以来最软溅落”,助推器20因着陆点火仅5台发动机工作,以较高速度撞击墨西哥湾海面。任务从7月16日T-0中止到成功发射仅8天。V3构型验证了Upper Stage再入与载荷部署能力,助推器回收仍是未成功的状态。
Flight 13目标完成情况: 本次首次搭载真实的Starlink V3卫星——20颗全部部署,其中6颗加装相机用于拍摄热盾影像;由于本次为亚轨道飞行,卫星在部署约20分钟后按计划再入烧毁。Upper Stage在太空中成功二次点燃一台Raptor发动机,再入过程中承受等离子体加热后,以公司“最软”姿态溅落印度洋,飞船保持完整并漂浮传回遥测。助推器方面,33台发动机起飞正常,级间分离、翻转和返场点火均完成,但着陆点火仅5台/13台按计划工作,高速撞击墨西哥湾水面,视频信号中断。
发射节奏
截至7月25日,2026年全球成功入轨183次、同比+9.6%;中国51次、同比+34.2%;SpaceX 90次、同比-3.2%,占全球成功入轨次数的49.2%。过去7天公开记录的主要任务及未来14天有明确日期的排期如下,日期均为北京时间。
| 序号 |
阶段 |
日期 |
机构 |
火箭 |
载荷 |
状态 |
| 1 |
已完成 |
07-20 |
俄罗斯航天局(Roscosmos) |
联盟号2.1b |
16颗Rassvet-3卫星 |
成功 |
| 2 |
已完成 |
07-21 |
SpaceX |
猎鹰9号 Block 5 |
星链第17-39批次 |
成功 |
| 3 |
已完成 |
07-22 |
SpaceX |
猎鹰9号 Block 5 |
MRV-1任务延寿飞行器 |
成功 |
| 4 |
已完成 |
07-22 |
东方空间 |
引力一号 |
9颗卫星 |
成功 |
| 5 |
已完成 |
07-23 |
航天科技(CASC) |
长征三号乙/远征一号 |
天链二号06星 |
成功 |
| 6 |
已完成 |
07-25 |
SpaceX |
星舰(Starship)-Super Heavy V3 |
Flight 13飞行试验、20颗V3试验星链 |
成功 |
|
|
|
|
|
|
|
| 7 |
待发射 |
07-29 |
SpaceX |
猎鹰9号 Block 5 |
星链第17-52批次 |
计划 |
| 8 |
待发射 |
07-29 |
航天科技(CASC) |
长征七号甲 |
未公开载荷 |
计划 |
| 9 |
待发射 |
07-30 |
航天科技(CASC) |
长征六号甲 |
未公开载荷 |
计划 |
| 10 |
待发射 |
07-30 |
SpaceX |
猎鹰9号 Block 5 |
NROL-95 |
计划 |
| 11 |
待发射 |
08-01 |
SpaceX |
猎鹰9号 Block 5 |
星链第17-53批次 |
计划 |
| 12 |
待发射 |
08-04 |
航天科技(CASC) |
长征八号甲 |
未公开载荷 |
计划 |
| 13 |
待发射 |
08-07 |
三菱重工(MHI) |
H3-22S |
Michibiki 7 |
计划 |
四、美股财报总结:超预期比例创五年新高,股价反应转负
截至7月24日,27%的标普500公司已披露Q2业绩。86%的公司EPS超预期,高于五年均值78%与十年均值76%;80%的公司收入超预期,高于五年均值70%。但EPS超预期公司在财报日前后各两日平均下跌0.3%,五年同期均值为上涨1.0%;EPS不及预期公司平均下跌4.0%,五年均值为下跌3.0%。指数混合盈利增速37.9%为2021年Q3以来最高,剔除Alphabet后为25.9%。
盈利与收入增速。 Q2混合盈利同比增长37.9%,高于上周的24.8%和6月30日的23.2%,若最终兑现将是2021年Q3(40.3%)以来最高,并构成连续第二个季度增速超过20%、连续第七个季度双位数增长。收入同比增长13.2%,为2022年Q2(13.9%)以来最高,11个板块全部实现收入增长。聚合超预期幅度为39.3%,远高于五年均值7.0%。
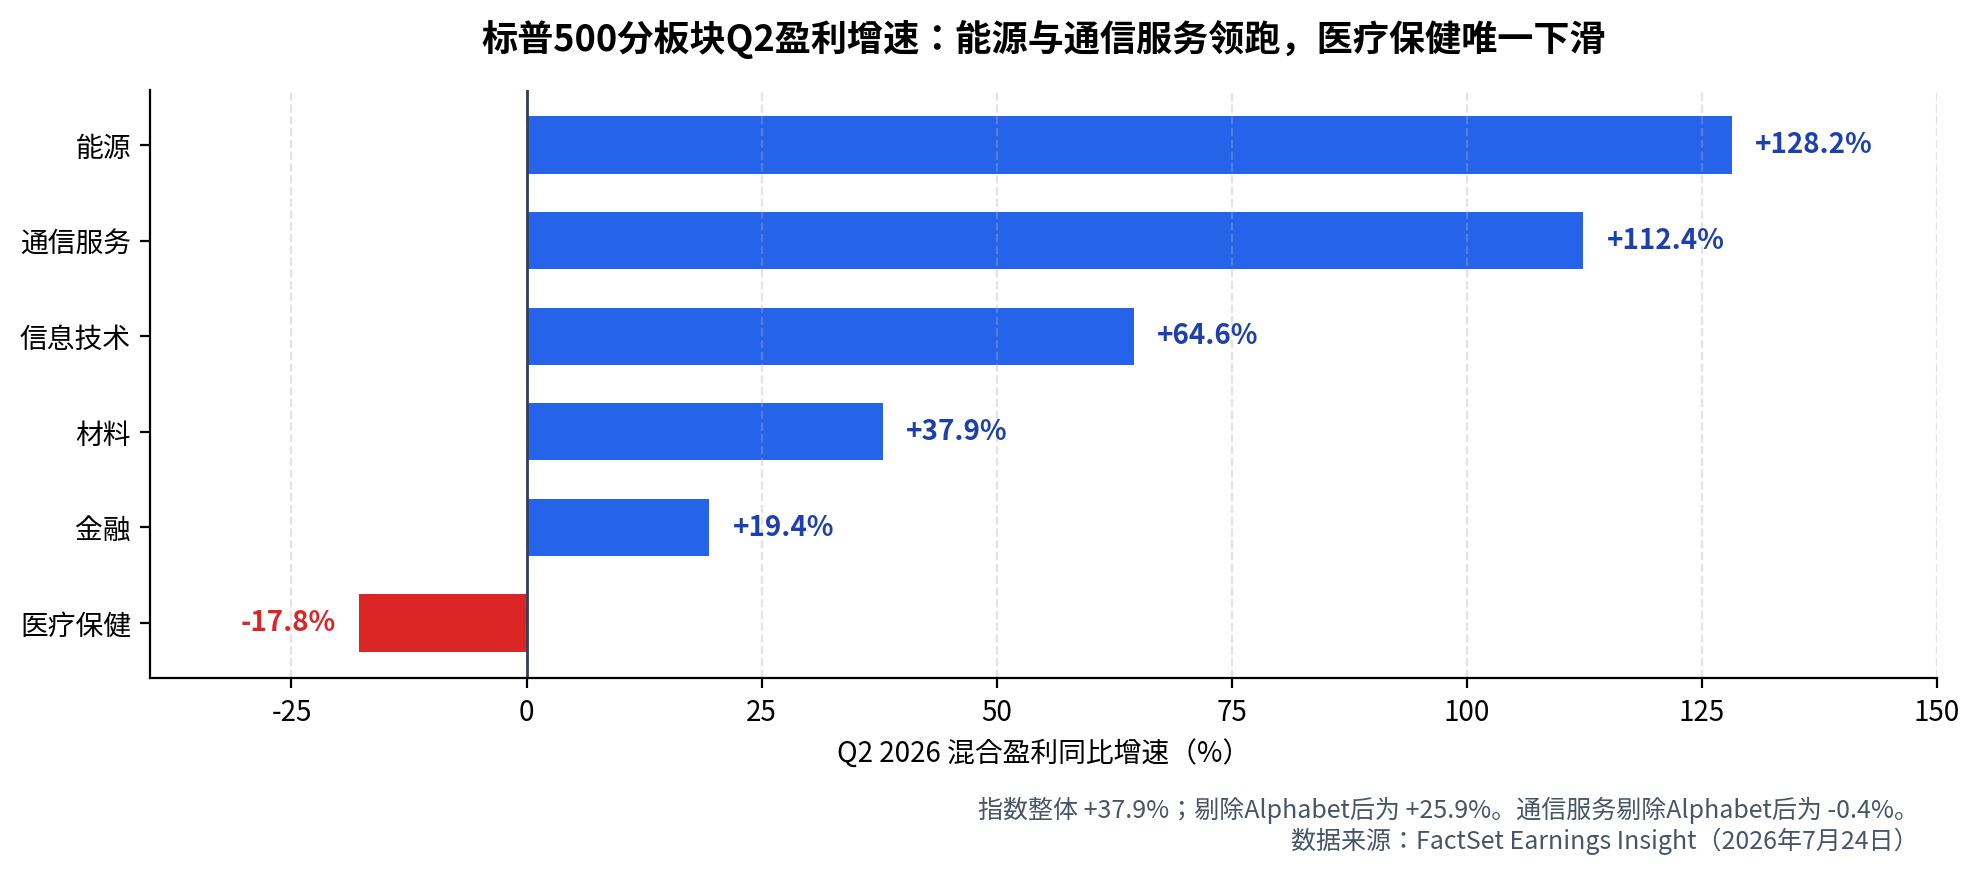
板块盈利增速。 十一个板块中十个实现同比增长,七个为双位数。
数据来源:FactSet Earnings Insight(2026年7月24日)
能源以128.2%居首,Q2平均油价92.55美元/桶、同比上涨45%是主要推力,五个子行业中炼化与营销增长249%、一体化石油与天然气166%、勘探与生产104%,油气设备与服务下降16%。通信服务112.4%,其中互动媒体与服务增长187%,剔除Alphabet后该板块为下降0.4%。信息技术64.6%,半导体及半导体设备行业增长134%,剔除该行业后板块增速降至26.1%;板块收入增长34.7%,其中半导体收入增长76%,是收入与利润两端同时兑现的一档。材料37.9%,化工49%、金属与采矿47%。金融盈利增速由6月30日预期的5.5%升至19.4%、收入增速由8.9%升至12.6%,摩根大通(EPS 7.70美元对预期5.59美元、收入573.5亿美元对预期507.2亿美元)、高盛(20.98美元对14.51美元)、摩根士丹利(3.46美元对2.93美元)与旅行者(10.04美元对5.41美元)共同贡献。医疗保健是唯一下滑的板块,为-17.8%,生物科技-80%、制药-24%,主因是分析师在吉利德与默克的预测中计入IPR&D费用,剔除这两家后该板块为增长6.9%。
指引与前瞻预期。 已发布Q3指引的20家公司中,9家为负面、11家为正面,负面占比45%,低于五年均值58%与十年均值60%;已发布本财年指引的265家公司中负面占比42%。分析师预计Q3盈利增长27.3%、收入增长10.9%,Q4盈利增长24.9%、收入增长10.5%,2026全年盈利增长27.3%,2027年降至15.3%。未来12个月forward P/E为20.1倍,高于五年均值19.9倍与十年均值19.0倍,但低于6月30日的20.4倍——6月30日以来指数价格变动不足0.1%,forward EPS预期上修1.6%,估值回落来自盈利上修而非价格调整。trailing P/E为27.5倍,同样高于五年24.4倍与十年23.5倍。分板块看,可选消费25.1倍与工业25.0倍最高,能源13.9倍与金融15.1倍最低。
我们的判断: 盈利强度与股价反应已经背离。超预期比例、超预期幅度、收入超预期比例三项均高于五年均值,市场却对超预期公司给出负收益、对不及预期公司加重惩罚,说明当前价格已隐含"业绩会超预期"这一前提,超预期本身不再是新增信息。
五、日历:FOMC决议与微软、Meta财报同日公布,重点看Capex现金转化
周三07.29盘后,微软与Meta财报将与FOMC决议同日公布。 两家的全年Capex指引、经营现金流/Capex与自由现金流率,将直接检验本期第一章“市场惩罚Capex”的判断。若两家公司同样上调全年投入指引且现金流覆盖率下降,遭遇同类抛售的概率将上升。
下周有177家标普500公司披露业绩,其中含9家道指成分股。周三盘后MSFT、META;周四盘后 AAPL与AMZN。宏观方面,FOMC于周三美东时间14:00公布决议,本次不发布经济预测摘要。
| 周一 07.27 |
周二 07.28 |
周三 07.29 |
周四 07.30 |
周五 07.31 |
| 盘后 |
盘后 |
盘后 |
盘后 |
盘后 |
|
|
MSFT
META |
AAPL
AMZN |
|
| 宏观 |
FOMC会议第一天 |
FOMC决议(14:00 ET)
主席发布会(14:30 ET)
本次无经济预测摘 |
|
|