本期首页 · Executive Brief
本周摘要
1️⃣ AI大模型:价格战,叙事恶化。 我们认为本周的价格战是与年初Opus发布、OpenClaw(小龙虾)破圈同等级别的行业拐点,区别在于本次拐点向下。高端能力已被打至3美元价位,高端溢价的存在基础已被削弱、未来可能消失;价格战先从订阅侧开始,名义报价不变而实际可用量上升;后续将会蔓延至API。Token单价失去可比性后,竞争将回到经质量调整的单任务完成成本,我们认为单任务成本OpenAI占优。
2️⃣ 软件:IBM暴跌告诉我们企业IT预算总盘子没有扩大,AI基础设施的每一美元都可能来自传统软件的削减。 我们认为现阶段投资软件中的AI Winner是简单题,AI Winner是收入随AI扩张而增长,按消耗量计费,且已经验证到收入增长的公司。典型的AI Winner是算力、云平台、数据平台与网络安全。A股没有AI Winner,美股此类公司为三大云、SNOW、DDOG、PANW、CRWD。
3️⃣ 商业航天:Starship Flight 13点火中止,下周复飞。
4️⃣ 美股财报:超预期不涨、不及预期重罚,好消息已计价。 已披露的10%标普500公司中88% EPS超预期、超预期幅度+16.4%(5年均值+7.0%),Q2混合盈利增速升至24.7%、净利率14.3%为2009年以来次高;但超预期公司财报窗口平均下跌0.1%(5年均值+1.0%),不及预期公司平均下跌9.0%(5年均值-3.0%),forward P/E 20.3倍高于5年与10年均值。预期已充分定价,财报季应偏向防守。
5️⃣ 下周日历:周三盘后谷歌。 谷歌需要交付一份收入增长、利润增长、现金流改善,且额外增加的Capex全部来自自身造血的财报,才能满足市场预期;Capex是否增加不是那么重要。
一、AI大模型:价格战,叙事恶化
7月9日Grok 4.5公开发布(输入2美元/输出6美元/百万Token,缓存输入0.50美元);7月16日Kimi K3发布(3美元/15美元,缓存输入0.30美元,2.8万亿参数),当周即以1679分登顶Arena Code榜。高价层Claude Fable 5(10美元/50美元)与GPT-5.6 Sol(5美元/30美元)未跟随降价,但高端溢价未来可能消失。本轮价格战的影响级别可比年初Opus发布与OpenClaw(小龙虾)破圈,区别在于本次拐点向下——由竞争加剧驱动整个定价体系下移。
本周两个新变量: 第一,Grok 4.5以2美元/6美元的报价直接对标高端代码与代理能力,训练侧使用了Cursor真实开发会话数据,缓存命中折扣75%;第二,Kimi K3发布一周内登顶Arena Code榜(1679分,Preliminary,1757票),价格却只有Fable 5的三成,且承诺7月27日前开放2.8万亿参数完整权重——若兑现,将是迄今能力最强的开放权重代码模型。
价格战的第二条战线——订阅额度: 本周三家头部厂商几乎同步放松了订阅侧的额度限制,价格战仍在进行中且从API报价蔓延至订阅产品。OpenAI在GPT-5.6发布后因Codex与ChatGPT Work使用强度激增,于7月12日临时取消Plus、Pro及Business订阅用户的5小时使用限制,并对全体用户做一次性额度重置;7月14日又因Codex额度消耗异常向受影响用户追加补偿性重置,同步宣称优化GPT-5.6 Sol效率、使同等额度可承载更多任务。Anthropic在GPT-5.6发布当晚即重置所有用户的5小时与每周额度,并将"Claude Code每周使用额度提升50%"的推广活动第二次延期至7月19日(付费用户可用Fable 5消耗最多50%的每周订阅额度而无需额外付费)。xAI则在Grok 4.5发布后于Grok Build与Cursor提供限时免费使用额度,SuperGrok开放7天免费试用,Cursor内置模型池首周额度翻倍。名义报价未动,但同等订阅费对应的实际可用量显著上升,有效价格正在下降。
我们的判断: 价格战终将传导至高端定价:当3美元价位的模型登顶Code榜,高端溢价的存在基础已被削弱,未来可能消失,高价层当前的定价只是过渡状态。海外AI公司不断额度重置会导致名义报价不变而实际可用量上升,有效单价继续下探,海外模型竞争在加剧。我们认为本周AI模型的价格战是和年初Opus发布、OpenClaw(小龙虾)破圈同样级别的拐点,只是本次拐点向下拐。
Arena榜单
Arena Text榜(7月16日更新,735万票)前四名全部为Anthropic模型,Fable 5以1507分居首;Code榜首位则由Kimi K3夺得。视频三榜继续由字节Dreamina Seedance 2.0与Google Gemini Omni Flash轮流领先。
| 榜单 | 第1名 | 第2名 | 第3名 | 第4名 |
|---|
| Text | claude-fable-5 | claude-opus-4-6-thinking | claude-opus-4-7-thinking | claude-opus-4-6 |
| Code | kimi-k3 | claude-fable-5 | gpt-5.6-sol-xhigh (codex-harness) | glm-5.2 (max) |
| Vision | claude-fable-5 | claude-opus-4-7-thinking | claude-opus-4-6-thinking | claude-opus-4-7 |
| Document | claude-opus-4-6-thinking | claude-opus-4-6 | claude-opus-4-7 | claude-opus-4-7-thinking |
| Search | claude-opus-4-6-search | gpt-5.5-search | claude-fable-5 | claude-opus-4-7 |
| Text-to-Image | gpt-image-2 (medium) | reve-2.1 | muse-image | reve-2.0 |
| Image Edit | gpt-image-2 (medium) | muse-image | mai-image-2.5 | seedream-5.0-pro |
| Text-to-Video | gemini-omni-flash | dreamina-seedance-2.0-720p | muse-video | happyhorse-1.0 |
| Image-to-Video | dreamina-seedance-2.0-720p | gemini-omni-flash | grok-imagine-video-1.5-preview-720p | happyhorse-1.0 |
| Video Edit | dreamina-seedance-2.0-720p | gemini-omni-flash | happyhorse-1.0 | grok-imagine-video |
OpenRouter周度Token调用量再创新高,延续此前趋势。
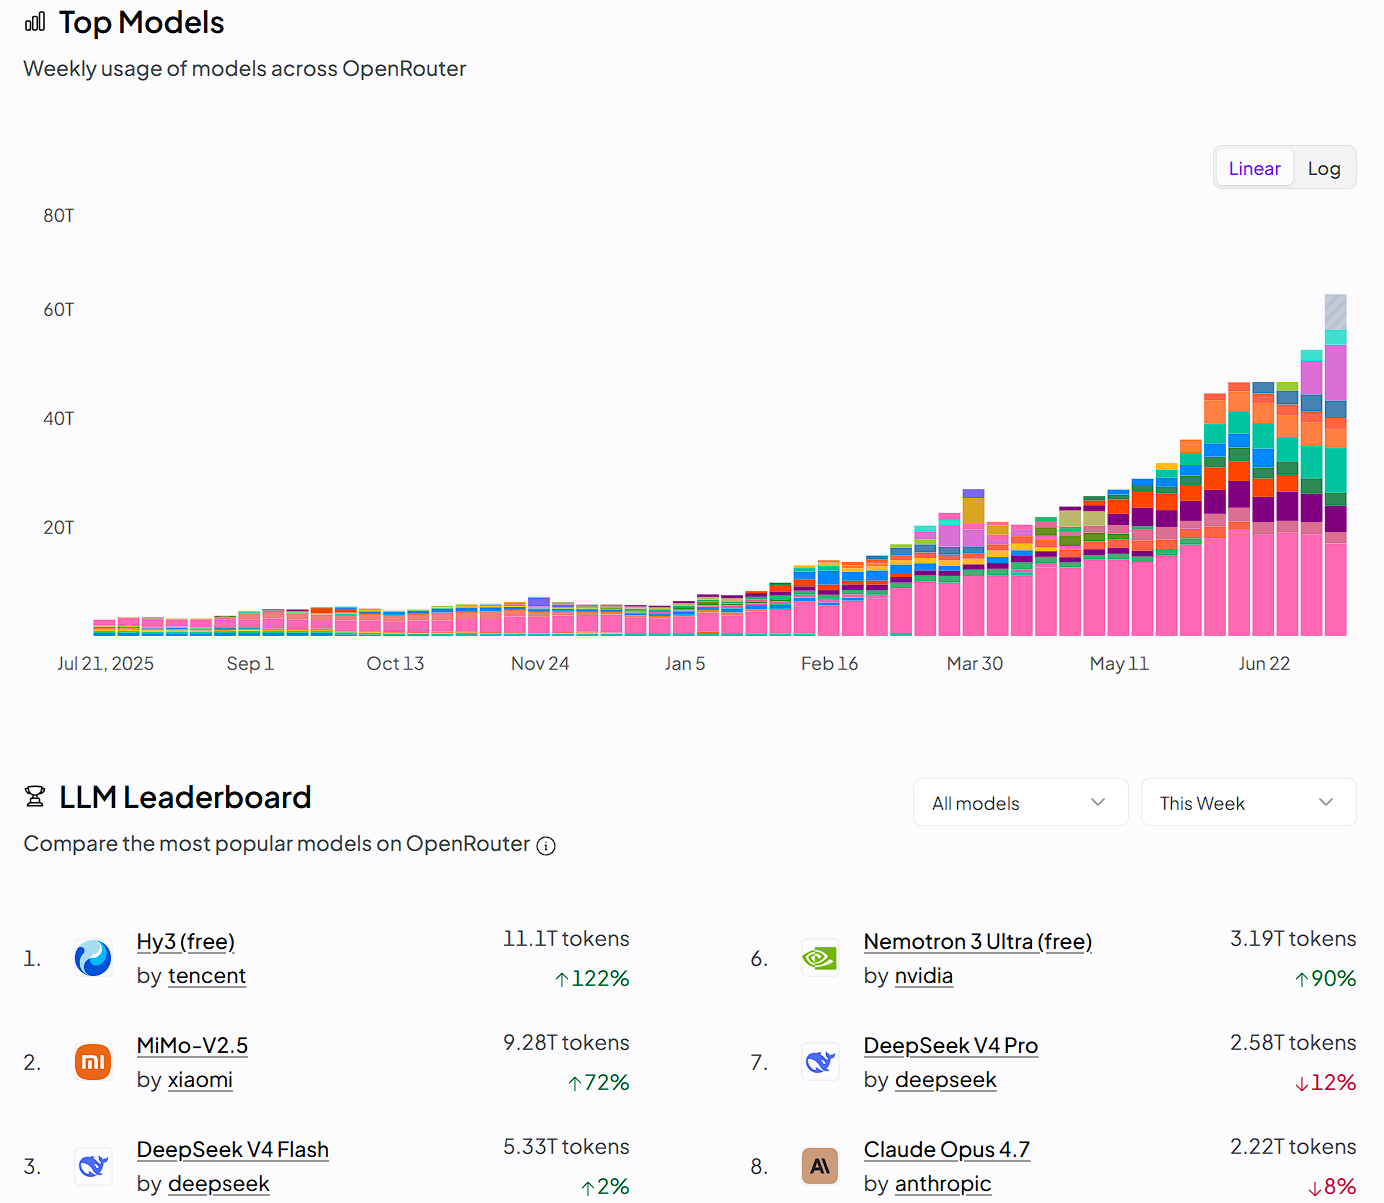
Token调用量排名
来源: arena.ai各分榜、OpenRouter Rankings。
GPU租赁价格
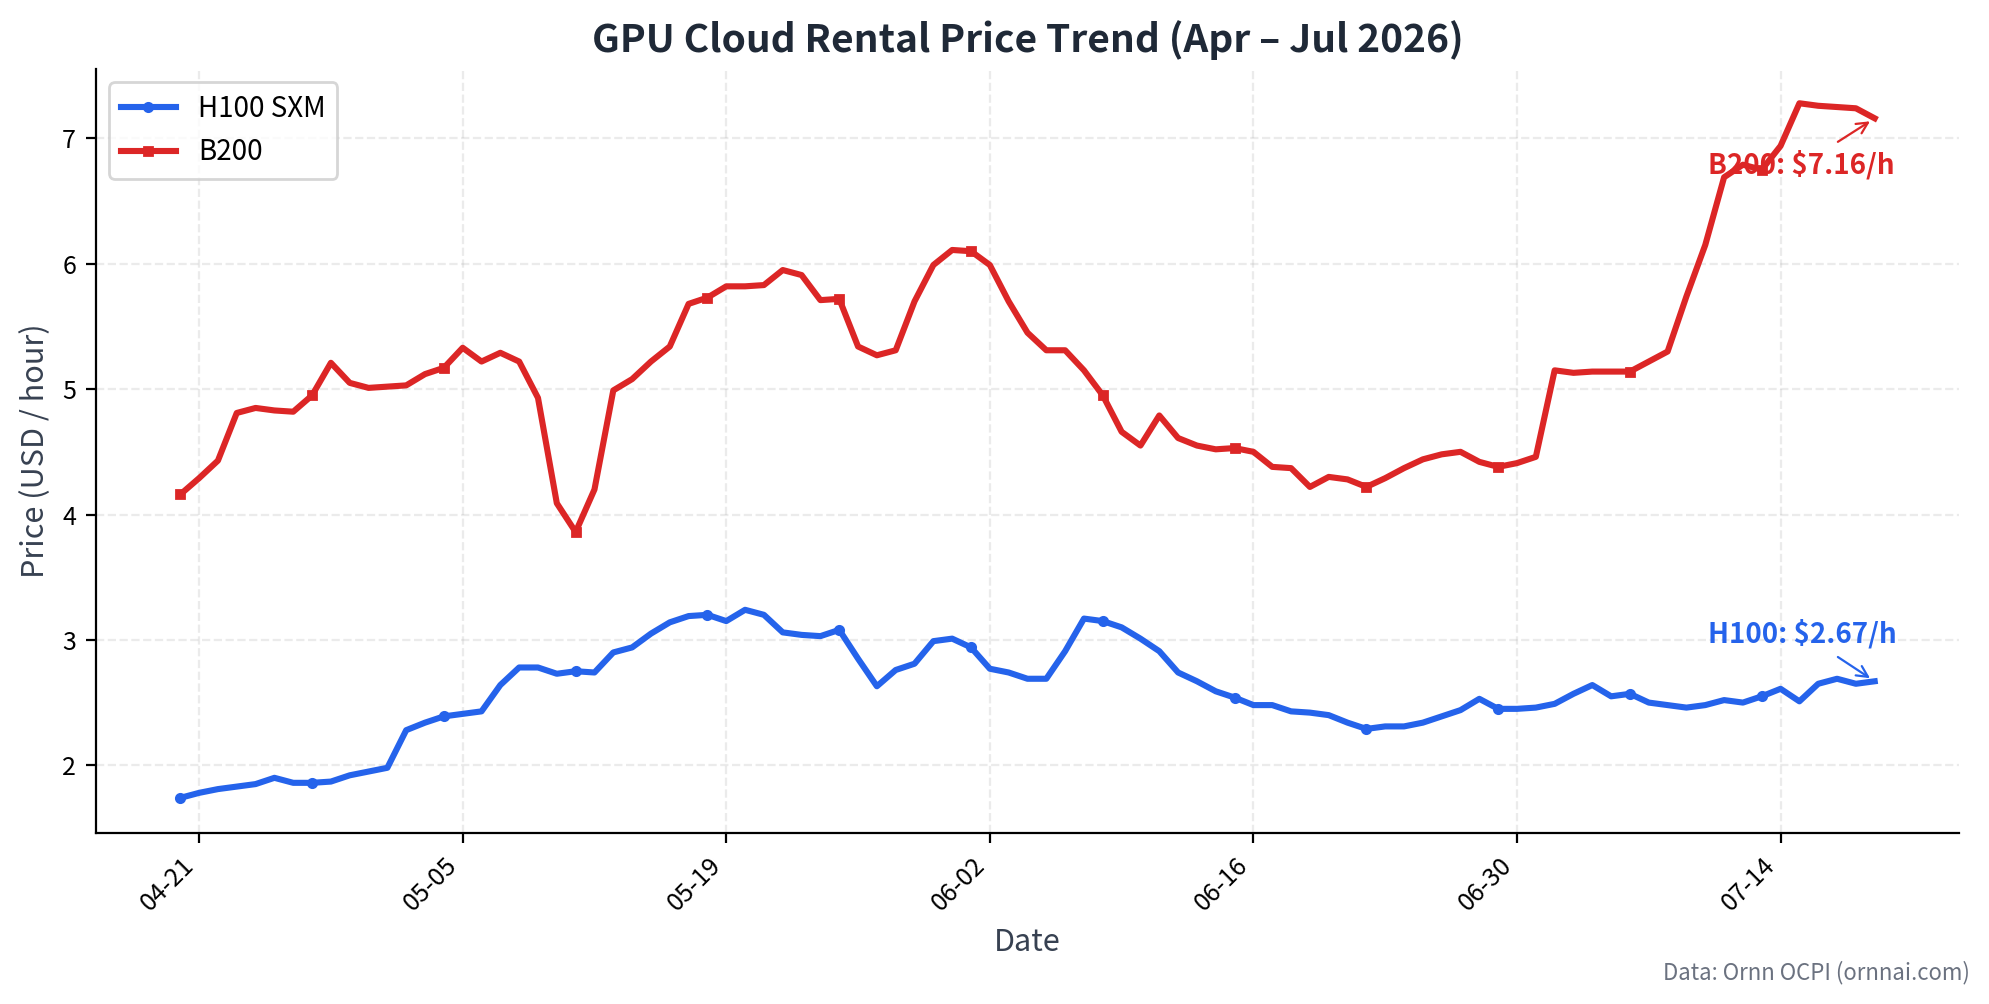
GPU租赁价格走势
高端训练与推理算力的短期紧张度高于上一代和消费级算力;B200自7月初以来累计上涨约39%,与新模型密集发布带来的推理需求在时间上吻合。B200和H100自2个月前开始出现分化。H100为2022年发售的GPU,至今4年,我们认为云厂商当前设置的5—6年的GPU折旧周期具备合理性,落后5—6年的GPU不具备使用价值。
来源: Ornn API、H100、H200、B200、A100、RTX 5090。
二、IBM暴跌启示:AI预算挤压传统软件,软件的AI Winner是AI Infra与网络安全
7月14日IBM发布初步Q2业绩:收入172亿美元、同比+1%,非GAAP EPS 2.93美元低于市场预期的约3.01美元,多笔软件大单未按期签约,当日股价暴跌26%,为1987年"黑色星期一"以来最大单日跌幅。高盛随后提示"软件熊市"风险;同一周TSMC把全年收入增速指引上调至40%以上。
IBM发生了什么: 管理层在致投资者信中解释,客户把可支配IT预算转向服务器、存储和内存等AI基础设施采购,Z系列相关软件与Transaction Processing低于预期,多笔大额软件合同延期未签。收入仅差预期约6亿美元,市场却按趋势的开端定价:企业IT预算总盘子没有扩大,AI基础设施的每一美元都可能来自传统软件和服务的削减。UBS称IBM可能是财报季更多软件与IT服务公司发出类似预警的前兆;7月22日的正式财报将披露大单延签的范围和恢复节奏。
同一周的反面证据——TSMC: Q2收入402.0亿美元、毛利率67.7%,Q3指引收入446亿—458亿美元,全年资本开支指引上调至600亿—640亿美元、收入增速指引由30%以上上调至40%以上,并宣布在亚利桑那追加1000亿美元投资。需求没有消失,预算在产业链内部重新分配:从软件License和人力服务,流向先进制程、封装、整机和算力。
我们的判断——区分AI Winner与AI Loser的三条标准:
标准一:收入挂在"AI建设"还是"被AI替代的工作流"上。 卖算力、云基础设施、网络安全、数据平台和可观测性的软件,收入随AI部署量扩张;卖"帮人完成记录与流程"的应用软件,其付费主体(人的席位)正是AI代理要替代的对象。前者的需求函数与AI资本开支同向,后者反向。
标准二:定价模式按消耗计价还是按席位计价。 代理化落地后,企业用软件的"人数"下降而"任务量"上升。按消耗/按结果计价的公司能把AI流量变成收入;按席位计价的公司即便产品不被替代,付费基数也会被侵蚀。观察指标是各公司披露的定价结构迁移进度。
标准三:AI收入是否可验证。 合格的证据是可审计的硬指标:ServiceNow将Now Assist的ACV目标上调至15亿美元,CrowdStrike披露年度净新增ARR超10亿美元,Palantir一季度收入16.3亿美元、同比+85%并上调全年指引至76.5亿—76.6亿美元。只宣布"产品接入AI功能"而给不出ACV/ARR口径的,应默认其AI贡献为零。
市场观点: 高盛CEO所罗门认为本轮软件抛售"过宽",该行构建了多空配对:做多AI无法绕开的基础设施与安全侧(其名单包括Cloudflare、CrowdStrike、Palo Alto Networks、Oracle、微软),做空核心业务暴露于代理自动化、按席位收费的软件。
三、商业航天:Flight 13点火中止,下周再发
星舰Flight 13于北京时间7月17日06:45倒计时归零后自动中止:4台猛禽发动机未达启动参数,飞行软件在T-0触发保护性中止,需更换2台发动机,复飞窗口指向北京时间7月21日06:45。YTD全球成功入轨169次,同比+7.6%;SpaceX 86次,占比51%。
发射节奏: 截至7月19日,2026年全球成功入轨发射169次(去年同期157次,+7.6%);SpaceX完成86次,与去年同期的88次基本持平。本周全球5次发射全部成功,包括7月17日SDA Tranche 1运输层E组(国防星座)与7月18日Skyroot Aerospace Vikram-I首飞——印度商业火箭首次成功入轨。中国本周无成功入轨发射,多个型号排期集中在下周。
| 序号 |
阶段 |
日期 |
机构 |
火箭 |
载荷 |
状态 |
| 1 |
已完成 |
07-14 |
SpaceX |
猎鹰9号 Block 5 |
星链(Starlink)第 15-14 批次 |
成功 |
| 2 |
已完成 |
07-14 |
SpaceX |
猎鹰9号 Block 5 |
星链(Starlink)第 10-45 批次 |
成功 |
| 3 |
已完成 |
07-14 |
俄罗斯航天局(Roscosmos) |
Soyuz 2.1a |
Soyuz MS-29 载人任务 |
成功 |
| 4 |
已完成 |
07-17 |
SpaceX |
猎鹰9号 Block 5 |
SDA Tranche 1 运输层E组 |
成功 |
| 5 |
已完成 |
07-18 |
Skyroot Aerospace |
Vikram-I |
首飞验证任务 |
成功 |
|
|
|
|
|
|
|
| 6 |
待发射 |
07-20 |
SpaceX |
猎鹰9号 Block 5 |
星链(Starlink)第 17-39 批次 |
计划 |
| 7 |
待发射 |
07-21 |
SpaceX |
星舰(Starship)-Super Heavy |
Flight 13飞行试验 |
重点 |
| 8 |
待发射 |
07-22 |
SpaceX |
猎鹰9号 Block 5 |
MRV-1 任务延寿飞行器 |
计划 |
| 9 |
待发射 |
07-22 |
东方空间 |
引力一号 |
未公开载荷 |
计划 |
| 10 |
待发射 |
07-23 |
航天科技(CASC) |
长征三号乙增强型 |
未公开载荷 |
计划 |
| 11 |
待确认 |
07-24 |
中科宇航 |
力箭一号 |
未公开载荷 |
待确认 |
| 12 |
待确认 |
07-24 |
航天科技(CASC) |
长征八号甲 |
未公开载荷 |
待确认 |
| 13 |
待发射 |
07-24 |
SpaceX |
猎鹰9号 Block 5 |
星链(Starlink)第 17-51 批次 |
计划 |
| 14 |
待发射 |
07-28 |
SpaceX |
猎鹰9号 Block 5 |
星链(Starlink)第 17-52 批次 |
计划 |
| 15 |
日期占位 |
07-31 |
多家机构 |
长征七号甲、Electron等 |
多项月末占位任务 |
待定 |
四、美股财报总结:超预期不涨、不及预期重罚,好消息已提前计价
FactSet 7月17日数据:10%的标普500公司已披露Q2,88% EPS超预期(5年均值78%)、超预期幅度+16.4%(5年均值+7.0%);混合盈利增速24.7%(6月30日预期为23.2%)、收入增速12.8%;forward P/E 20.3倍。但超预期公司财报窗口平均下跌0.1%,不及预期公司平均下跌9.0%。
盈利质量: 本周上修主要由金融板块贡献:摩根大通EPS 7.70美元(预期5.59美元)、高盛20.98美元(预期14.51美元)带动金融板块盈利增速从6月30日的5.5%升至17.9%。板块分化剧烈:能源+124.8%(Q2油价均价92.55美元/桶、同比+45%)、信息技术+63.4%(其中半导体行业+131%,剔除半导体后IT仅+25.7%)、医疗保健-18.2%(Merck与礼来的IPR&D费用口径调整所致)。增长集中度仍高:美光与英伟达是指数盈利增长前两大贡献者,剔除二者后指数增速由24.7%降至16.8%。净利率14.3%,为2009年有记录以来次高。
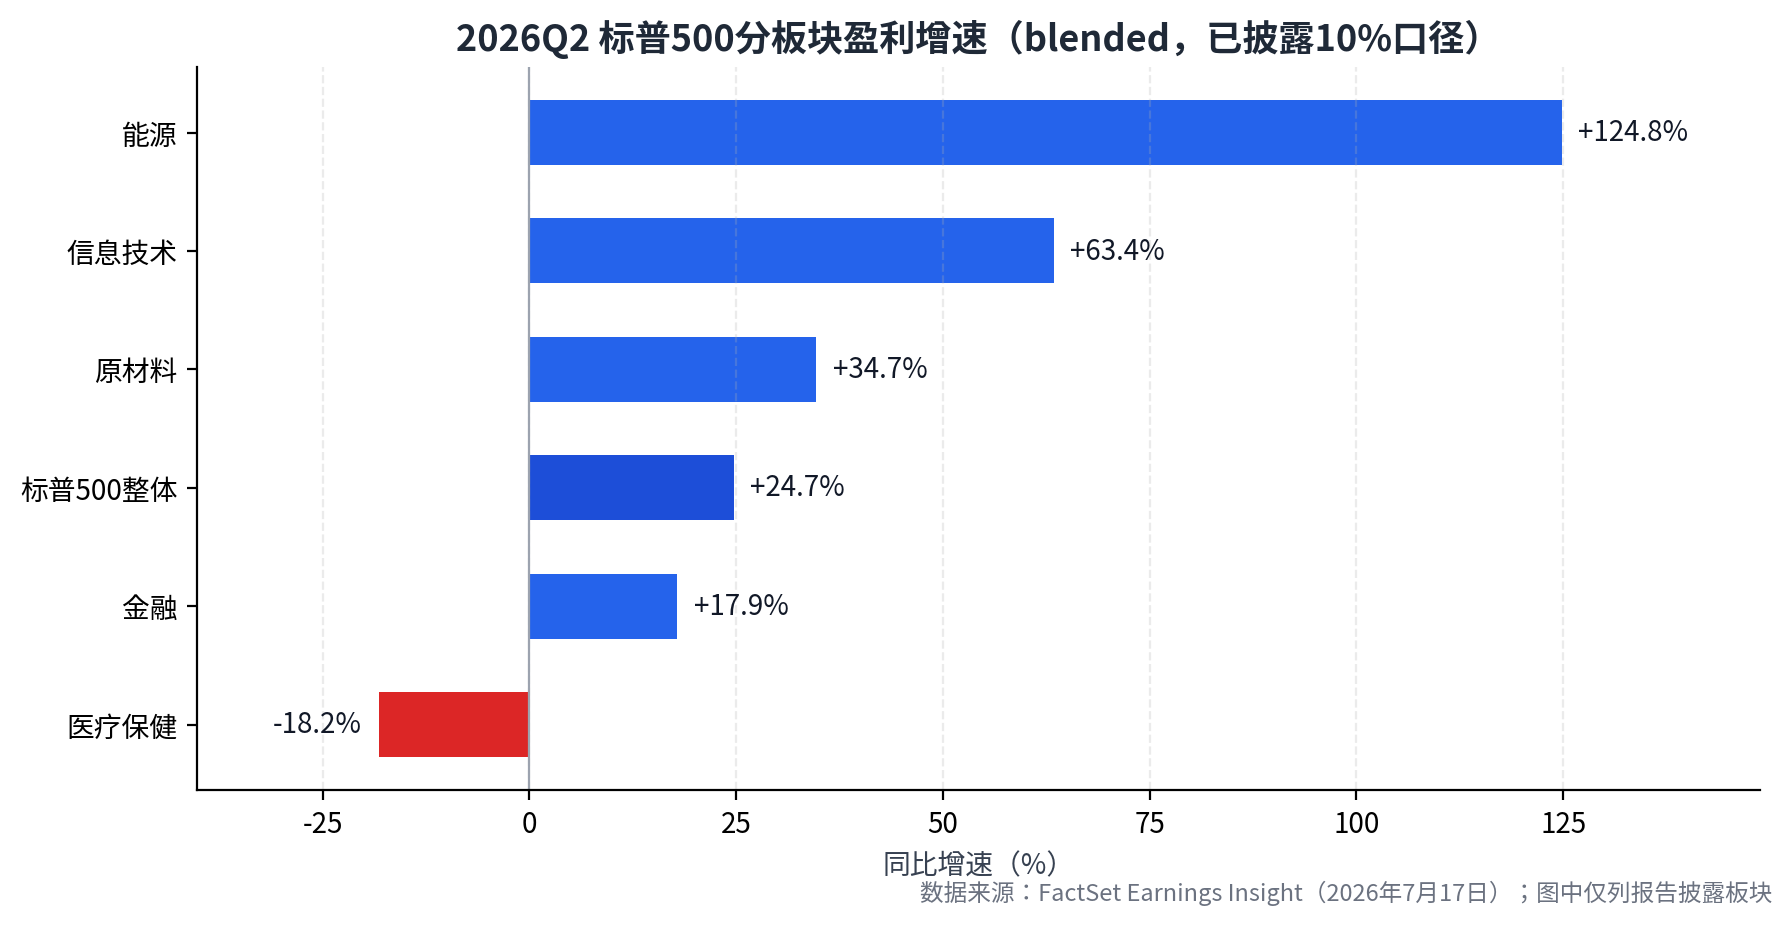
数据来源:FactSet Earnings Insight(2026年7月17日)
估值与市场反应: forward P/E 20.3倍高于5年(19.9)与10年(19.0)均值。市场对业绩的奖惩明显不对称:超预期公司财报日前后两天平均下跌0.1%(5年平均上涨1.0%),不及预期公司平均下跌9.0%(5年平均下跌3.0%)——耐克EPS超预期6倍(0.72美元对预期0.12美元,含IEEPA关税返还0.52美元)也未换来板块性行情。分析师对Q3、Q4盈利增速预期分别为27.0%和24.6%,全年24.5%。
来源: FactSet Earnings Insight官方PDF(2026年7月17日)。
五、日历及IPO:周三盘后五家科技公司同日披露
最值得关注的是:周三07.22盘后IBM与GOOGL财报。 IBM正式财报将披露软件大单延签的范围与Q3恢复节奏,直接验证本期第二章的预算迁移判断;GOOGL的云收入与资本开支指引是AI算力需求的风向标。
下周为Q2财报季第二个高峰周,86家标普500公司披露业绩。科技主线集中在周三盘后:GOOGL(云与AI资本开支)、TSLA(汽车毛利与储能)、IBM(企业IT预算)、TXN(模拟芯片周期)、NOW(Now Assist ACV进度);周四盘前LMT、RTX披露国防订单,盘后INTC(代工亏损收窄进度)与SAP(企业软件对照组)跟进。
| 周一 07.20 |
周二 07.21 |
周三 07.22 |
周四 07.23 |
周五 07.24 |
| 盘前 |
盘前 |
盘前 |
盘前 |
盘前 |
|
NOC(国防航天) |
GEV(电力设备) |
LMT(航空航天)
RTX(航空航天) |
|
| 盘后 |
盘后 |
盘后 |
盘后 |
盘后 |
|
|
GOOGL(互联网/云)
TSLA(汽车/储能)
IBM(企业IT)
TXN(模拟芯片)
NOW(企业软件) |
INTC(半导体)
SAP(企业软件) |
|