本期首页 · Executive Brief
本周摘要
1️⃣ AI大模型: 智谱发布GLM-5.2,继续把模型往长周期任务和工程Agent方向推。LMArena榜单中,GLM-5.2在Code Arena排名第2(仅次于Claude Fable 5)、Agent Arena排名第10(高于普通模式Opus 4.8),代码与长周期任务能力进入国产模型第一梯队。Anthropic Fable 5仍受监管访问限制,反映AI公司与美国政府在模型使用控制权上的长期冲突。OpenRouter调用榜继续由DeepSeek、腾讯、MiniMax、小米等低价国产模型主导,Claude系列仍占据复杂任务、代码与深度推理等高价值场景。
2️⃣ MATCH Act / ASML: 美国商务部长Lutnick据报向ASML表达对中国可能已获得EUV光刻机的担忧,ASML否认曾向中国发运EUV整机、组件或模块。MATCH Act(H.R.8170)试图把出口管制从"特定先进产线"扩展到"特定中国公司及其关联方",重点瞄准ASML高端DUV设备和后续服务;众议院外交事务委员会已通过,参议院尚未启动审议,尚未生效。若落地,国产半导体设备替代(刻蚀、薄膜沉积、清洗、CMP、量测检测、涂胶显影、零部件及维保)直接受益,ASML、日本和美国设备商的中国区收入和服务受限。
3️⃣ AI+医疗: Midjourney发布首款硬件Midjourney Scanner,与Butterfly Network合作,用约50万个超声元件组成的传感器环做全身超声断层成像,计划2027年底在旧金山开设首家Midjourney Spa,长期目标部署5万台、月扫描10亿次。短期看它是生成body composition map的消费级影像入口,能否成为医疗产品取决于FDA审批、医生工作流、假阳性成本和数据归属。
4️⃣ 商业航天: 6月15日至21日全球至少有8次重要轨道发射,SpaceX完成Starlink、BlueBird、NROL等任务,Arianespace发射36颗Amazon Leo卫星,中国侧有力箭一号、长征三号乙和长征十二号任务。下周重点看SpaceX Starfall Demo、Starlink连续补网和7月2日ULA Atlas V发射Amazon Leo;SpaceX IPO后承销商全额行使greenshoe,后续关注债券发行利率和lock-up解禁节奏。
5️⃣ 算力租赁与存储: H100/B200租赁价格继续从高位回落,大客户选择增多,后续推理需求或被TPU和ASIC分流;DRAM指数高位横盘,NAND偏离前高后维持平台,下周Micron财报是AI存储链条的关键验证。
6️⃣ 美股财报总结: 基于FactSet 6月18日报告,Q2 2026标普500盈利增速预期从季度初18.7%上修到22.0%,正向EPS guidance公司数为62家,高于5年均值44家;信息技术仍是利润上修主力,半导体贡献集中。
7️⃣ 日历及IPO: 下周最关键是6月24日盘后Micron(AI存储),6月23日盘后FedEx看美国货运需求,6月25日盘前TD Synnex看企业AI硬件采购。
一、AI大模型:GLM-5.2强化工程Agent路线
智谱发布GLM-5.2,继续把模型往长周期任务和工程Agent方向推,根据Arena排名(最客观的榜单),GLM-5.2排名仅次于 Fable 5;超越 Opus 4.8、GPT 5.5 等前沿模型。周末智谱创始人唐杰和马斯克在推特上互动,表示智谱会在27Q1 之前推出和 Fable 5 同水平的模型。
GLM-5.2发布:从代码生成到工程任务
Z.ai本周发布GLM-5.2,公开报道重点集中在long-horizon autonomous coding和复杂工程任务,称其部分benchmark已经超过GPT-5.5。GLM-5 论文中已经把目标定义为从vibe coding走向agentic engineering,强调长上下文、异步RL和复杂长周期软件工程任务。
大模型的付费场景正在从"问答"转向"任务":写代码、改代码、跑测试、查错、改文档、处理工作流。用户为聊天付费的意愿有限,但为一个能连续工作几个小时、少犯低级错误的工程Agent付费,商业空间更大。
Arena官方页面显示,榜单计票截止6月16日。GLM-5.2以glm-5.2 (max)入榜:Code Arena排名第2,得分1595,仅次于Claude Fable 5;Agent Arena排名第10,低于GPT-5.5,高于普通模式Opus 4.8。
| 榜单 |
第1名 |
第2名 |
第3名 |
第4名 |
| Text |
claude-fable-5 |
claude-opus-4-6-thinking |
claude-opus-4-7-thinking |
claude-opus-4-6 |
| Code |
claude-fable-5 |
glm-5.2 (max) |
claude-opus-4-7-thinking |
claude-opus-4-8-thinking |
| Vision |
claude-opus-4-7-thinking |
claude-fable-5 |
claude-opus-4-6-thinking |
claude-opus-4-7 |
| Document |
claude-opus-4-6 |
claude-opus-4-6-thinking |
claude-opus-4-7-thinking |
claude-opus-4-7 |
| Search |
claude-opus-4-6-search |
gpt-5.5-search |
claude-fable-5 |
claude-opus-4-7 |
| Text-to-Image |
gpt-image-2 (medium) |
reve-2.0 |
gemini-3.1-flash-image-preview (nano-banana-2) [web-search] |
mai-image-2.5 |
| Image Edit |
gpt-image-2 (medium) |
mai-image-2.5 |
chatgpt-image-latest-high-fidelity (20251216) |
grok-imagine-image-quality (20260519) |
| Text-to-Video |
gemini-omni-flash |
dreamina-seedance-2.0-720p |
happyhorse-1.0 |
veo-3.1-audio-1080p |
| Image-to-Video |
gemini-omni-flash |
dreamina-seedance-2.0-720p |
grok-imagine-video-1.5-preview-720p |
happyhorse-1.0 |
| Video Edit |
dreamina-seedance-2.0-720p |
happyhorse-1.0 |
grok-imagine-video |
kling-o3-pro |
OpenRouter周度调用榜继续由DeepSeek V4 Flash、腾讯Hy3、MiniMax M3、小米MiMo等低价国产模型主导,Claude Sonnet、Opus系列仍是复杂任务、代码和深度推理等高价值场景的主要来源。
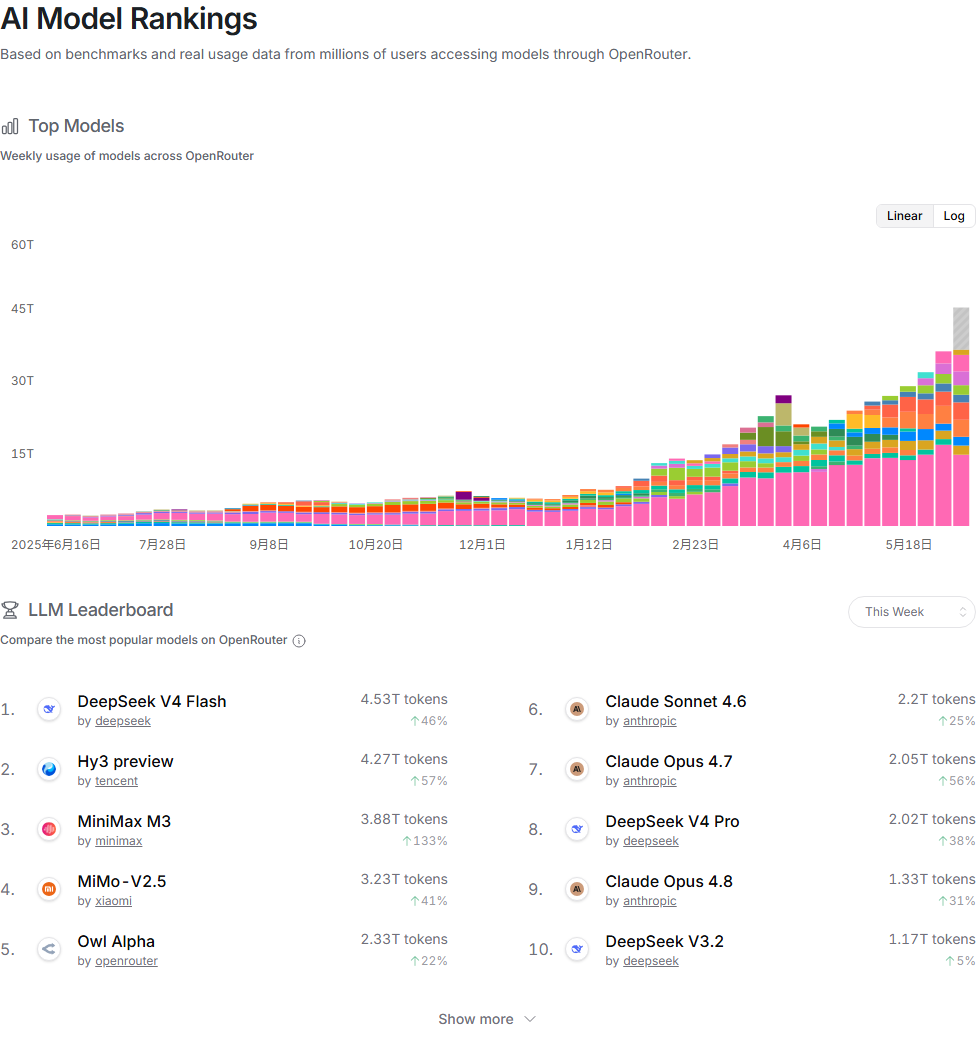
Token 调用量排名
Fable 5 还未解禁
Anthropic Fable/Mythos监管风波还在发酵。最新进展是Fable 5仍未完全解禁,海外用户和部分高风险场景的访问仍受到限制。这并不是一次孤立事件,Anthropic和美国政府之间存在长期冲突。
第一次冲突发生在国防部。Anthropic此前虽然拿到过DoD相关AI合作,但公司一直强调responsible use(有边界的安全使用),不希望Claude被用于大规模监控、致命自主武器、或缺少约束的军事行动。国防部的诉求则更接近"所有合法用途都应允许",尤其是在模型进入军方和承包商体系之后,政府不希望供应商继续对使用场景设限。双方分歧扩大后,五角大楼一度试图限制/排除Anthropic模型在国防承包链条中的使用,并将其视为潜在供应链风险。Anthropic随后诉诸法律途径,问题从合同条款分歧升级为"AI公司能否对政府使用场景保留否决权"。
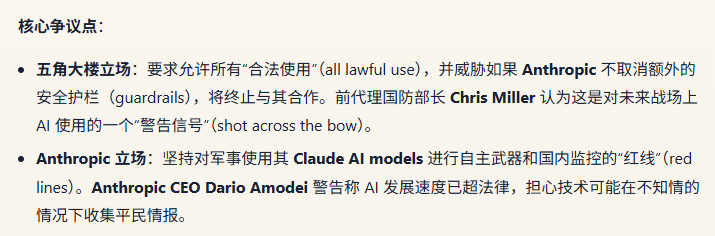
国防部和Anthropic 4月就存在冲突
底层冲突在于AI控制权。Anthropic的商业定位是最强调安全、合规和模型治理的frontier AI公司,这有利于拿企业客户和受监管行业,但也意味着它不会轻易把模型能力无条件交给政府。美国政府,尤其是国防和国家安全系统,则更关心在中美AI竞争、网络安全和军事行动中获得最强能力,并减少供应商自设限制。
二、MATCH Act:美国把设备限制从EUV扩到DUV
MATCH Act的本质,是美国试图把半导体设备出口管制从"管先进制程产线"推进到"管特定中国公司及其关联方"。如果落地,影响最大的是ASML的高端DUV设备和后续服务,其次是日本、美国半导体设备公司。
周四:美国怀疑中国拿到EUV,ASML否认
彭博社周四报道,美国商务部长 Howard Lutnick 向荷兰芯片设备巨头 ASML (ASML.AS) 的高层领导表达了担忧,称其一台顶级设备可能已违反美国主导的出口限制流入中国。ASML回应很明确:公司从未向中国发运过EUV机器,也没有向中国发运过专门用于EUV的组件、模块或设备。
MATCH Act是什么
MATCH Act全称是Multilateral Alignment of Technology Controls on Hardware。法案针对半导体制造设备,核心目的是让美国、荷兰、日本、韩国、台湾等设备供应国在对华出口管制上保持一致。
现有出口管制主要按"产线/制程能力"触发:比如先进逻辑、先进存储、特定AI芯片相关产能需要许可证。问题是,中国半导体公司可以通过非先进产线、关联公司、老旧工厂、第三方渠道采购设备,再通过调配和改造服务能力支持更先进制程。MATCH Act想堵住这个口子,把限制对象从“先进产能结果”前移到“关键制造设备和服务”。
法案将限制范围扩大至 ASML 的浸润式DUV光刻设备,禁止为中国境内的特定设施提供服务。EUV光刻机自2019年以来已经不能出口到中国,但ASML仍能在许可证框架下向中国销售部分DUV设备。DUV虽然比EUV落后一代,但通过多重曝光仍能支持7nm级别工艺,只是成本更高、良率更低、产能更难爬坡。因此美国现在不只想卡EUV,也想限制中国继续用DUV延长先进制程路线。
立法节奏:众议院已过委员会,参议院仍未启动审议
MATCH Act还不是正式法律。众议院版本H.R.8170于4月2日提出,4月22日在众议院外交事务委员会以36票赞成、8票反对通过修订稿并同意提交全院。法案已经越过众议院委员会,但还没有进入众议院全院表决。
参议院版本S.4281于4月13日提出,随后转交参议院银行、住房和城市事务委员会。截至6月20日,参议院还没有举行听证、委员会审议或表决。后续仍需参议院委员会通过、参众两院分别通过相同文本,再由总统签署,才会成为正式法律。
目前没有官方生效时间。快的话,众议院可能在夏季或秋季安排全院表决,参议院随后跟进,年内完成签署;但按照现在的进度,参议院是主要瓶颈。如果秋季前仍没有委员会动作,MATCH Act年内单独立法的概率会明显下降,更可能被并入更大的一揽子法案。第119届国会任期到2027年1月3日,届时仍未通过,法案就需要在下一届国会重新提出。
潜在影响:利好国产替代,压缩海外设备中国收入
MATCH Act如果落地,本质上是把"中国还能不能用成熟设备继续冲先进制程"这条路再收窄一圈。国内最直接受益的是半导体设备国产替代:刻蚀、薄膜沉积、清洗、CMP、量测检测、涂胶显影、零部件和设备维保都会拿到更多订单和验证机会。光刻是优先级最高但节奏最慢的方向,高端浸没式DUV和EUV不是短期能替代的环节,但政策会把资源继续往这里推。
海外受损主要集中在中国区收入和后续服务。排序上,ASML的高端DUV、存量设备服务和备件最敏感;日本设备公司的涂胶显影、清洗、低端光刻和量测环节次之;美国设备公司的刻蚀、沉积、量测和相关服务也会受影响。
三、AI+医疗:Midjourney Scanner打开消费级医学影像想象空间
Midjourney本周展示Midjourney Scanner,这是公司第一款硬件产品,核心是与Butterfly Network合作的超声断层成像系统。原理上,用户站在水池中的平台上,平台以约每秒5厘米的速度下降,穿过一个由约50万个微型超声元件组成的传感器环;每个元件同时作为发射器和接收器,向身体发射声波并采集回波。当前原型每台使用40块Butterfly Ultrasound-on-Chip模块,每秒产生TB级数据,依靠约2 petaflops算力做计算重构,最终生成全身3D图像。整套系统不使用X射线、不使用强磁场,目标是把单次扫描压缩到60秒左右(目前原型实际约20分钟,主要受带宽限制)。
Midjourney的商业目标不止卖设备,而是自建消费级健康中心。首家Midjourney Spa计划2027年底在旧金山Union Square开业,配备约10台扫描仪,并附带热水浴、桑拿、冷水浴等配套设施。公司长期目标是部署超过5万台扫描仪,实现每月10亿次全身扫描,单次价格降至几美元;远景声明甚至称,足够早的全身影像有望避免30%的死亡和50%的医疗成本。
这不是已经落地的AI诊断仪。Midjourney目前并未把AI直接用于扫描诊断,未来计划是用AI改进图像重建、分割、随访比较和用户解释。公司也还没有完成诊断用途的FDA审批,数据政策和医生工作流也没有定型。
这个产品的意义在于,它把医学影像包装成了消费级体验。传统影像设备的问题是贵、慢、预约难,Midjourney试图用"体检 + spa"的方式降低使用门槛。问题也很明显:超声不能替代MRI/CT/肠镜,频繁全身扫描会带来假阳性、焦虑和不必要复查;如果没有医生解释,用户看到一堆异常点反而可能制造医疗负担。
AI+医疗最容易讲大故事,但真正能落地的环节通常很具体:影像采集、图像重建、自动分割、报告生成、随访比较、医生工作流嵌入。Midjourney Scanner值得跟踪,是因为它把AI公司、超声芯片、消费医疗和预防筛查连在了一起。短期更直接受益的是Butterfly Network这类超声硬件和AI影像后处理,长期看是否能进入临床路径。
四、商业航天:发射节奏维持高位,SpaceX转向债务市场
发射节奏:Starlink、Amazon Leo和军方载荷同时推进
过去一周全球轨道发射仍由SpaceX和中国航天主导。按北京时间口径,6月15日至6月21日至少有8次重要轨道发射:SpaceX完成Starlink 17-54、AST SpaceMobile BlueBird 8-10、NROL-179和Starlink 17-28;Arianespace用Ariane 6发射36颗Amazon Leo卫星;中国侧包括力箭一号、长征三号乙和长征十二号任务。未来两周已有精确时间的发射计划集中在SpaceX、CASC、Northrop和ULA,下周重点发射计划如下表所示。
| 序号 |
阶段 |
日期 |
机构 |
火箭 |
载荷 |
状态 |
| 1 |
已完成 |
06-15 |
中科宇航 |
力箭一号 |
吉林一号等8星 |
成功 |
| 2 |
已完成 |
06-15 |
SpaceX |
Falcon 9 |
Starlink Group 17-54 |
成功 |
| 3 |
已完成 |
06-16 |
航天科技 |
长征三号乙 |
实践三十一号 |
成功 |
| 4 |
已完成 |
06-17 |
航天科技 |
长征十二号 |
SatNet LEO Group 22 |
成功 |
| 5 |
已完成 |
06-17 |
SpaceX |
Falcon 9 |
BlueBird 8-10 |
成功 |
| 6 |
已完成 |
06-17 |
Arianespace |
Ariane 6 |
Amazon Leo LE-03 |
成功 |
| 7 |
已完成 |
06-19 |
SpaceX |
Falcon 9 |
NROL-179 |
成功 |
| 8 |
已完成 |
06-21 |
SpaceX |
Falcon 9 |
Starlink Group 17-28 |
成功 |
|
|
|
|
|
|
|
| 9 |
待发射 |
06-23 |
航天科技 |
长征七号甲 |
Unknown Payload |
计划 |
| 10 |
待发射 |
06-23 |
SpaceX |
Falcon 9 |
Starfall Demo |
计划 |
| 11 |
待发射 |
06-25 |
SpaceX |
Falcon 9 |
Starlink Group 17-45 |
计划 |
| 12 |
待发射 |
06-27 |
Northrop |
Pegasus XL |
Swift Boost Mission |
计划 |
| 13 |
待发射 |
06-28 |
SpaceX |
Falcon 9 |
Starlink Group 17-40 |
计划 |
| 14 |
待发射 |
07-02 |
ULA |
Atlas V 551 |
Amazon Leo LA-08 |
计划 |
五、算力租赁与存储:AI交易从GPU扩散到存储和设备
GPU租赁价格:高位回落
H100/B200租赁价格继续从高位回落。大客户现在有更多选择:Nvidia GPU云、Google TPU、自建集群、云厂商长期包销。后续推理需求可能被TPU和ASIC分流。
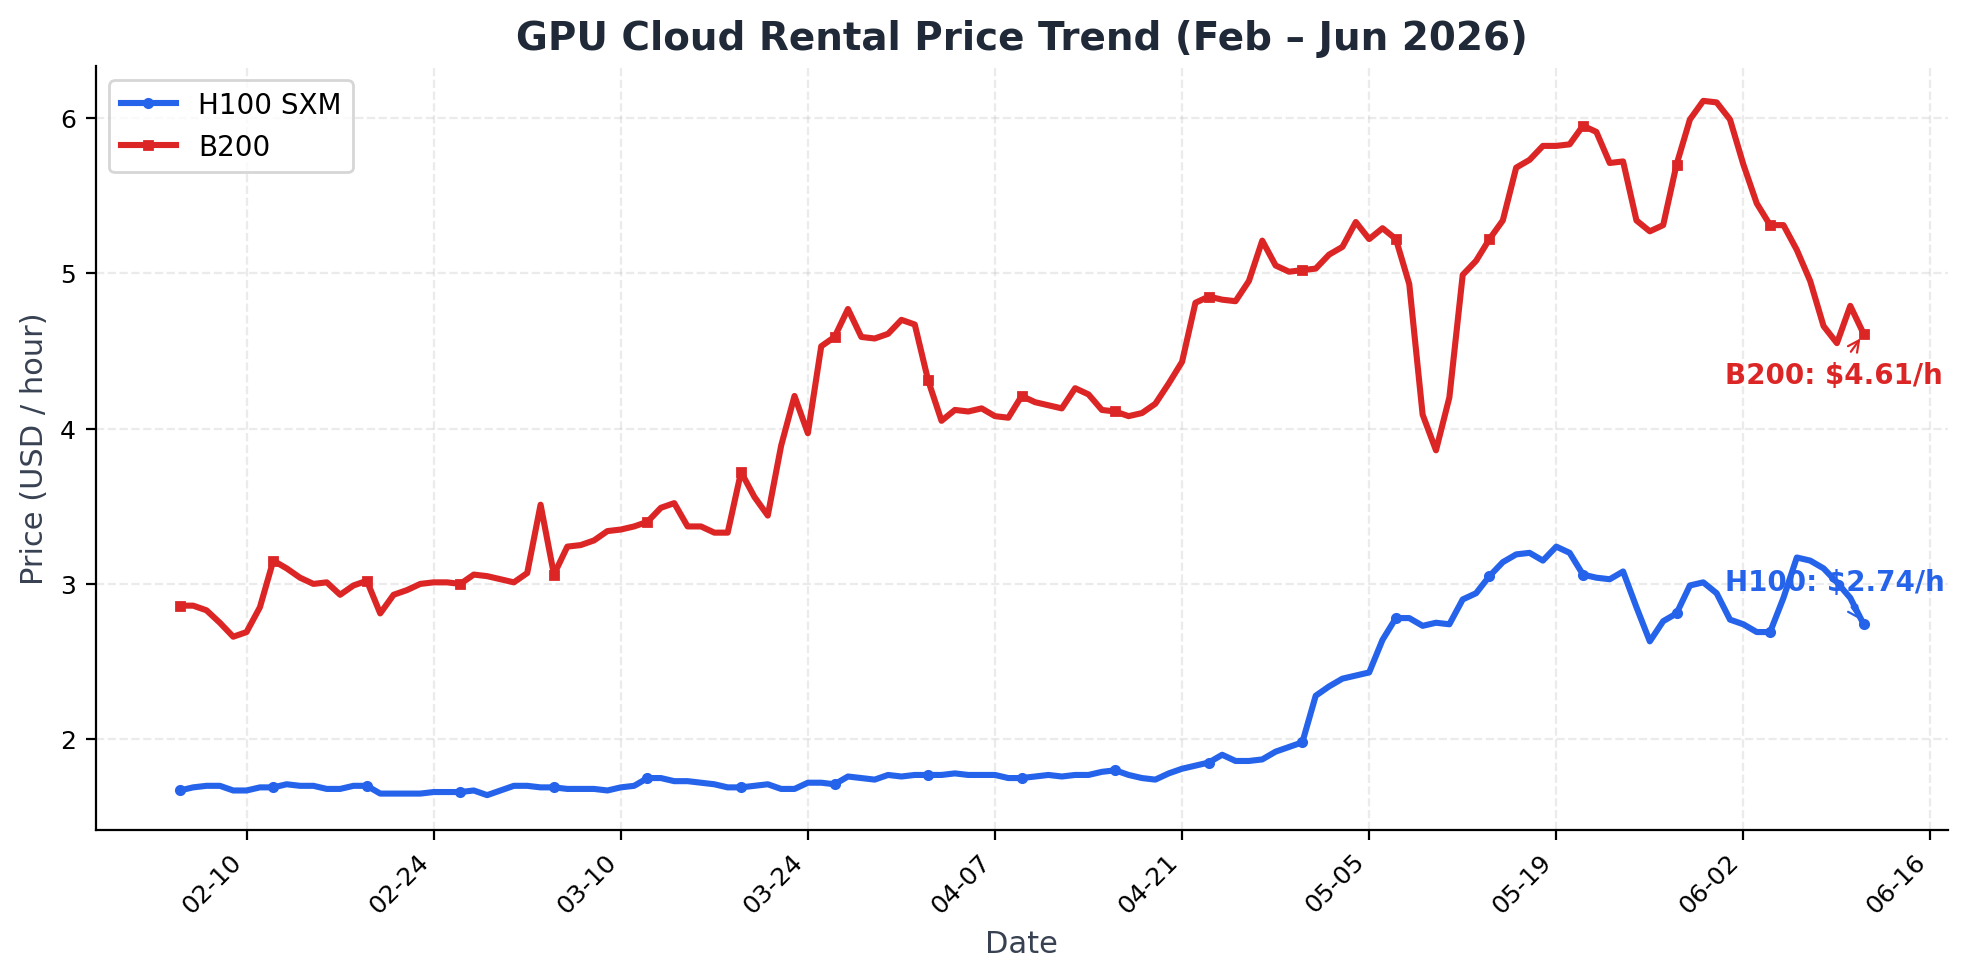
GPU租赁价格走势
存储价格:Micron是下周AI硬件的关键验证
DRAM指数仍在高位横盘,NAND偏离前高后维持平台。
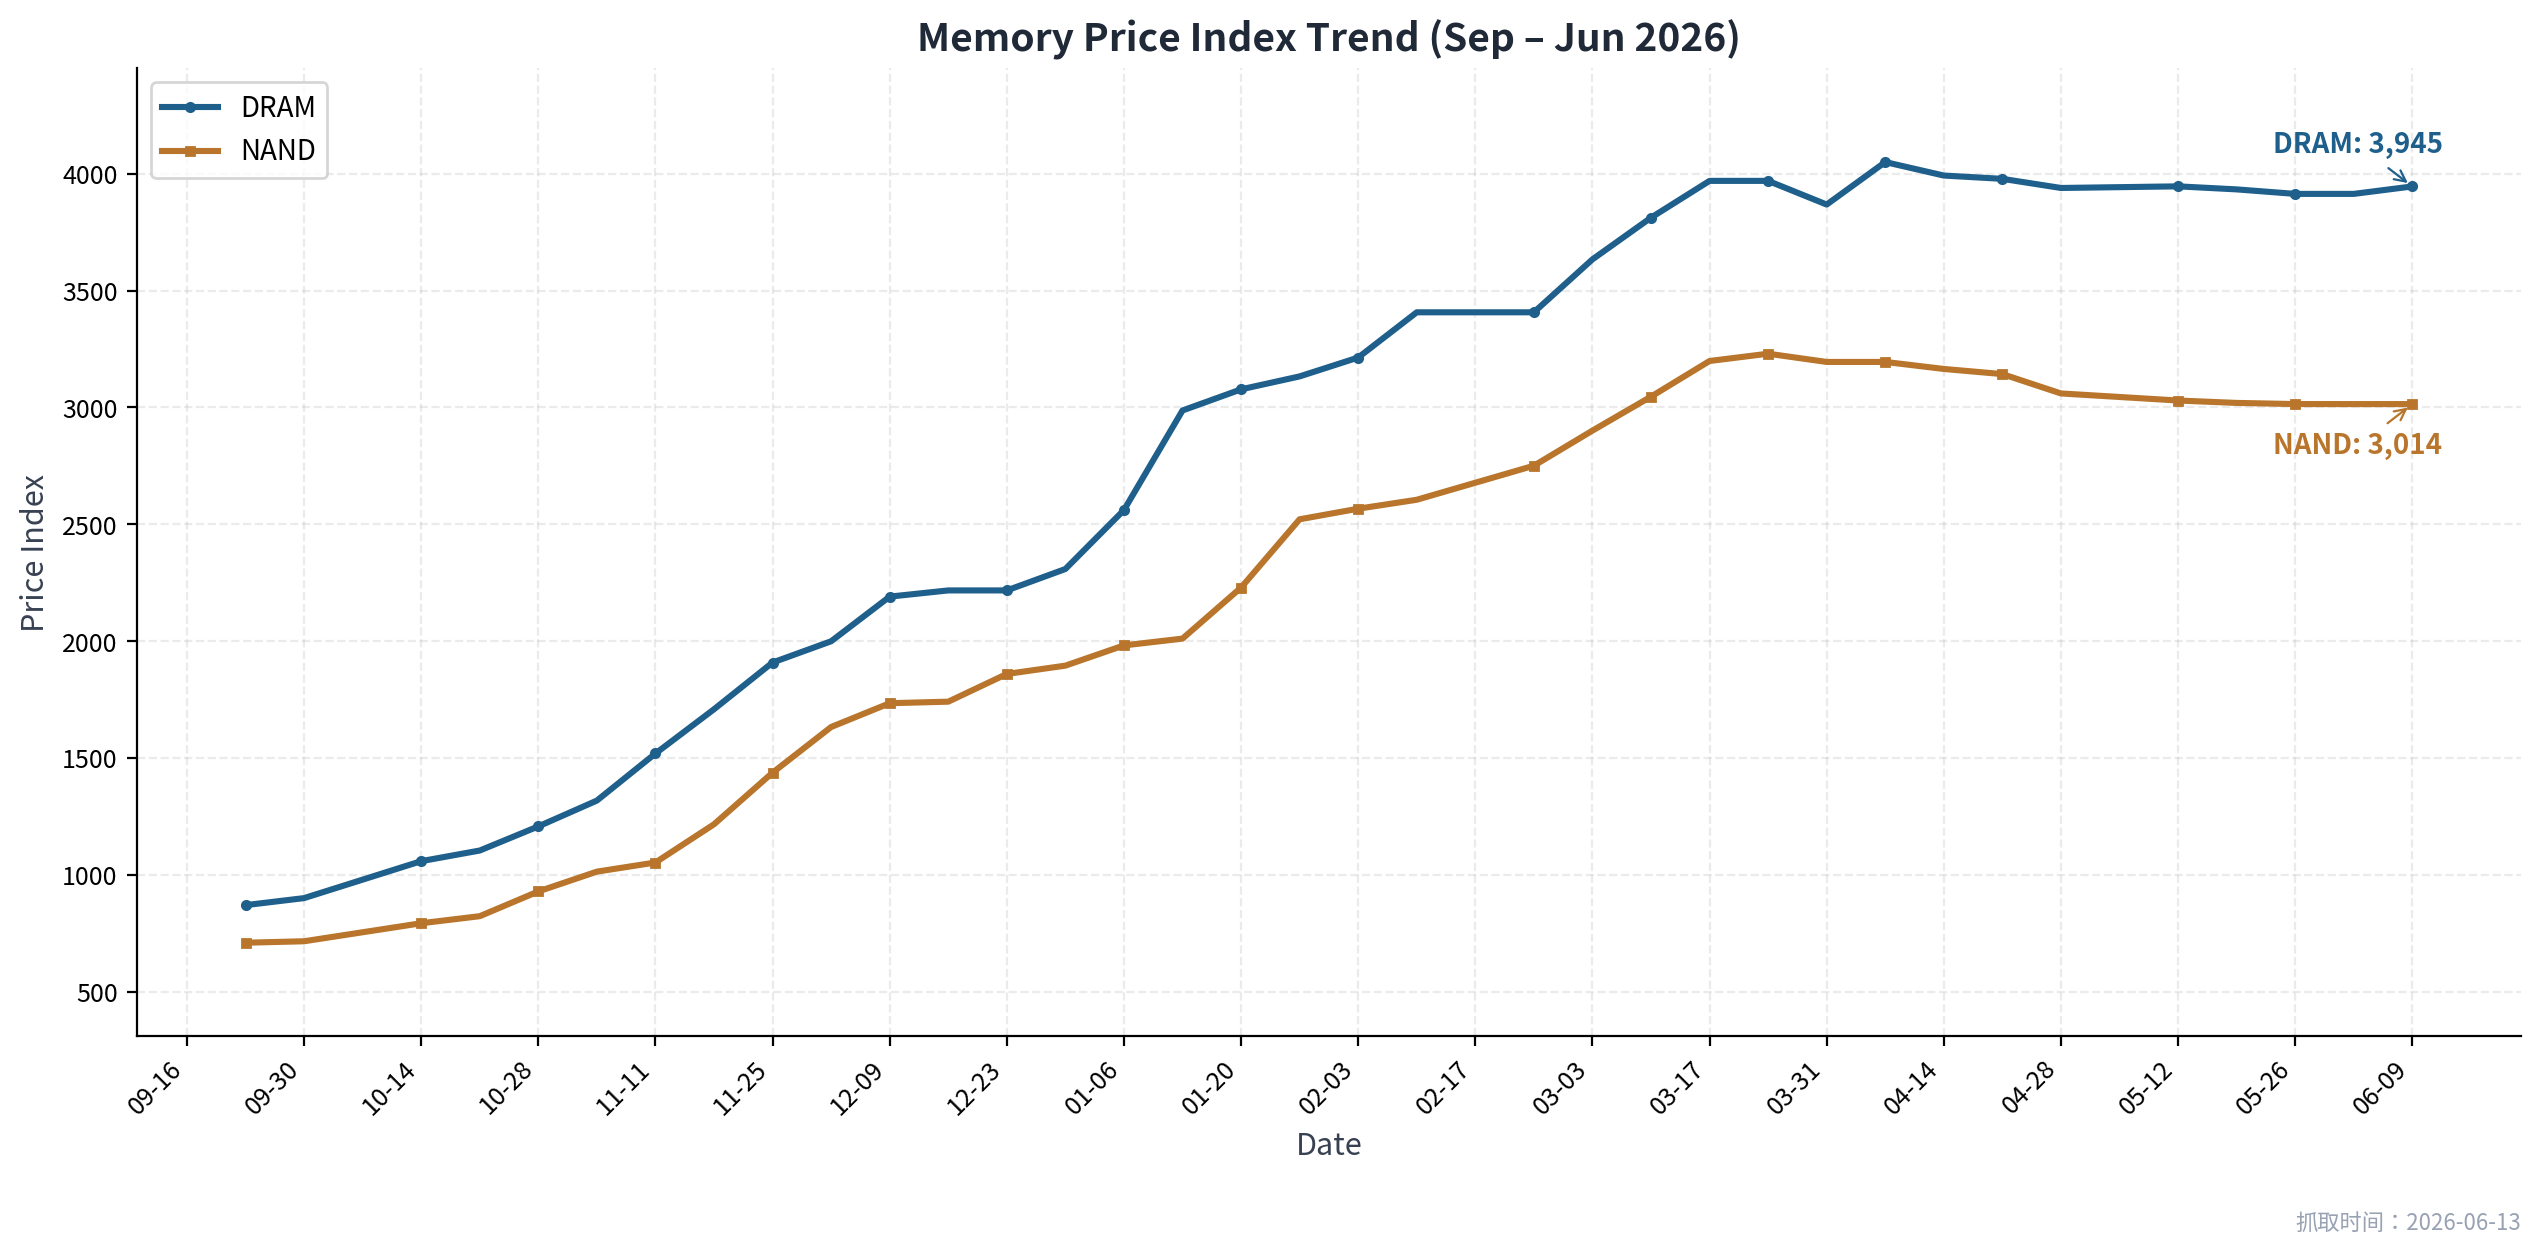
NAND/DRAM价格指数
六、美股财报总结:盈利上修仍集中在AI链条
FactSet 6月18日报告显示,Q2 2026标普500盈利增速预期为22.0%,高于3月31日的18.7%;62家公司给出正向EPS guidance,高于5年均值44家。信息技术仍是利润上修主力,半导体贡献很集中。
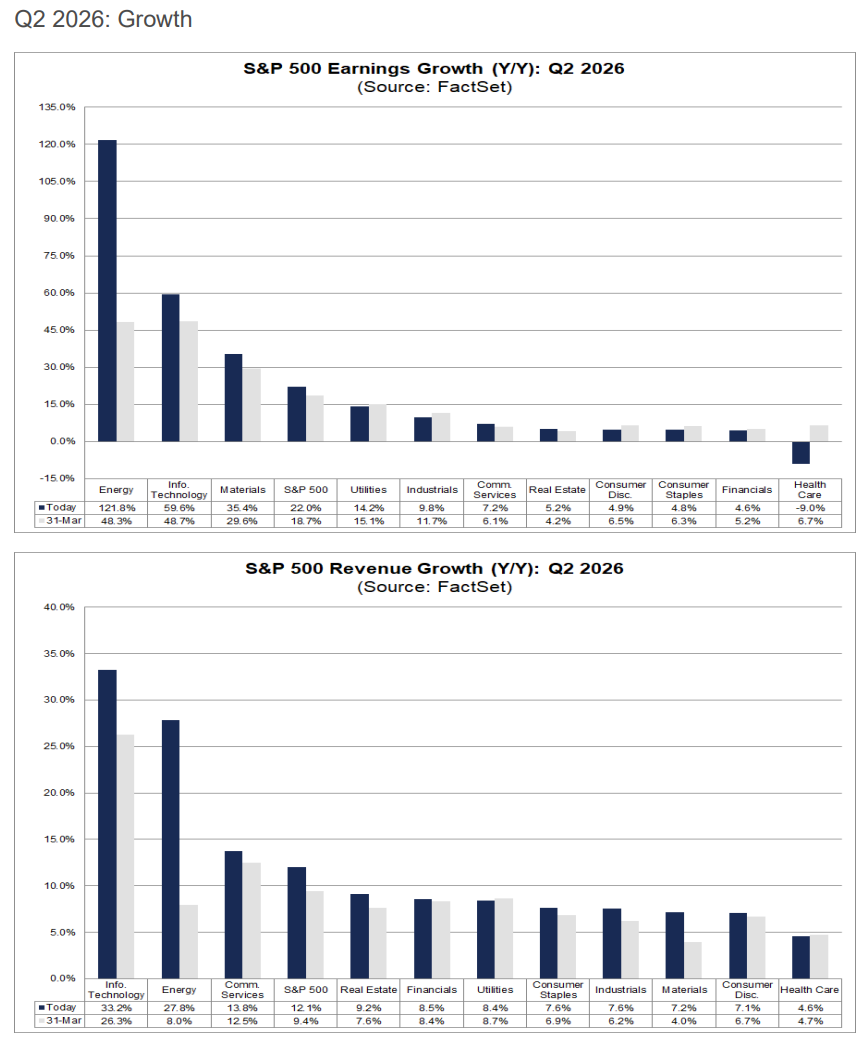
除能源板块,IT板块EPS上修明显