一、商业航天(本周积极变化)
发射节奏:下周星舰V3首飞,月底长10乙,6月朱雀三;Golden Dome(金穹)提速,国防需求正在把太空/军工带入高景气周期。
发射节奏:下周星舰V3首飞,月底长10乙,6月朱雀三
过去一周共有3次火箭发射,全部成功,且均由SpaceX执行。其他机构本周没有发射活动,Amazon Kuiper星座在4月底提速后暂时停了一周。截至本周,2026年全球YTD轨道发射110次,同比增长6.8%;中国YTD发射26次,同比增长8.3%;SpaceX YTD发射55次,同比下降3.5%。
未来两周共有13次已有精确日期的发射计划,中美发射活动都很密。按北京时间,5月16日SpaceX星舰V3(Starship Flight 12)开启发射窗口,这是星舰升级后的第一次大考;中国方面,5月11日长征七号发射天舟十号,5月12日长征六号甲有任务安排,5月13日蓝箭航天朱雀二号E计划发射。
| 序号 |
阶段 |
日期 |
机构 |
火箭 |
载荷 |
状态 |
| 1 |
已完成 |
05-02 |
SpaceX |
猎鹰9号 Block 5 |
星链 10-38批次 |
成功 |
| 2 |
已完成 |
05-03 |
SpaceX |
猎鹰9号 Block 5 |
CAS500-2 & Others |
成功 |
| 3 |
已完成 |
05-06 |
SpaceX |
猎鹰9号 Block 5 |
星链 17-29批次 |
成功 |
|
|
|
|
|
|
|
| 4 |
待发射 |
05-11 |
中国航天科技 |
长征7号 |
天舟10 |
计划 |
| 5 |
待发射 |
05-12 |
SpaceX |
猎鹰9号 Block 5 |
NROL-172 |
计划 |
| 6 |
待发射 |
05-12 |
中国航天科技 |
长征6A |
未知载荷 |
计划 |
| 7 |
待发射 |
05-13 |
SpaceX |
猎鹰9号 Block 5 |
CRS SpX-34 |
计划 |
| 8 |
待发射 |
05-13 |
蓝箭航天 |
朱雀二号E |
未知载荷 |
计划 |
| 9 |
待发射 |
05-15 |
SpaceX |
猎鹰9号 Block 5 |
星链 17-37批次 |
计划 |
| 10 |
待发射 |
05-16 |
SpaceX |
星舰 V3 |
星舰 Flight 12 试飞 |
重点 |
| 11 |
待发射 |
05-17 |
SpaceX |
猎鹰9号 Block 5 |
Globalstar 2-R Mission 1 |
计划 |
| 12 |
待发射 |
05-19 |
SpaceX |
猎鹰9号 Block 5 |
星链 17-42批次 |
计划 |
| 13 |
待发射 |
05-19 |
Avio |
织女星-C |
SMILE |
计划 |
| 14 |
待发射 |
05-21 |
ISRO |
GSLV Mk II |
EOS-05 |
计划 |
| 15 |
待发射 |
05-22 |
Rocket Lab |
电子号/Curie |
Viva La StriX |
计划 |
| 16 |
待发射 |
05-22 |
SpaceX |
猎鹰9号 Block 5 |
星链 10-31批次 |
计划 |
Golden Dome(金穹)提速
Golden Dome是美国太空军的旗舰项目之一,目标是把导弹预警、目标跟踪、拦截器和指挥控制系统连成一张网,用来应对来自地面、空中和太空的威胁。
自25年底开始,太空军已经进入下单阶段。当前已向12家公司授出Space-Based Interceptor原型合同,OTA总额最高32亿美元,目标是在2028年前把天基拦截能力接入Golden Dome架构。本周Rocket Lab财报也能看到,金穹正在把美国太空、军工行业带入新一轮景气周期:
- Rocket Lab Q1新签31个Electron/HASTE任务和5个Neutron任务,单季签约发射数量已经超过2025全年;总发射backlog超过70发(预计已经积压超3年),公司整体backlog达到22亿美元。
- Rocket Lab与Raytheon一起入选Golden Dome下的Space-Based Interceptor项目,用于演示天基拦截能力。
- HASTE通过Kratos和MACH-TB拿到美国国防部1.9亿美元、20发订单,是该项目内最大单笔订单,目前已占公司发射backlog近三分之一;Anduril也订购3次专属HASTE发射,首发不早于今年11月。
从太空军预算可以看出来,26财年相比前一年研发经费增长45%,增量129亿美元,其中有77亿来自金穹。
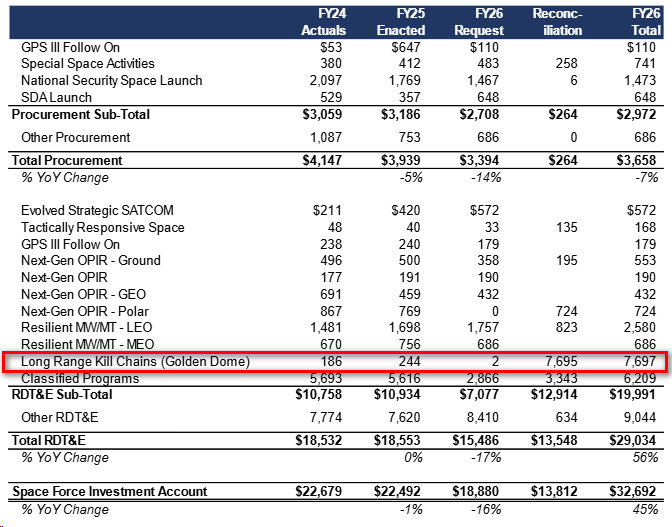
2026财年美国太空军预算YOY增长45%,其中金穹是最大的增量来源
二、AI大模型
Token消耗量维持高位,模型排名和上周一致。
OpenRouter Token 调用量排名。下图展示了基于真实调用数据的模型使用排名(数据来源:openrouter.ai)。Hy3 preview (腾讯) 以3.74T tokens位列周度调用量第一,环比增长111%;Kimi K2.6以1.78T tokens位列第二;Claude Sonnet 4.6与Claude Opus 4.7分居第三、四位。
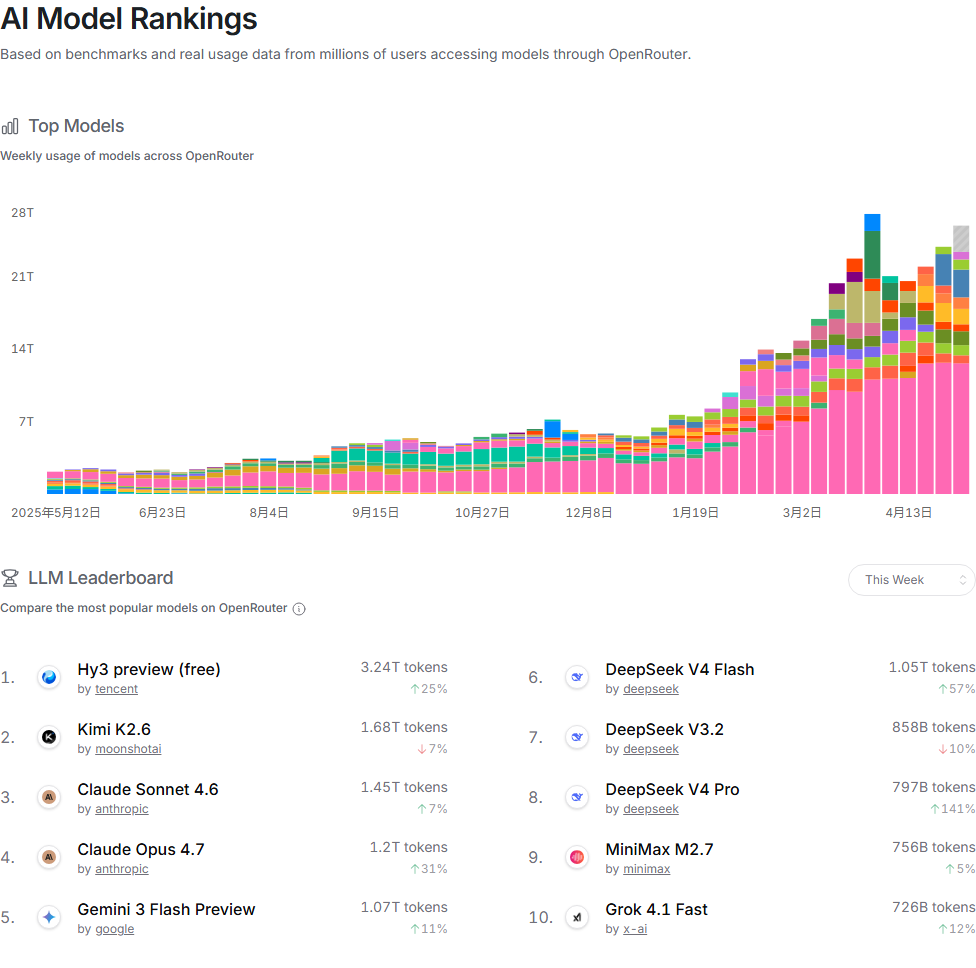
Token调用量排名
Arena 模型竞技场排名。下图展示了基于人类偏好的模型竞技排名(数据来源:arena.ai)。Claude Opus 4.7 thinking以1503分位列第一,Claude Opus 4.6 thinking以1502分位列第二,Gemini 3.1 Pro Preview以1492分位列第四,GPT-5.5-high以1484分位列第八。
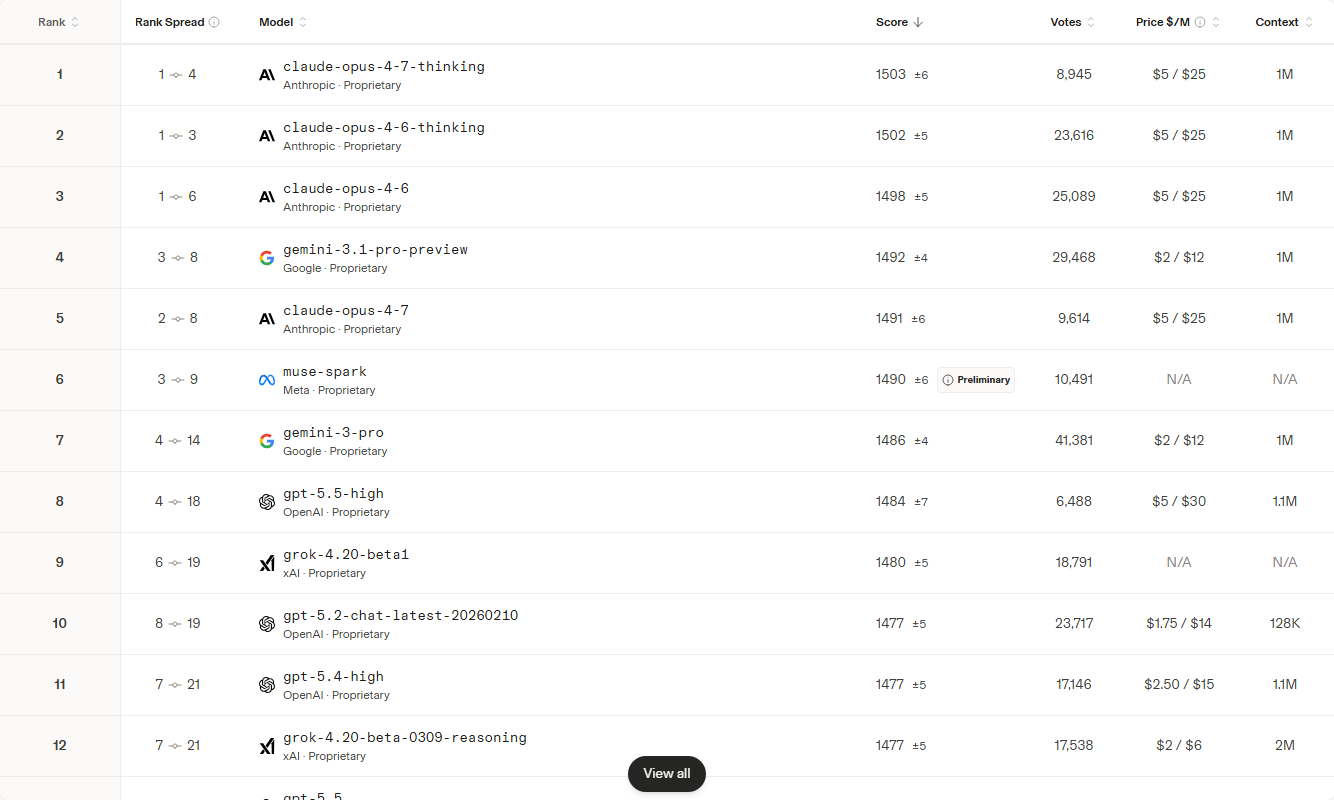
Arena模型排名
三、GPU算力租赁价格:B200回落,建议观察几天
ornnai数据显示,高端B200算力租赁价格回落,尚且无法确认是否和xAI外租给Anthropic的算力释放有关,建议继续观察几天看价格走势。
根据GPU租赁数据,B200从5月4日$5.33/小时的阶段高点回落至$4.09/小时,较高点下降约23%。现在还不好判断,这是xAI外租给Anthropic的Colossus 1算力释放带来的短期扰动,还是市场对B200租赁价格的整体修正。建议再观察几天,看价格是继续回落,还是稳定在当前水平。
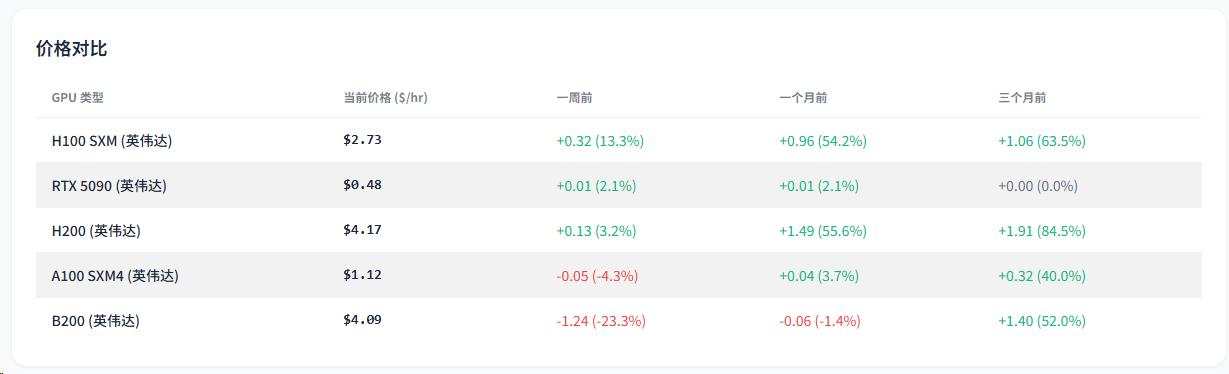
B200租赁价格回落
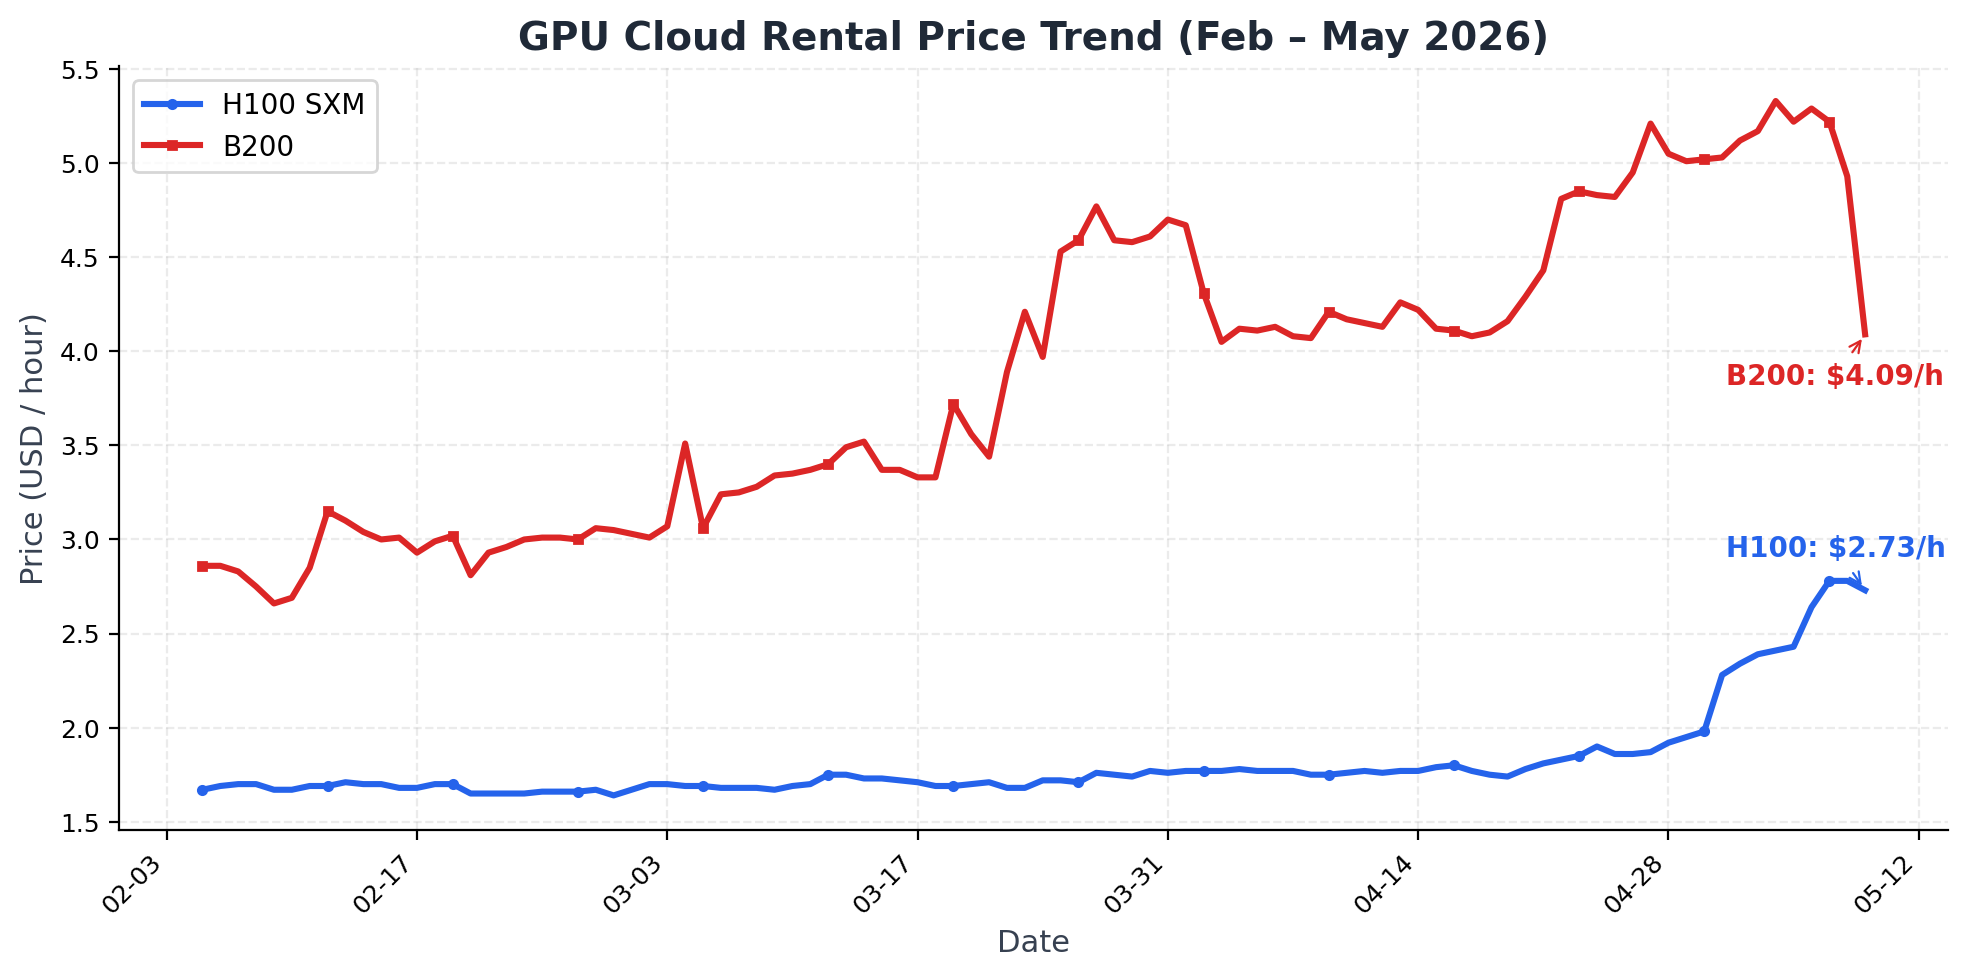
GPU租赁价格走势
四、具身智能
本周市场讨论特斯拉机器人量产节奏,研究员认为7-8月量产的可能性较小。
本周市场在讨论特斯拉机器人量产节奏。这里直接引用特斯拉4月26Q1业绩会上的说法,供参考:
- 马斯克给的目标是在7月底至8月启动机器人生产:“Start of production is, we’re assuming, somewhere around the late July, August timeframe.”
- 产线改造需要4个月: “Frankly, if we're able to go from stopping production on one line, dismantling that entire line, reinstalling a whole new line, and turning that on in a matter of four months, that is an insanely fast speed.”
- 基本的零部件产线拆卸已经在4月开始,最终装配线将在5月最后一辆S/X完成后开始改造。“We've been dismantling the S/X production line from the more basic level parts to, as you get to more larger sub-assemblies, you start dismantling the line from the small parts first, not from the final assembly first. The final assembly line, that'll be dismantled next month after the last of the S/X vehicle's done. ”
研究员认为:4月开始拆解产线,至少需要4个月完成改造。乐观来看,8月份能完成产线改造。但产线改造完成不代表马上量产,距离第一台稳定下线可能还需要时间。26Q1业绩会上马斯克给的7-8月启动量产,更像马斯克时间,大概率会延期。
五、区块链/稳定币 (本周积极变化)
本周美国立法进展偏积极:禁止稳定币被动支付利息,但允许用户在转账、消费、投票、邀请、测试等具体活动中获得奖励。
此前:银行业担心“活动奖励”会变成另一种高息吸储工具,推动银行存款大规模流向稳定币体系。因此,银行业推动禁令,要求稳定币发行商不得提供被动利息,或要求发行商接受和银行业相近的严格监管。
当前:在议员推动下,方案改成了一个折中版本:从最初的严禁任何形式收益,修正为“禁止被动利息、允许活动奖励”。发行商不能像银行存款那样直接派息,但可以基于支付行为、质押或治理等具体活动提供激励。
背后的原因:监管层意识到,如果把美国合规稳定币的获客手段压得太死,流动性可能继续流向不受监管的海外品种,反过来削弱美元在数字化进程中的全球主导权。(Trump多次发文呼吁快速通过Clarity法案,总统利益相关)
后续观察什么:法案还没有成为法律,仍需走完整立法程序。接下来重点看5月中旬参议院银行委员会的“标记”(Markup)投票。由于2026下半年将进入美国中期选举的政治停摆期,5月底大概率是本轮立法窗口关闭前的最后期限。若本月无法完成委员会表决,该议案可能被迫推迟至2027年。(Coinbase CEO认为下一周将通过投票。)
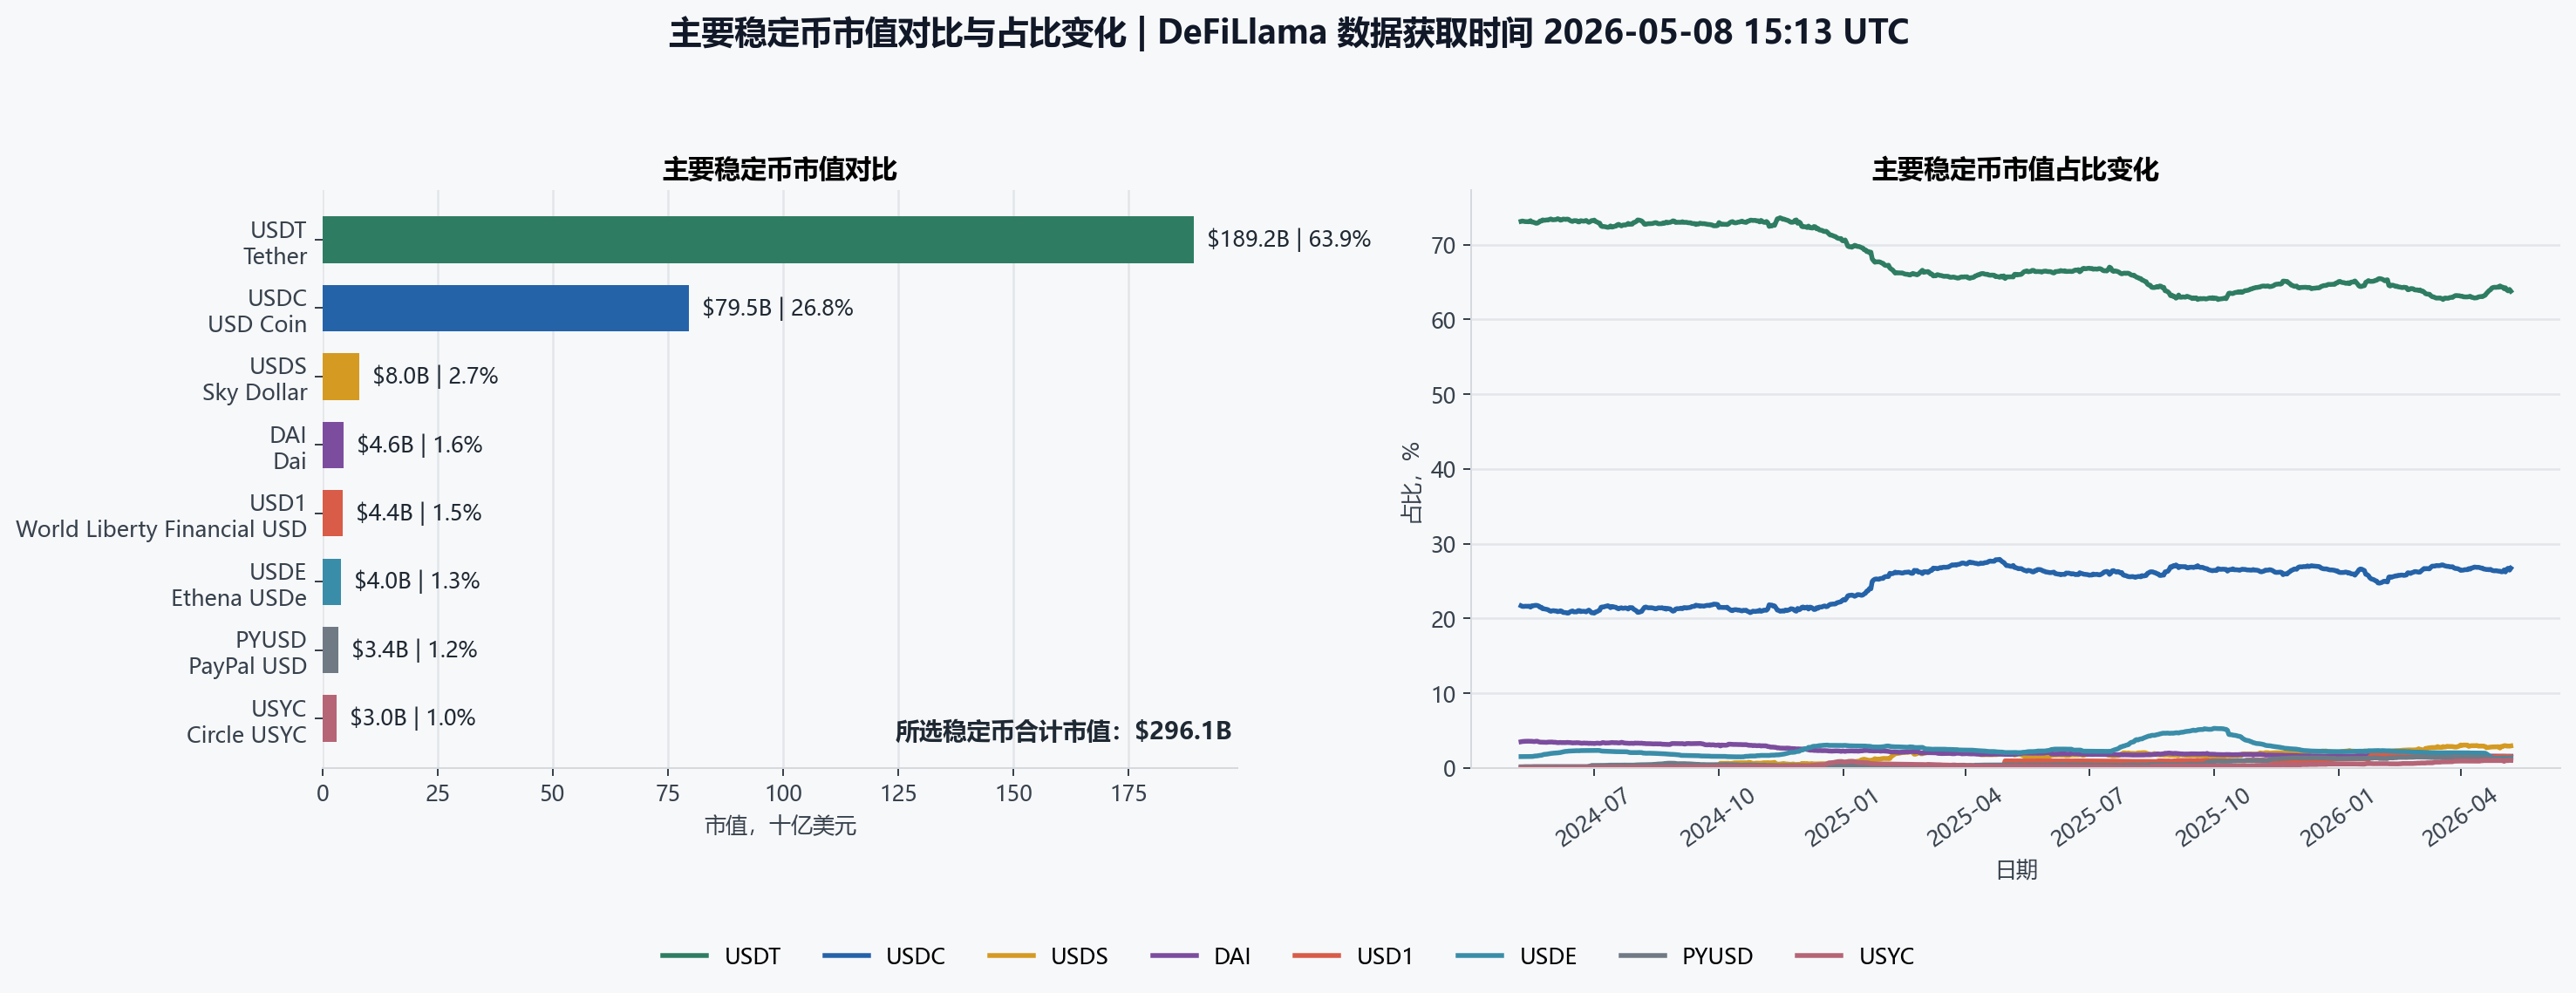
主要稳定币市值对比
从市值走势看,过去两年稳定币市场整体明显扩张,但增量主要集中在 USDT 和 USDC 两个头部品种。USDT 市值从约 1,108 亿美元上升至约 1,897 亿美元,仍是绝对龙头;USDC 从约 329 亿美元上升至约 794 亿美元,更多是从前期低位修复,最近一年份额并没有继续明显扩大。长尾品种中,PYUSD、USYC 等从低基数开始增长,但体量仍远小于 USDT/USDC。
从占比看,USDT 虽然市值继续增长,但在所选主要稳定币中的占比从约 73% 回落至约 64%,市场集中度有所下降;USDC 占比从约 22% 提升至约 27%,但这一变化主要来自两年维度的低位修复,不能简单外推为后续份额会持续提升。DAI 占比持续下降,去中心化稳定币在本轮扩张中相对失速。整体看,稳定币市场仍是“双寡头”格局。2025年6月Circle上市时,市场一度预期 USDC 作为唯一的合规稳定币会持续抢占份额;但合规运营接近一年,我们并没有看到 USDC 份额持续提升的迹象。合规属性当然是 USDC 的重要优势之一,但份额变化仍取决于交易所流动性、链上场景、跨境支付采用、发行方营销等多重因素的综合作用,而不仅仅是合规属性本身。
六、AI硬件
5 月 8 日消息,台积电今日公布了最新的 2026 年 4 月的营收报告。
数据表明,该公司在 2026 年 4 月的合并营收约为 4107.3 亿元新台币(现汇率约合 891.69 亿元人民币),与今年 3 月相比减少了 1.1%,与 2025 年同期相比则实现了 17.5% 的增长。
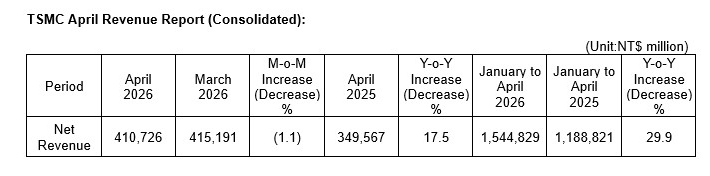
累计数据方面,2026 年 1 月至 4 月,台积电合并营收共计约为 1.54483 万亿元新台币(现汇率约合 3353.83 亿元人民币),相较 2025 年同期增幅达到 29.9%。这一增长态势延续了台积电在今年前几个月的稳健表现。
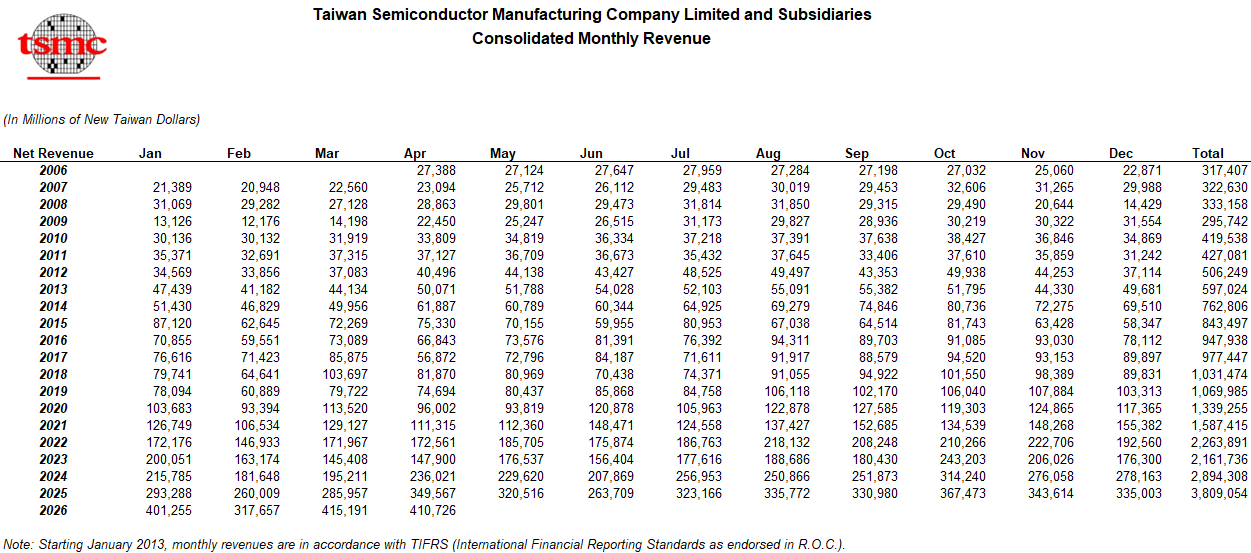
台积电月收入(https://investor.tsmc.com/schinese/monthly-revenue/2026)
FactSet财报解读:盈利强,miss惩罚更重
数据来源:FactSet Earnings Insight(2026年5月8日)。截至报告发布时,标普500已有89%公司披露Q1业绩。
Q1美股盈利季整体强于预期。FactSet数据显示,标普500中84%的公司EPS超预期,80%的公司收入超预期;当前Q1混合盈利同比增速为27.7%,高于3月31日时的13.1%,如果最终落地,将是2021年四季度以来最高的季度盈利增速。收入端同样不弱,Q1混合收入同比增速为11.3%;11个行业收入均实现同比增长,信息技术、通信服务和公用事业增速靠前。盈利端看,10个行业同比增长,信息技术、通信服务、材料和可选消费贡献更突出;大型科技仍是上修主线,Alphabet、Amazon和Meta是3月末以来标普500盈利增速上修的重要贡献项。
市场反应的重点不在“beat有没有奖励”,而在“miss惩罚更重”。FactSet统计,Q1业绩高于预期的公司,财报前后平均上涨1.1%,基本接近过去5年平均;但业绩低于预期的公司,财报前后平均下跌4.9%,明显高于过去5年平均的2.9%。这背后并不是Q2指引全面走弱:当前77家给出Q2 EPS指引的公司中,38家为负面、39家为正面,负面指引占比49%,低于过去5年58%和过去10年60%的平均水平。估值上,标普500未来12个月PE为21.0倍,高于5年平均19.9倍和10年平均18.9倍,说明在盈利强、估值不低的组合下,市场对财报瑕疵的容忍度在下降。
日历及IPO:周四 Cerebras IPO
最值得关注 周四 05.14 Cerebras Systems(CBRS)IPO
CBRS(Cerebras Systems)是一家AI基础设施公司,核心产品是Wafer-Scale Engine 3(WSE-3)和基于该芯片的CS-3系统。它和英伟达GPU路线不同:英伟达是把大量GPU通过高速互联组成集群,Cerebras则把一整片晶圆做成单颗超大AI处理器,尽量把计算、片上存储和片上通信放在同一个芯片内部,减少多卡通信和显存搬运带来的瓶颈。
Cerebras的优势主要在三个方面:第一,WSE-3是当前商业化AI处理器里尺寸最大的路线之一,公司披露其面积约为领先GPU芯片的58倍;第二,片上互联和片上存储带宽更高,适合低延迟推理和大模型服务;第三,公司已经从“卖硬件”延伸到云服务和整套AI算力系统,OpenAI、AWS等大客户是本次IPO最重要的看点。
本次预计发行价 115-125美元,发行数量 2.8亿股,募资规模约33.6亿美元;按照125美元/股计算开盘市值为266亿美元。
AI电力: 周一盘前CEG;周一盘后PLUG;周二盘后OKLO;周三盘前EOSE;周四盘后NNE
软件:周一盘前 MNDY;周四盘后FIG
太空:周一盘后ASTS;周四盘前LUNR;周四盘后SPCE
量子计算:周一盘后RGTI;周三盘前QUBT;周二盘前 QBTS
互联网:周二盘前JD、SE;周三盘前BABA
光模块:周三盘后CSCO
半导体:周四盘后AMAT;周四:华虹半导体;周五中芯国际
| 周一 |
周二 |
周三 |
周四 |
周五 |
| 盘前 |
盘前 |
盘前 |
盘前 |
盘前 |
CEG(AI电力)
MNDY(软件) |
SE(互联网)
QBTS(量子计算) |
EOSE(AI电力)
BABA(互联网)
QUBT(量子计算) |
LUNR(太空) |
|
| 盘后 |
盘后 |
盘后 |
盘后 |
盘后 |
PLUG(AI电力)
ASTS(太空)
RGTI(量子计算) |
OKLO(AI电力) |
CSCO(光模块) |
FIG(软件)
SPCE(太空)
AMAT(半导体)
NNE(AI电力) |
|